猜你想问
WTW公司2026年三季度每股收益表现如何?
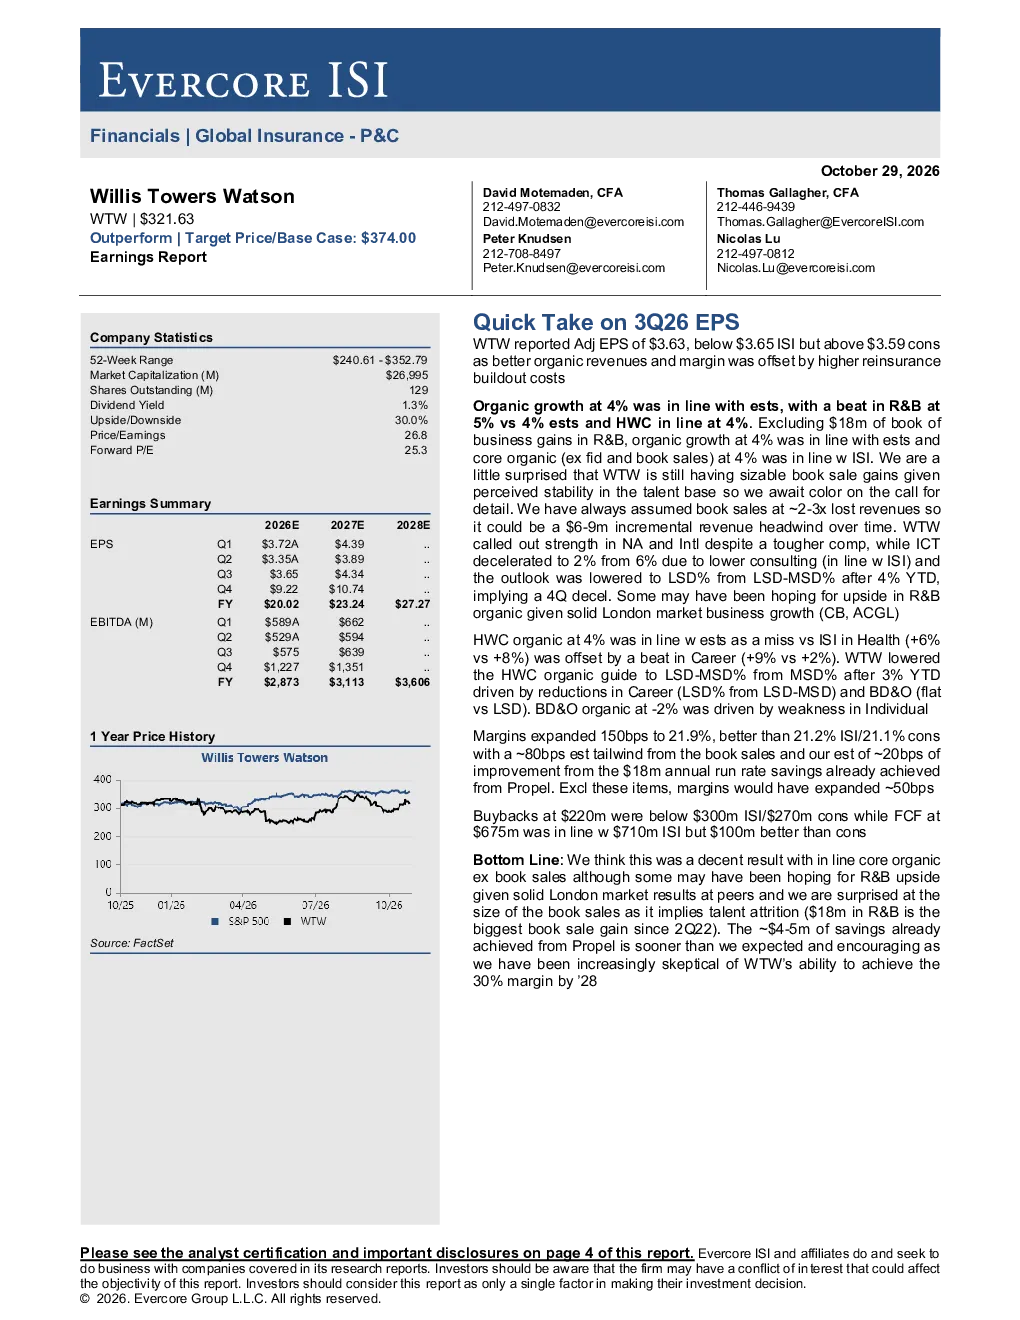
WTW公司2026年第三季度调整后每股收益为3.63美元,低于Evercore ISI预期(3.65美元),但高于市场预期(3.59美元)。主要原因是虽然有有机收入和利润率的提升,但被更高的再保险成本所抵消。剔除再保险与经纪业务(R&B)中1.8亿美元的业务增长后,核心有机增长率仍为4%,符合Evercore ISI预期。
WTW公司各业务板块表现如何?
WTW公司各业务板块表现不一。再保险与经纪业务(R&B)增长5%,健康保险业务(HWC)增长4%,但信息技术咨询(ICT)增长率从6%放缓至2%。个人保险业务有机增长率下降至-2%,主要由于个人保险市场外包增长。北美和国际市场表现仍不错,但职业保险业务增长放缓导致HWC的有机增长指引被下调至低个位数。
WTW公司利润率变化及原因是什么?
WTW公司利润率扩张150个基点至21.9%,优于市场预期。约80个基点的提升来自业务增长,约20个基点来自Propel项目带来的年化1.8亿美元的节省。这一利润率扩张显示了公司在成本控制和效率提升方面的成效。
WTW公司未来增长前景如何?
WTW公司未来增长前景存在不确定性。虽然公司仍存在显著的业务增长,主要来自R&B业务,但分析师对业务增长的可持续性表示担忧,认为这可能暗示人才流失。此外,WTW下调了HWC的有机增长指引,并预计第四季度将出现减速,显示出未来增长面临挑战。
WTW公司存在哪些风险提示?
WTW公司面临的主要风险包括业务增长的可持续性问题,可能暗示人才流失,影响长期竞争力。此外,公司下调了HWC的有机增长指引,并预计第四季度将出现减速,显示出市场环境变化和竞争压力可能影响未来业绩表现。
你可能感兴趣
摩根士丹利2026年第三季度每股收益3.03美元,超预期及一致预期,含季度业绩快照表
加拿大皇家银行2026-10-14
应用材料(NVMI)2026年第一季度每股收益超预期并上调指引,先进封装强劲,有望跑赢晶圆设备
Evercore2026-05-14
2026年第二季度每股收益电话会议要点:销量需求支持指引提升,但管线深度仍需改进
花旗2026-07-31
摩根士丹利2026年第三季度每股收益好于预期
加拿大皇家银行2026-10-14
BNY 2026年第三季度每股收益总结
Evercore2026-10-15
亨利·谢恩(HSIC):稳定的市场;2025财年下半年权重较大;2026年低风险部门每股收益增长
Jefferies2025-06-05
重大事件快评:三季度业绩超预期,公司再入成长快车道
食品饮料国信证券2018-09-28
【财通电子】鹏鼎控股业绩快评事件:2022年前三季度公司实现营业收入24
未知机构2022-10-27
【国信纺服】李宁快评:三季度流水增长约15%,库存健康度较高公司
未知机构2022-10-20
亨利·谢恩(HSIC):稳定的市场;2025财年下半年权重较大;2026年低风险部门每股收益增长
Jefferies2025-06-05