猜你想问
这份研报的核心内容是什么?
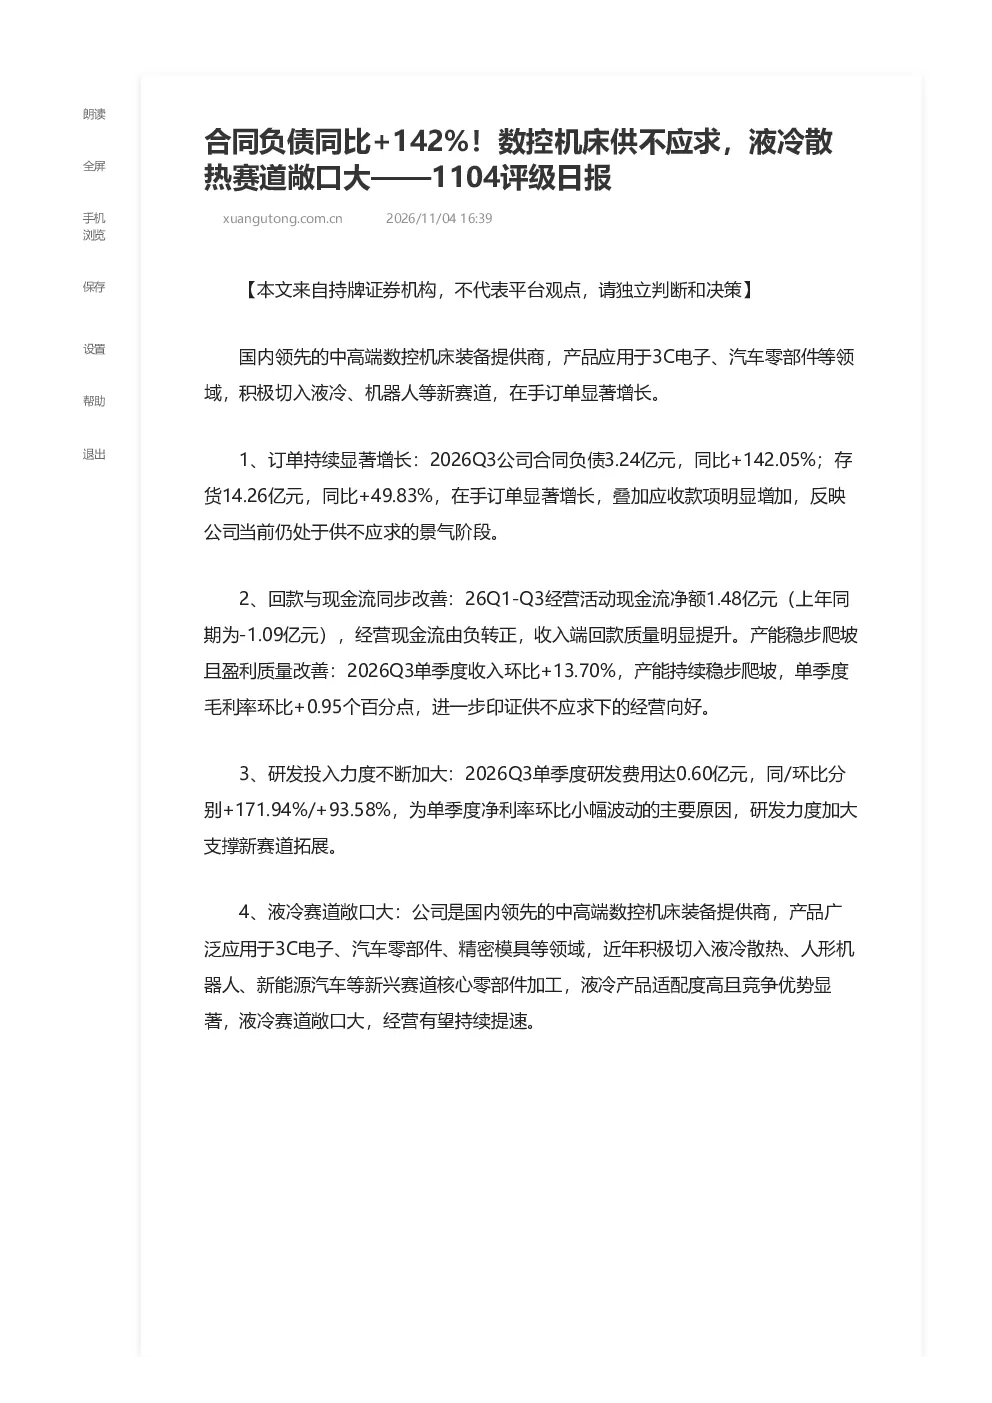
报告显示2026年第三季度公司合同负债同比增长142.05%,达到3.24亿元;存货同比增长49.83%,达到14.26亿元。在手订单显著增长,叠加应收款项明显增加,反映公司当前仍处于供不应求的景气阶段。同时,经营现金流由负转正,单季度收入环比增长13.70%,毛利率环比提升0.95个百分点,经营向好。研发费用单季度达0.60亿元,同比增长171.94%,支撑新赛道拓展。
液冷散热赛道的发展趋势如何?
公司是国内领先的中高端数控机床装备提供商,产品广泛应用于3C电子、汽车零部件、精密模具等领域。近年积极切入液冷散热、人形机器人、新能源汽车等新兴赛道核心零部件加工。液冷产品适配度高且竞争优势显著,液冷赛道敞口大,经营有望持续提速。
这份报告重点分析了哪些方向?
报告重点分析了公司在供不应求景气阶段的订单持续显著增长、回款与现金流同步改善、研发投入力度不断加大以及液冷散热等新兴赛道的拓展情况。报告显示公司产能稳步爬坡且盈利质量改善,但研发投入加大导致单季度净利率环比小幅波动。
当前市场对数控机床行业的现状判断是什么?
报告反映公司当前处于供不应求的景气阶段,合同负债和存货均显著增长,在手订单充足。经营活动现金流由负转正,收入和毛利率同步提升,表明市场需求旺盛,公司产能和盈利能力持续改善。
研报中提到了哪些风险提示?
报告未明确指出具体风险,但研发投入力度不断加大导致单季度净利率环比小幅波动,可能对公司短期盈利能力产生影响。此外,新兴赛道的拓展也存在一定的不确定性,需要持续关注市场变化和公司战略执行情况。
你可能感兴趣
液冷行业重大事项点评:液冷成为下一代算力基建,远东股份收购富的旺旺加码算力散热赛道
机械设备华创证券2026-08-26
AI算力散热刚需确立液冷千亿赛道正当时——液冷行业专题研究
基础化工源达证券2026-09-05
公司信息更新报告:液冷产品加速放量,发出商品及合同负债大幅增长
开源证券2025-08-19
短期行业景气低迷,Q3末合同负债同比基本持平-2025三季报点评
国信证券2025-11-06
25Q3收入、利润同比均实现高增,合同负债同比高增支撑公司业务增长
电气设备华安证券2025-11-04
国投丰乐(000713.SZ)2025三季报点评:短期行业景气低迷,Q3末合同负债同比基本持平
国信证券2025-11-06
业绩符合预期,合同负债同比增长46.32%
电气设备华安证券2025-11-09
2025年三季报业绩点评报告:营收同比高增长,存货、合同负债创新高
华龙证券2025-10-23
玉米种业短期景气低迷,Q3末合同负债同比-11%-2025三季报点评
国信证券2025-11-01
Q1云业务增速136%,合同负债同比增长83%
信息技术华西证券2021-04-28