猜你想问
这份研报主要分析了什么内容?
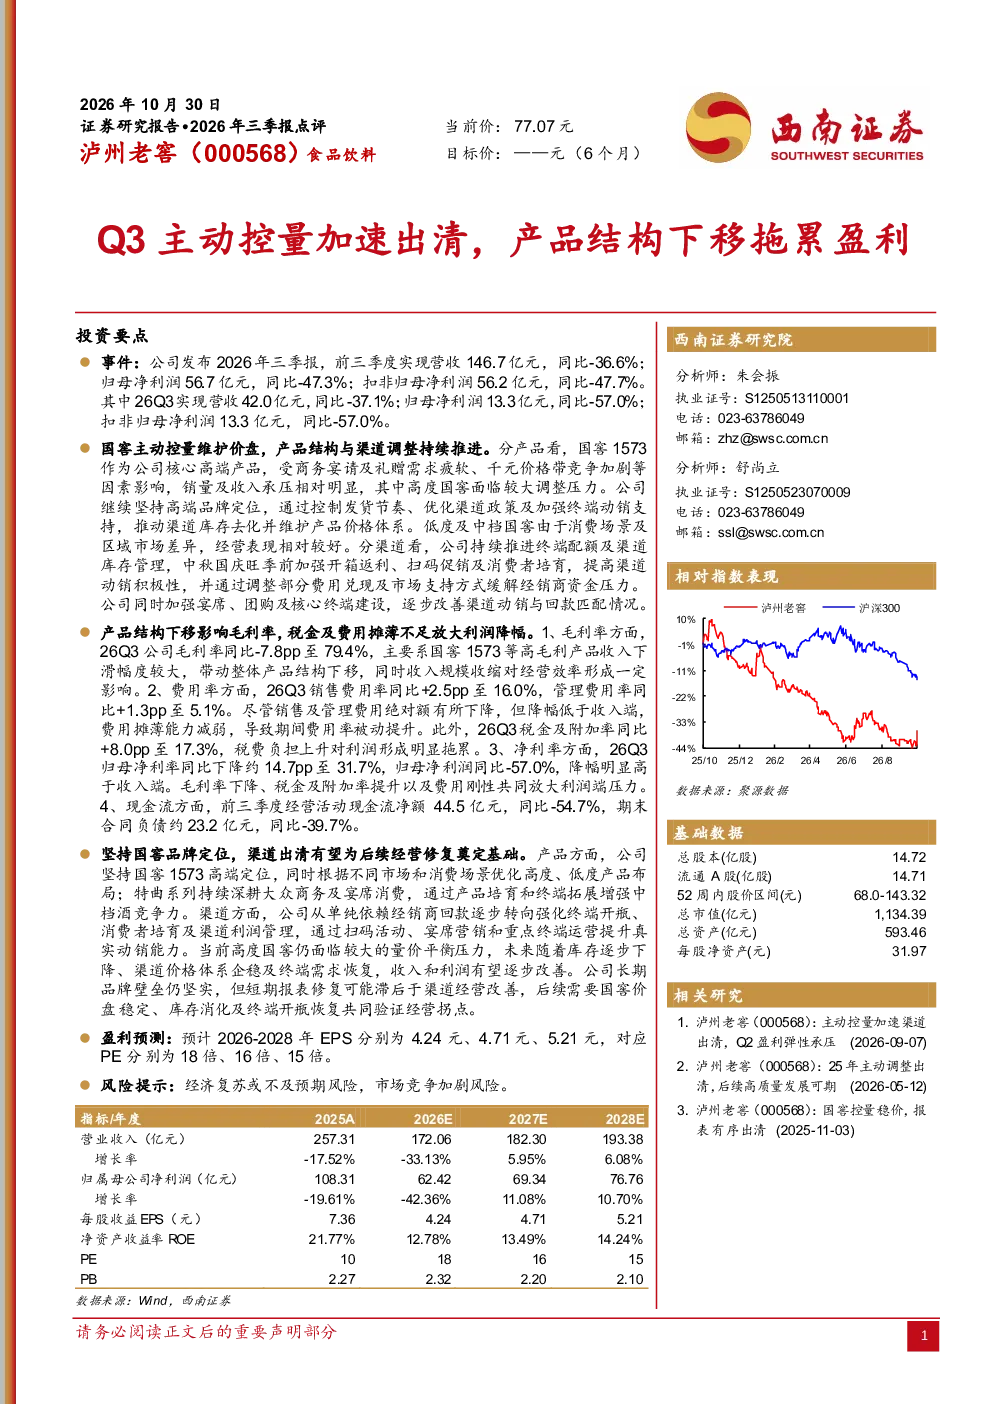
这份研报主要分析了公司2026年前三季度的业绩表现及未来展望。报告指出公司营收和净利润均出现大幅下滑,主要受国窖1573销量及收入承压影响。公司通过控制发货节奏、优化渠道政策及加强终端动销支持来维护产品价格体系。低度及中档国窖经营表现相对较好。报告认为公司坚持高端品牌定位,通过产品结构调整和渠道优化提升竞争力,但短期内仍面临量价平衡压力,需关注库存下降、价格体系企稳及终端需求恢复情况。
当前白酒行业发展趋势如何?
当前白酒行业发展趋势呈现结构性分化。高端白酒如国窖1573受商务宴请及礼赠需求疲软、千元价格带竞争加剧等因素影响,销量及收入承压明显。而低度及中档白酒经营表现相对较好,显示出市场对性价比产品的需求提升。行业整体面临消费习惯变化、市场竞争加剧等挑战,但长期来看,品牌壁垒坚实的白酒企业仍具备发展潜力。未来需关注消费场景恢复、产品结构优化及渠道效率提升等因素对行业的影响。
研报重点分析了哪些方面?
研报重点分析了公司2026年前三季度业绩表现,特别是营收和净利润的大幅下滑情况。报告详细解读了国窖1573受商务宴请及礼赠需求疲软、千元价格带竞争加剧等因素影响导致销量及收入承压的原因。同时,报告也分析了公司通过控制发货节奏、优化渠道政策及加强终端动销支持来维护产品价格体系的措施。此外,报告还关注了低度及中档国窖的经营表现,以及公司未来通过产品结构调整和渠道优化提升竞争力的战略。
目前白酒市场处于什么状态?
目前白酒市场处于调整期,高端白酒面临需求疲软和竞争加剧的双重压力,而低度及中档白酒则展现出较强的市场韧性。国窖1573等高端产品销量及收入下滑明显,反映出消费场景的变化和消费者需求的转变。同时,市场竞争加剧,千元价格带竞争激烈,也对高端白酒的盈利能力造成一定影响。但整体来看,白酒行业品牌壁垒坚实,优质企业仍具备长期发展潜力,市场正在经历结构性调整和转型。
研报提示了哪些风险?
研报提示了经济复苏不及预期和市场竞争加剧两大风险。经济复苏不及预期可能导致消费需求进一步疲软,影响白酒尤其是高端白酒的销售。同时,市场竞争加剧可能进一步压缩高端白酒的利润空间,对公司的盈利能力造成压力。此外,报告还指出短期报表修复可能滞后于渠道经营改善,需关注国窖价盘稳定、库存消化及终端开瓶恢复的验证情况,这些因素也可能对公司的业绩表现产生影响。