猜你想问
这份研报主要分析了什么内容?
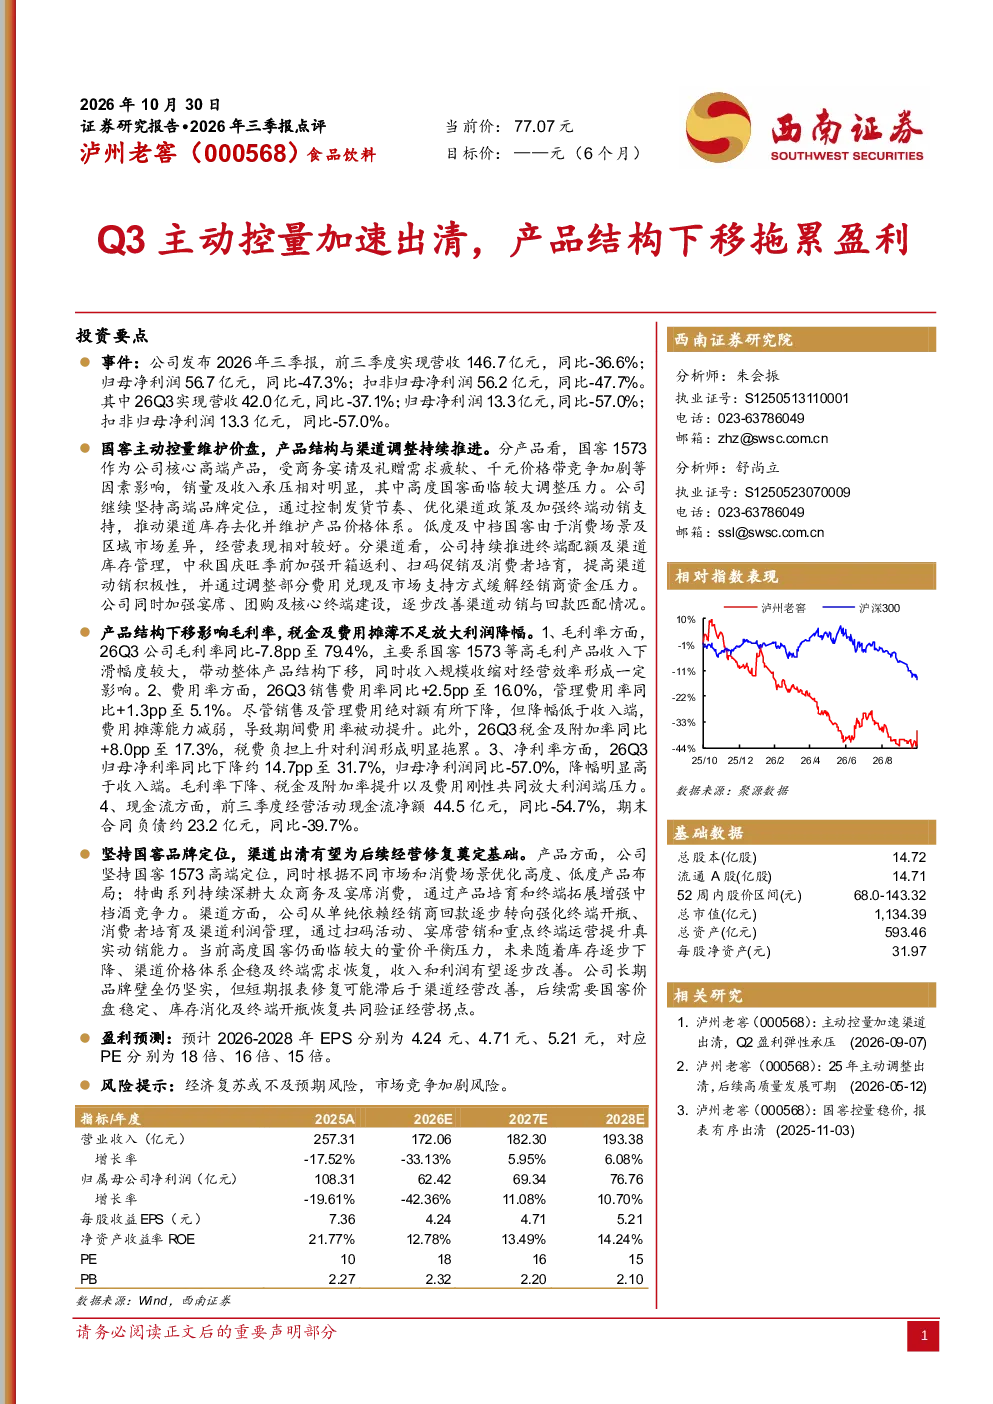
这份研报主要分析了泸州老窖2026年前三季度的业绩表现及未来展望。报告指出公司营收和净利润均出现大幅下滑,主要受国窖1573销量及收入承压影响。公司通过控制发货节奏、优化渠道政策及加强终端动销支持来维护产品价格体系,低度及中档国窖经营表现相对较好。报告认为公司坚持高端品牌定位,通过产品结构调整和渠道优化提升竞争力,短期面临量价平衡压力,但长期品牌壁垒坚实,收入和利润有望逐步改善。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,高端化、健康化成为主流趋势,消费者对品质和健康的需求提升,推动高端产品市场扩张。另一方面,渠道变革加速,线上线下融合加深,品牌需要更强的渠道掌控力和数字化能力。此外,市场竞争持续加剧,尤其在千元价格带,品牌需要通过产品创新和品牌建设来维持竞争优势。行业整合加速,头部企业优势更加明显,但中小品牌仍有差异化发展空间。
研报重点分析了哪些方面?
研报重点分析了泸州老窖的产品结构调整和渠道优化策略。报告指出,公司通过控制发货节奏、优化渠道政策及加强终端动销支持来维护产品价格体系,低度及中档国窖经营表现相对较好,而高度国窖面临较大调整压力。此外,报告还分析了公司费用率上升、税费负担加重等问题,并指出公司长期品牌壁垒坚实,短期报表修复可能滞后于渠道经营改善,需关注国窖价盘稳定、库存消化及终端开瓶恢复的验证情况。
当前市场对泸州老窖的判断是什么?
当前市场对泸州老窖的判断是短期业绩承压但长期前景乐观。报告指出,公司营收和净利润大幅下滑,主要受国窖1573销量及收入承压影响,但公司通过产品结构调整和渠道优化提升竞争力。市场认为公司坚持高端品牌定位,长期品牌壁垒坚实,随着库存下降、渠道价格体系企稳及终端需求恢复,收入和利润有望逐步改善。但短期报表修复可能滞后于渠道经营改善,需关注国窖价盘稳定、库存消化及终端开瓶恢复的验证情况。
研报提示了哪些风险?
研报提示了经济复苏不及预期和市场竞争加剧的风险。报告指出,公司短期业绩承压,主要受商务宴请及礼赠需求疲软、千元价格带竞争加剧等因素影响,若经济复苏不及预期,将进一步拖累公司业绩。此外,市场竞争持续加剧,尤其在千元价格带,若公司无法有效维护价格体系,可能面临市场份额下滑的风险。因此,需关注宏观经济环境变化和行业竞争格局演变。