猜你想问
这份研报的核心内容是什么?
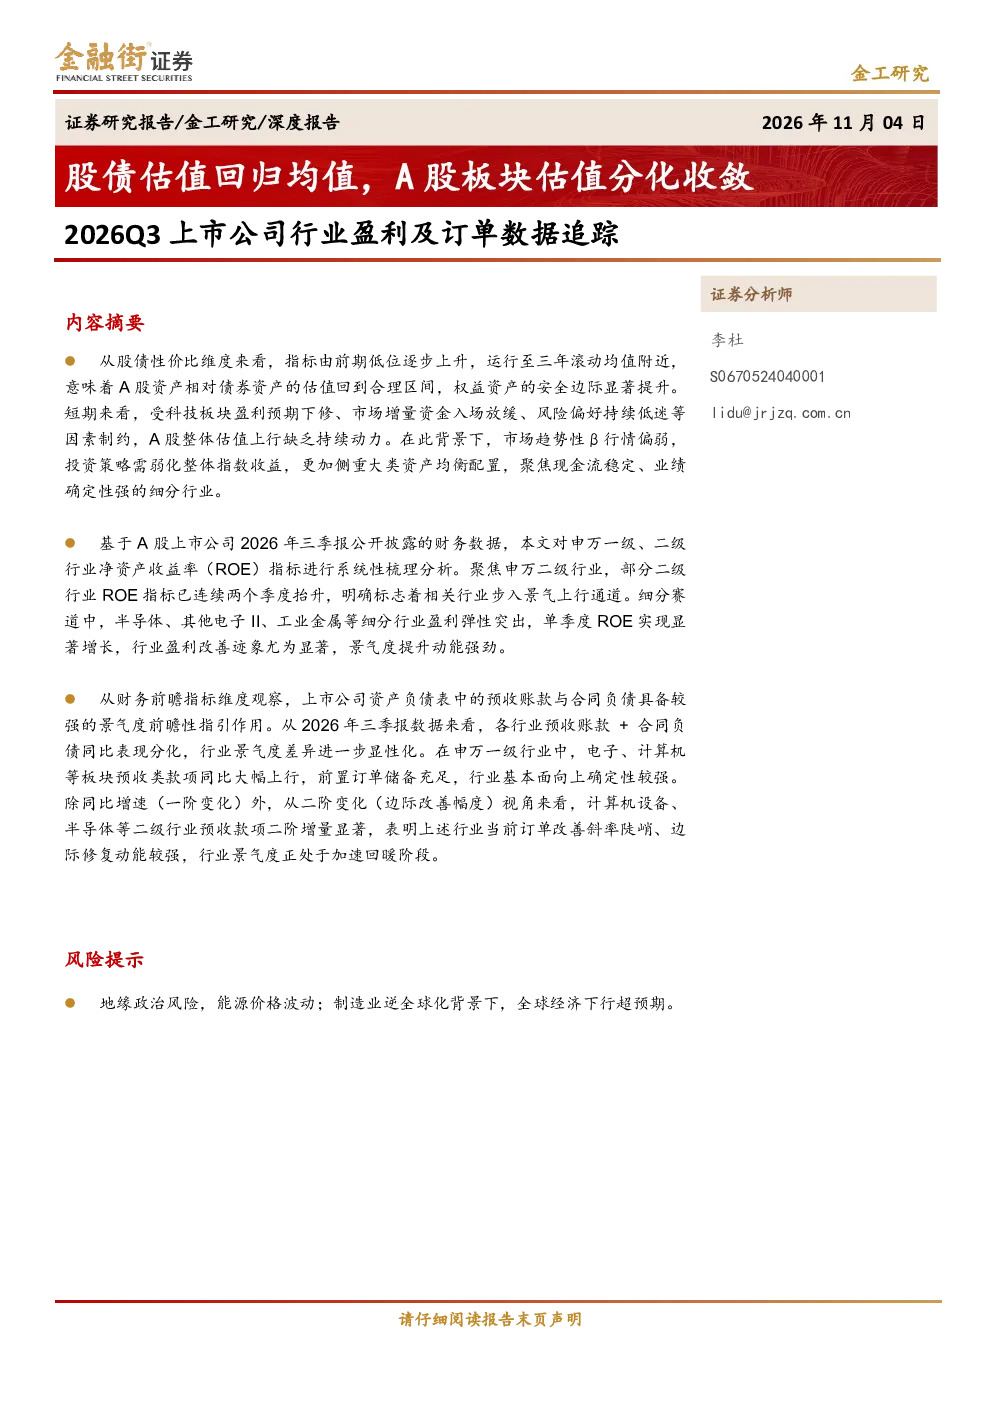
这份研报主要追踪了2026年第三季度的上市公司行业盈利及订单数据,分析了股债估值回归均值对A股板块估值分化的影响。报告指出,股债性价比指标已逐步上升至三年滚动均值附近,A股资产相对债券资产的估值回归合理区间,权益资产的安全边际显著提升。同时,报告也分析了经济增速边际回暖、货币供应总量维持宽松但活性持续走弱等宏观经济背景,以及部分行业如有色金属、电子、石油石化等盈利水平边际改善的情况,并建议投资者侧重大类资产均衡配置,聚焦现金流稳定、业绩确定性强的细分行业。
报告对电子、计算机等行业的发展趋势有何分析?
报告显示,基于2026年三季报数据,电子、计算机等行业盈利水平边际改善,预收账款与合同负债同比大幅上行,前置订单储备充足。部分申万二级行业ROE连续两个季度抬升,标志着相关行业步入景气上行通道。细分赛道中,半导体、其他电子II、工业金属等盈利弹性突出,单季度ROE显著增长,景气度提升动能强劲。从二阶变化看,计算机设备、半导体等预收款项二阶增量显著,表明订单改善斜率陡峭,行业景气度正处于加速回暖阶段。通信、有色金属也处于PB估值合理、高ROE景气的优质配置区间。
研报重点分析了哪些方向?
研报重点分析了2026年第三季度A股市场的行业盈利及订单数据,特别是股债性价比的变化对A股板块估值分化的影响。报告从宏观经济角度出发,分析了经济增速边际回暖但内需投资端仍是主要短板,货币供应总量维持宽松但活性持续走弱的情况。同时,报告也深入分析了部分行业如有色金属、电子、石油石化等盈利水平边际改善的情况,以及电子、计算机等行业订单储备充足、景气度加速回暖的特征,并建议投资者侧重大类资产均衡配置,聚焦现金流稳定、业绩确定性强的细分行业。
当前市场现状如何判断?
当前市场现状表现为股债性价比回归合理区间,A股资产相对债券资产的估值回到合理区间,权益资产的安全边际显著提升。经济呈现边际回暖态势,但内需投资端仍是主要短板,货币供应总量维持宽松但活性持续走弱,资金沉淀特征明显,企业经营活动的资金活跃度偏弱。市场整体估值上行缺乏持续动力,趋势性β行情偏弱,投资策略需弱化整体指数收益,侧重大类资产均衡配置。
研报提示了哪些风险?
研报提示的风险主要包括:短期受科技板块盈利预期下修、市场增量资金入场放缓、风险偏好低迷等因素制约,A股整体估值上行缺乏持续动力。经济增速边际回暖但修复斜率温和,内需投资端仍是主要短板,货币宽松向实体经济信用扩张的传导仍存在堵点。此外,部分行业如建筑业持续走弱,也反映出经济复苏的不均衡性。投资者在配置时应关注这些风险因素,侧重大类资产均衡配置,聚焦现金流稳定、业绩确定性强的细分行业。