猜你想问
这份报告主要分析了什么内容?
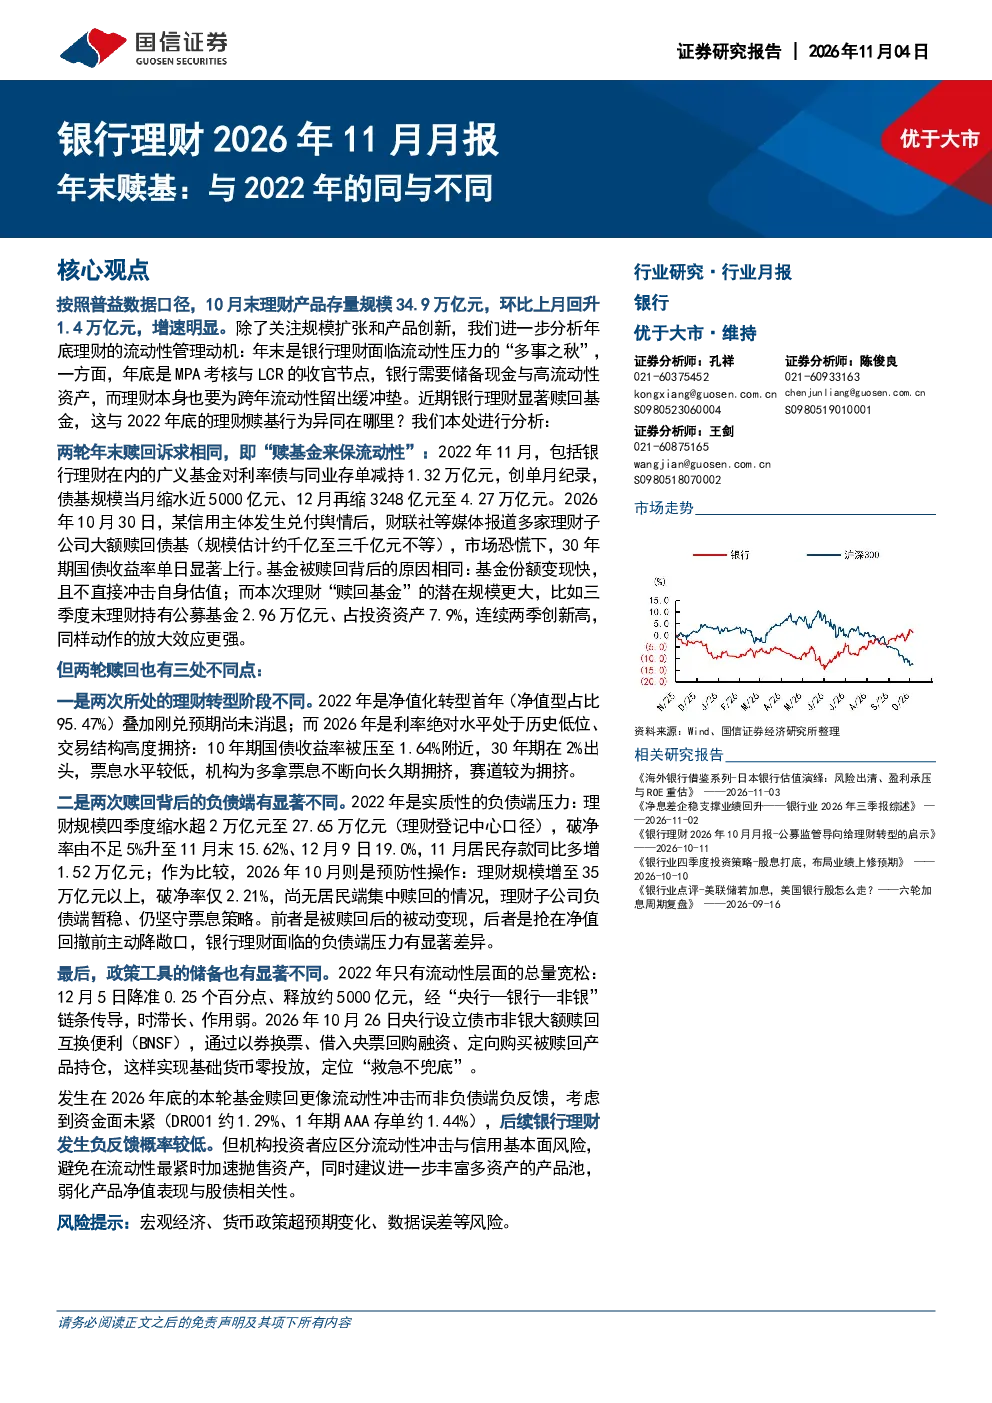
这份报告主要分析了2026年10月末银行理财市场的状况,特别是年末赎回基金的行为,并与2022年底的情况进行了对比。报告指出,年末是银行理财面临流动性压力的时期,需要储备现金与高流动性资产,同时理财本身也要为跨年流动性留出缓冲垫。报告还分析了近期银行理财显著赎回基金的原因和影响,以及与2022年底赎基行为的异同点。
银行理财行业未来的发展趋势是什么?
银行理财行业未来的发展趋势主要体现在产品创新和风险管理方面。随着利率市场化和净值化转型的深入,银行理财产品将更加注重多资产配置和风险管理,以应对市场波动和投资者需求的变化。同时,监管政策也将对银行理财行业产生重要影响,推动行业向更加规范和稳健的方向发展。
报告重点分析了哪些方向?
报告重点分析了年末赎回基金的动机和影响,以及与2022年底赎基行为的异同点。报告指出,年末赎回基金的诉求相同,都是为了保流动性,但两次所处的理财转型阶段、负债端压力和政策工具储备存在显著不同。报告还分析了2026年10月末银行理财市场的规模、收益率和新发产品情况。
当前银行理财市场的现状如何?
当前银行理财市场的现状是规模扩大、收益率回落。2026年10月末理财产品存量规模达到34.9万亿元,环比回升1.4万亿元。但10月份银行理财规模加权平均年化收益率回落至0.44%。新发产品主要集中在固收类,且大部分为封闭式产品。市场整体面临流动性压力,但尚未出现大规模的负债端负反馈。
报告有哪些风险提示?
报告提示,虽然当前银行理财市场尚未出现大规模的负债端负反馈,但机构投资者应区分流动性冲击与信用基本面风险,避免在流动性最紧时加速抛售资产。同时,建议进一步丰富多资产的产品池,弱化产品净值表现与股债相关性,以降低市场波动带来的风险。
你可能感兴趣
银行理财2026年11月月报:年末赎基:与2022年的同与不同
金融国信证券2026-11-04
2026年4月银行理财市场月报:银行理财大事记:赎回到账提速、产品净值回暖、存量规模回升
华宝证券2026-05-15
银行理财2026年9月月报存款搬家缓和,理财买基行为变化
金融国信证券2026-09-05
2022年11月银行理财市场月报:银行理财市场月度情报要闻
金融华宝证券2022-12-12
银行理财2026年9月月报:存款搬家缓和,理财买基行为变化
金融国信证券2026-09-05
海外银行风波追踪:瑞信和硅谷银行的同与不同
民生证券2023-03-21
医药流感专题:流感的现状与投资机会思考--2022年vs2020年的同与不同
医药生物华安证券2022-06-28
——央行报表及债券托管量观察:本轮赎回中理财表现有何不同?
华创证券2026-06-25
银行理财2026年7月月报:弱化的回表,他行代销如何影响理财展业
金融国信证券2026-07-08
银行理财2026年10月月报 公募监管导向给理财转型的启示
金融国信证券2026-10-11