猜你想问
这份报告主要分析了什么内容?
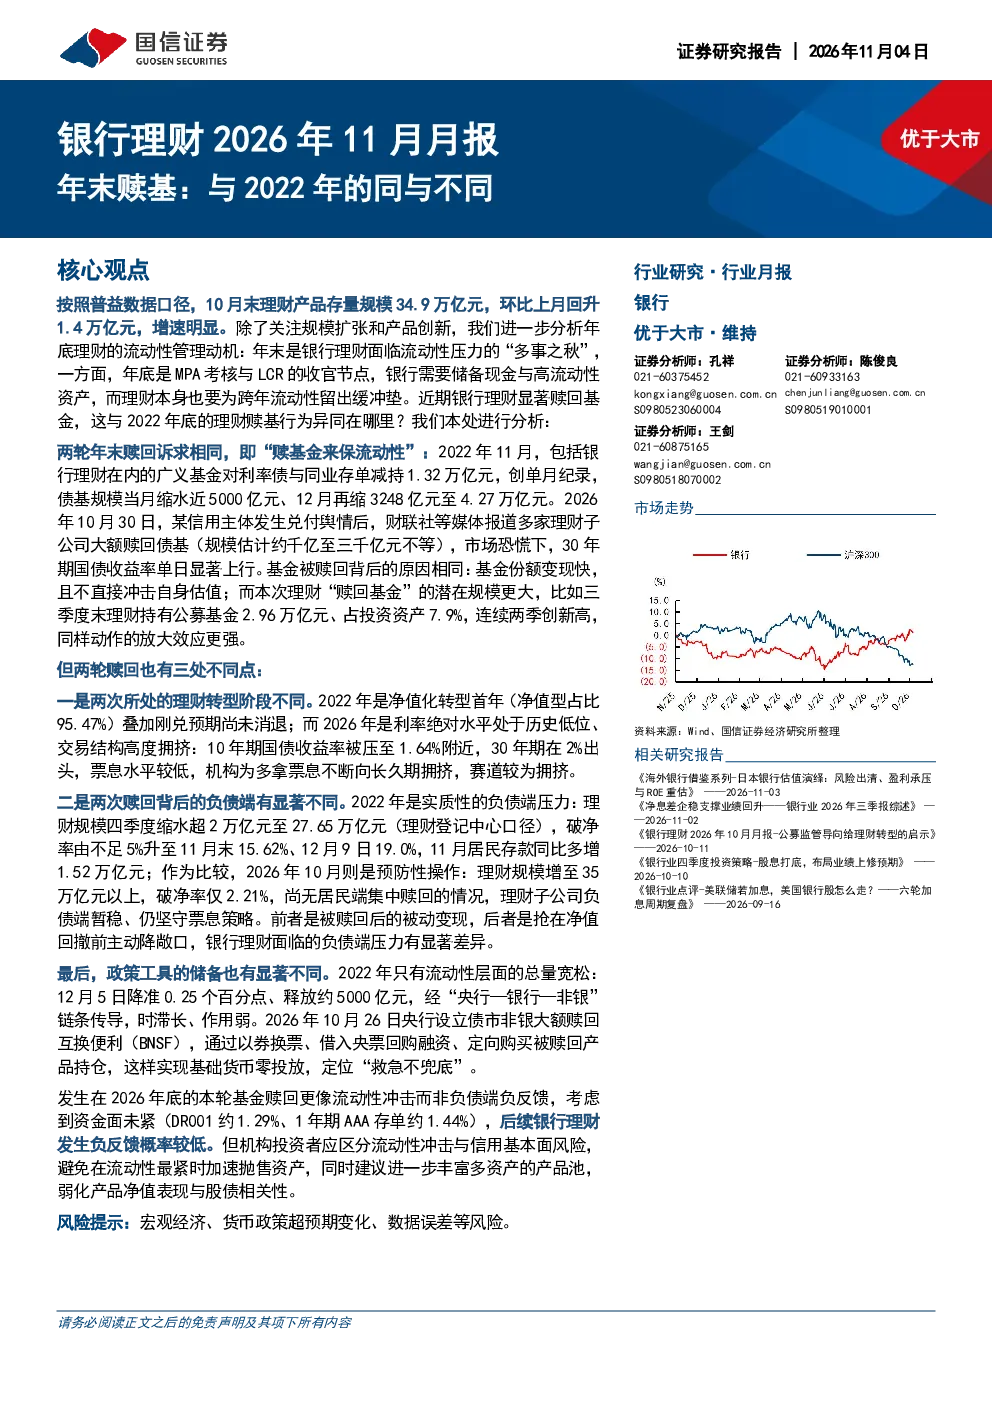
这份报告主要分析了2026年10月末银行理财的流动性管理动机,特别是年末赎回基金的现象,并与2022年底的赎基行为进行了对比分析。报告指出,年末是银行理财面临流动性压力的时期,需要储备现金与高流动性资产。两轮年末赎回的诉求相同,都是为了保流动性,但赎回的原因和规模有所不同。2022年主要是由于净值化转型首年,刚兑预期未消退;2026年则是由于利率绝对水平处于历史低位,交易结构高度拥挤,机构为多拿票息向长久期拥挤。此外,报告还分析了两轮赎回的不同点,包括理财转型阶段、负债端差异以及政策工具储备的不同。研究结论认为,发生在2026年底的本轮基金赎回更像流动性冲击而非负债端负反馈,后续银行理财发生负反馈概率较低。机构投资者应区分流动性冲击与信用基本面风险,避免在流动性最紧时加速抛售资产,建议进一步丰富多资产产品池,弱化产品净值表现与股债相关性。
银行理财行业未来发展趋势如何?
银行理财行业未来发展趋势主要体现在产品创新和风险管理方面。随着利率市场化和净值化改革的深入,银行理财将更加注重产品的多样性和风险控制。一方面,银行理财将推出更多元化的产品,包括混合型、固定收益型、权益型等多种类型,以满足不同投资者的需求。另一方面,银行理财将加强风险管理,建立更加完善的风险管理体系,以应对市场波动和风险挑战。此外,银行理财还将积极探索新的投资领域和投资方式,如绿色金融、科技创新等,以提升产品的竞争力和盈利能力。同时,监管政策也将对银行理财行业产生重要影响,银行理财需要密切关注政策变化,及时调整经营策略,以适应监管要求。
报告重点分析了哪些方向?
报告重点分析了年末银行理财赎回基金的现象,并与2022年底的赎基行为进行了对比分析。报告指出,年末是银行理财面临流动性压力的时期,需要储备现金与高流动性资产。两轮年末赎回的诉求相同,都是为了保流动性,但赎回的原因和规模有所不同。2022年主要是由于净值化转型首年,刚兑预期未消退;2026年则是由于利率绝对水平处于历史低位,交易结构高度拥挤,机构为多拿票息向长久期拥挤。此外,报告还分析了两轮赎回的不同点,包括理财转型阶段、负债端差异以及政策工具储备的不同。研究结论认为,发生在2026年底的本轮基金赎回更像流动性冲击而非负债端负反馈,后续银行理财发生负反馈概率较低。机构投资者应区分流动性冲击与信用基本面风险,避免在流动性最紧时加速抛售资产,建议进一步丰富多资产产品池,弱化产品净值表现与股债相关性。
当前市场现状如何判断?
当前市场现状可以从多个角度进行判断。首先,从理财产品规模来看,10月末理财产品存量规模达到34.9万亿元,环比回升1.4万亿元,增速明显。这表明银行理财市场仍然保持了一定的增长动力。其次,从投资资产结构来看,三季度末理财持有公募基金2.96万亿元,占投资资产的7.9%,这表明基金仍然是银行理财的重要投资标的。此外,10月份新发产品初始募集规模为4692亿元,业绩平均比较基准为2.30%,这也反映出投资者对银行理财产品的信心。然而,市场也存在一定的风险和挑战,如宏观经济波动、货币政策调整等,这些都可能对银行理财业务产生影响。因此,银行理财需要加强风险管理,以应对市场的不确定性。
报告有哪些风险提示?
报告提示了宏观经济、货币政策超预期变化等可能影响银行理财业务发展的风险。首先,宏观经济波动可能对银行理财产品的净值表现产生影响,如经济增长放缓、通货膨胀等,都可能影响投资者的收益预期。其次,货币政策调整也可能对银行理财业务产生影响,如利率变动、存款准备金率调整等,都可能影响银行理财产品的收益率和风险水平。此外,市场流动性变化也可能对银行理财业务产生影响,如市场资金紧张、债券收益率上升等,都可能增加银行理财产品的投资难度和风险。因此,银行理财需要密切关注宏观经济和货币政策的变化,及时调整经营策略,以应对潜在的风险。