猜你想问
晨光股份第三季度业绩报告核心内容是什么?
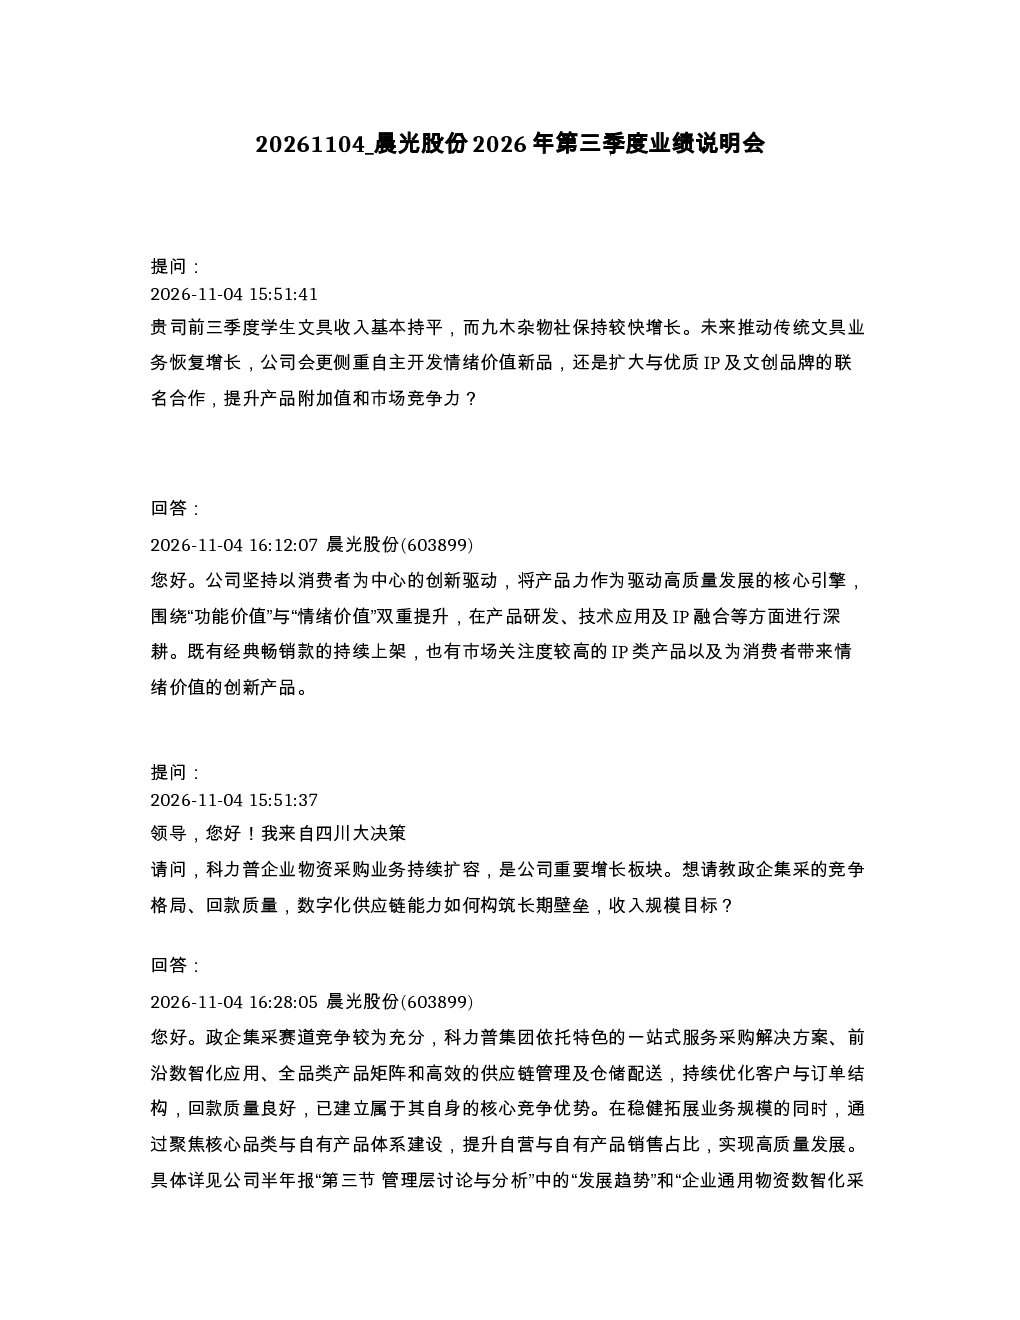
晨光股份2026年第三季度业绩说明会显示,公司围绕“功能价值”与“情绪价值”双重提升进行创新驱动发展。传统文具业务前三季度收入基本持平,但书写工具同比增长,得益于产品与渠道策略的有效执行。公司计划加强本册、修正、橡皮、尺规等品类投入,提升市场份额。九木杂物社作为业务升级桥头堡,通过门店升级、潮玩阵地打造、IP拓展等驱动品牌焕新。政企集采业务依托一站式解决方案与高效供应链,优化客户结构,回款质量良好,建立核心竞争优势。ESG方面,公司执行面向2030年的可持续发展战略,推动理念转化为可量化行动,涵盖可持续产品、供应链及社区赋能等。
文具行业发展趋势如何?
文具行业正经历从功能性向情感价值延伸的转型。传统文具增长放缓,但细分品类如书写工具、文创杂货等存在增长潜力。数字化转型推动政企集采业务模式升级,一站式服务和供应链效率成为核心竞争力。IP融合与品牌化成为提升产品溢价的关键,九木杂物社等新品牌通过潮玩、主题营销等吸引年轻消费群体。可持续发展理念逐渐渗透,环保材料和供应链透明度受关注,为行业带来长期发展机遇。
报告重点分析了哪些方向?
报告重点分析了晨光股份在传统文具升级、文创品牌拓展及政企集采业务三个方向的战略布局。传统文具通过产品创新和渠道优化提升竞争力,聚焦本册、修正等高增长品类。九木杂物社作为升级平台,通过门店改造、IP联名和线上渠道建设焕新品牌形象。政企集采业务则依托数字化工具和全品类产品矩阵,优化客户结构,强化服务能力。ESG战略的落地执行也是报告关注点,推动公司向可持续发展模式转型。
当前文具市场竞争状况如何?
当前文具市场竞争呈现多元化格局,传统文具领域竞争激烈,市场份额相对稳定,但头部企业通过产品创新和渠道下沉维持优势。文创杂货赛道增长迅速,九木杂物社等新品牌凭借差异化定位快速崛起。政企集采业务方面,一站式服务和供应链效率成为关键竞争要素,晨光股份通过数字化工具和全品类产品构建了竞争优势。IP授权和品牌联名成为提升产品附加值的重要手段,但需警惕同质化竞争风险。
研报提示哪些风险?
研报提示晨光股份面临的主要风险包括:传统文具业务增长天花板,依赖大卖场渠道可能受零售环境波动影响;文创品牌扩张需持续投入,九木杂物社能否持续吸引年轻消费者存在不确定性;政企集采业务对政策依赖度高,回款周期可能受客户预算调整影响。此外,IP授权和潮玩营销存在潮流快速更迭的风险,供应链环保合规性也可能带来潜在挑战。