猜你想问
福瑞达2026年第三季度业绩报告核心内容是什么?
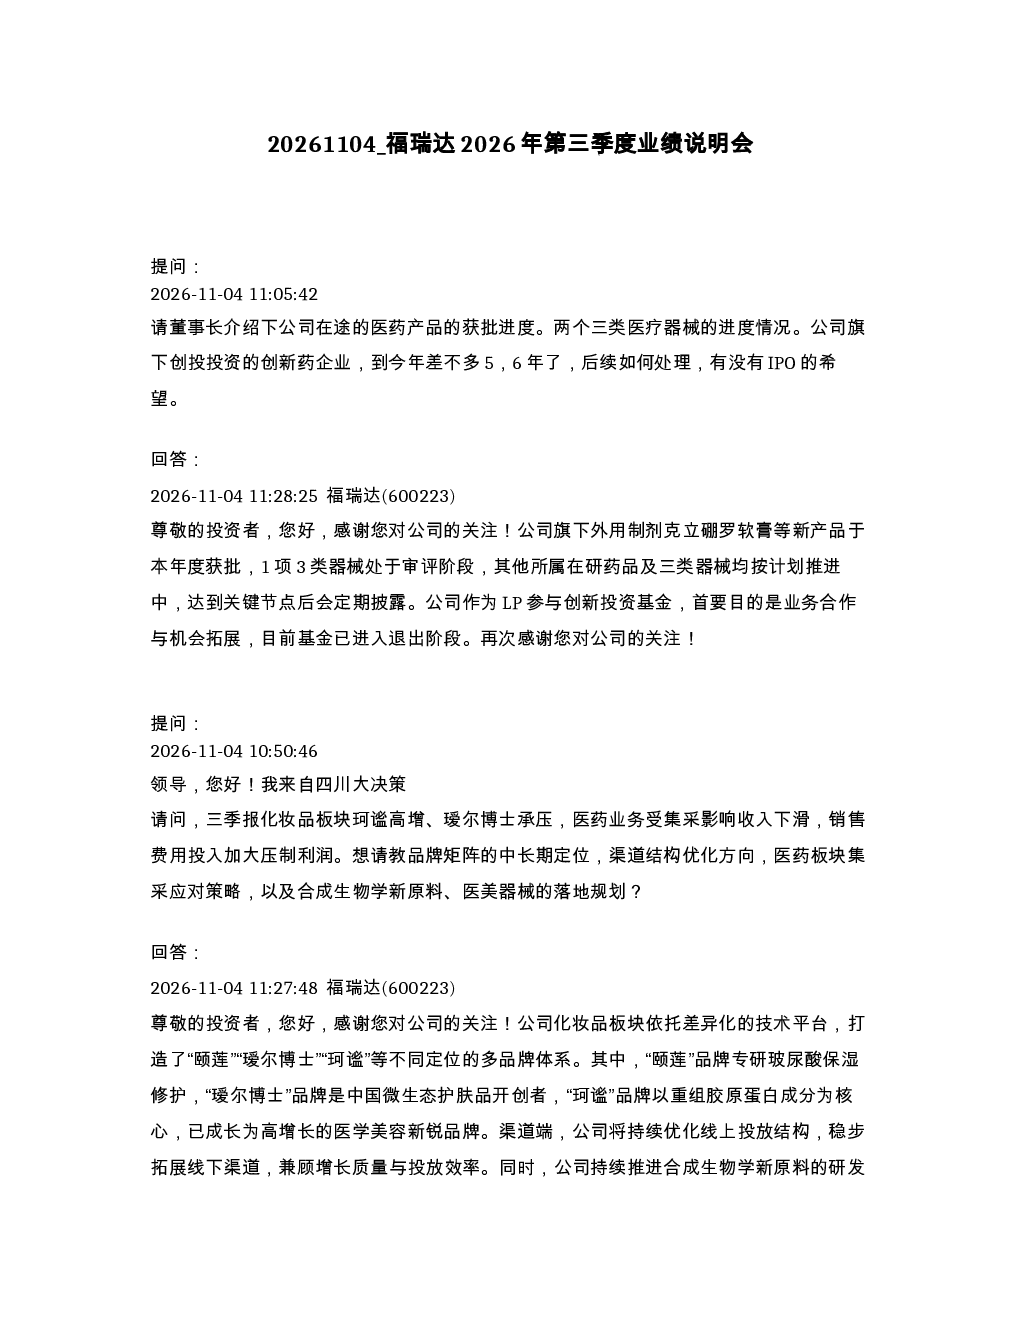
福瑞达2026年第三季度业绩说明会主要围绕医药板块受集采影响收入下滑约24%,化妆品板块收入增长约6.84%,原料板块毛利率提升至42.85%展开。公司战略从多品牌并行向精准渠道+高毛利单品转型,医药业务进行结构性优化,强化成本管控,并夯实合成生物技术优势推动原料业务发展。
医药行业发展趋势如何?
医药行业受集采政策影响明显,企业需优化渠道结构,聚焦核心单品推进研发创新与产能升级。同时,皮肤黏膜系列成为医药板块核心发展方向,自研与联合开发相结合。原料板块毛利率提升,显示技术优势与核心竞争力的重要性日益凸显。
报告重点分析了哪些方向?
报告重点分析了医药板块收入下滑的应对策略、化妆品板块的品牌矩阵与渠道优化、原料板块的毛利率提升与战略定位,以及公司整体从多品牌并行向精准渠道+高毛利单品的战略转型。此外,还关注了财务状况的“增收不增利”现象及降本增效措施。
当前市场对福瑞达的判断是什么?
当前市场关注福瑞达医药板块受集采影响收入下滑,但化妆品板块增长及原料板块毛利率提升带来的结构性机会。公司战略转型方向受到市场关注,特别是向精准渠道和高毛利单品的聚焦,以及合成生物技术优势的夯实。综合毛利率提升至56.0%显示成本控制成效,但净利率下降需持续关注。
研报提示哪些风险?
研报提示医药板块受集采政策持续影响存在收入下滑风险,化妆品板块营销费用率上升可能影响利润率,同时公司战略转型过程中需关注新旧业务协同效果。此外,独立董事将发挥监督作用确保剥离低效医药资产时不损害股东权益,需关注相关进程的透明度与公平性。
你可能感兴趣
600223 福瑞达 鲁商福瑞达医药股份有限公司2026年半年度业绩说明会会议纪要
未知机构2026-09-18
福瑞达2026年半年度业绩说明会
未知机构2026-09-18
福瑞达(600223)业绩说明会交流实录-调研纪要
未知机构2024-04-30
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26