猜你想问
特变电工第三季度业绩报告核心内容有哪些?
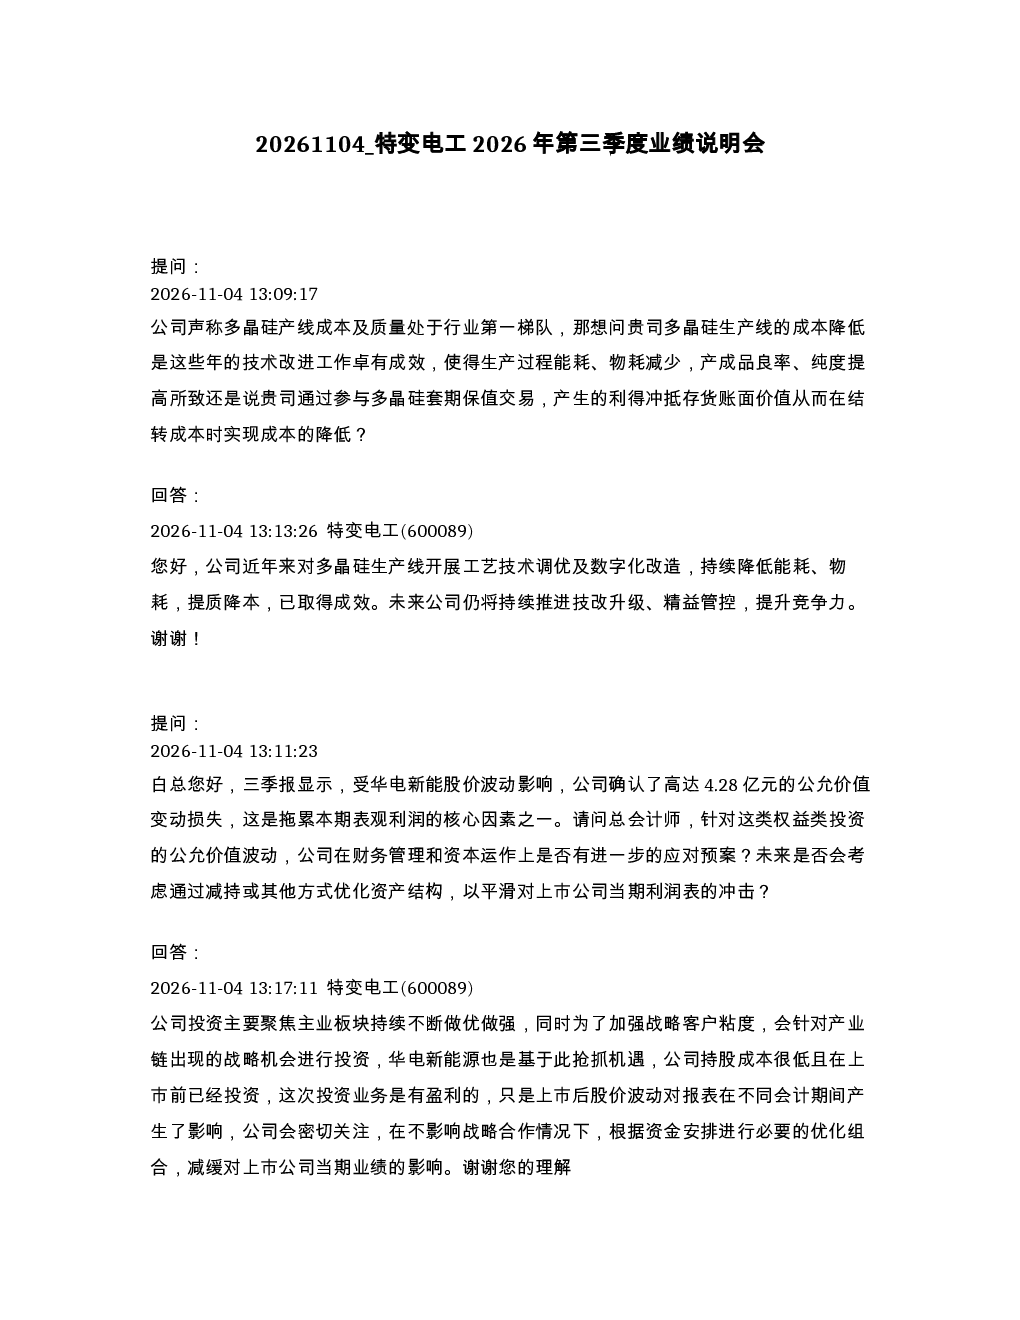
特变电工2026年第三季度业绩说明会披露了多晶硅业务成本质量处于行业第一梯队,权益类投资确认4.28亿元公允价值变动损失主要源于华电新能股价波动,第二曲线业务积极培育固态变压器等,几内亚项目整体工程形象进度完成约51%,存货跌价准备计提约6.85亿元主要源于多晶硅业务,输变电产业国内市场签约555.84亿元,国际单机签约20.60亿美元,煤炭核定产能为7,400万吨/年,海外市场订单增长强劲,资产负债率为57.33%,经营性现金流净额同比增长21.41%,战略规划将坚持四大产业协同发展,风险控制设立了风控部门,新疆煤炭需求预计有比较明显的增量,投资华电新能总体有投资收益。
多晶硅行业发展趋势如何?
多晶硅行业当前价格处于底部支撑区域,未来大幅下行空间有限,公司先进产能基地开工负荷将根据市场情况及经营策略确定,随着行业“反内卷”政策和落后产能出清,公司先进产能基地开工负荷将根据市场情况确定,后期减值风险需根据减值测试结果判断。
报告重点分析了哪些方向?
报告重点分析了多晶硅业务成本质量、权益类投资公允价值变动损失、第二曲线业务发展、几内亚项目进度、存货跌价准备计提、输变电产业订单情况、煤炭产能及销售、海外市场增长、资产负债率与自由现金流、战略规划、“十五五”时期四大产业协同发展、风险控制、新疆煤炭需求及华电新能投资收益等方向。
当前市场现状如何判断?
当前市场现状显示多晶硅价格处于底部支撑区域,输变电产业国内市场签约额同比增幅33.86%,国际单机签约额同比增长66%,海外市场订单增长强劲,新疆煤炭总体过剩、出疆运力受限,不会大幅涨价,公司资产负债率为57.33%,经营性现金流净额同比增长21.41%。
研报有哪些风险提示?
研报提示多晶硅业务后期减值风险需根据减值测试结果判断,权益类投资公允价值变动损失主要源于华电新能股价波动,第二曲线业务市场需求尚小,处于起步阶段,几内亚项目累计投入金额、剩余资本开支等未详细说明,新疆煤炭需求预计有比较明显的增量,需积极申请扩大合法产能,新能源板块电价下行、消纳压力加大等经营挑战需加强运营电站风险管控、优化电站运维管理、拓展消纳渠道、锁定长协电量等措施努力增加电站收益。