猜你想问
大众品板块三季度业绩表现如何?
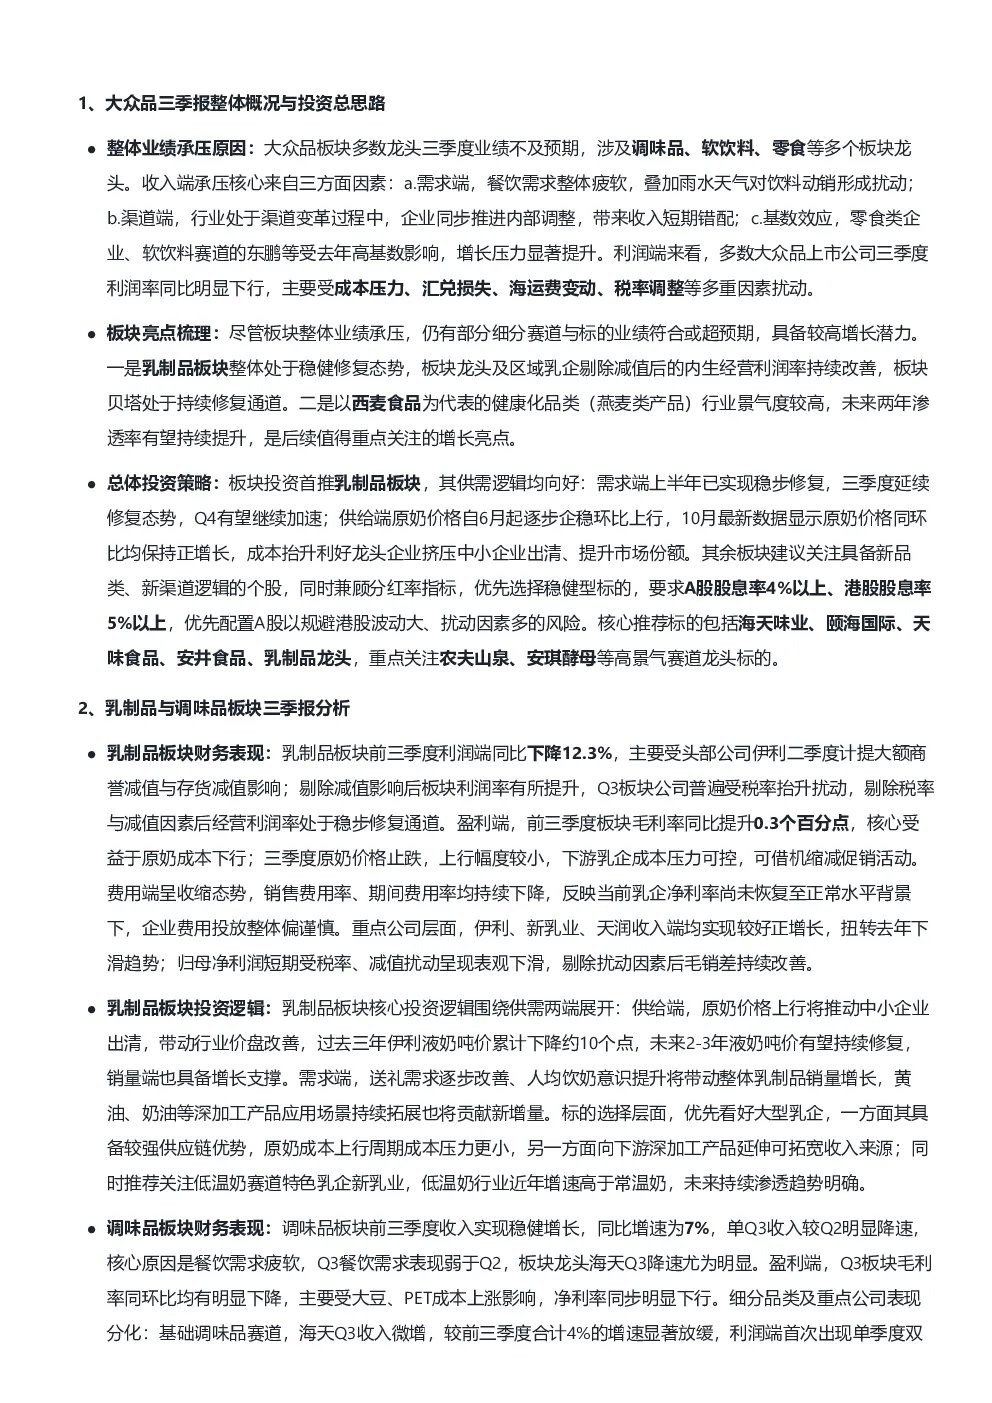
大众品板块多数龙头三季度业绩不及预期,涉及调味品、软饮料、零食等板块。收入端承压主要来自餐饮疲软、雨水天气扰动饮料动销、渠道调整导致短期收入错配,以及基数效应下零食、软饮料赛道企业增长压力。利润端多数上市公司三季度利润率同比明显下行,主要受成本压力、汇兑损失、海运费变动、税率调整等多重因素扰动。
乳制品板块有哪些投资亮点?
乳制品板块处于稳健修复态势,龙头及区域乳企内生经营利润率持续改善。健康化品类如西麦食品代表的燕麦类产品行业景气度高,未来两年渗透率有望持续提升。核心逻辑围绕供需两端:供给端原奶价格上涨推动中小企业出清,带动行业价盘改善;需求端送礼需求改善、人均饮奶意识提升,黄油、奶油等深加工产品拓展应用场景。优先看好大型乳企(供应链优势、向深加工延伸),推荐关注低温奶赛道特色乳企新乳业。
报告对调味品板块的分析重点是什么?
报告分析调味品板块前三季收入稳健增长7%,但单Q3较Q2明显降速,主要受餐饮疲软影响。Q3毛利率同环比均下降,主要因大豆、PET成本上涨,净利率同步下行。细分赛道中,基础调味品(如海天)Q3利润首次双位数下滑,中炬高新、天味食品受益低基数;复合调味品(如宝立食品、天味食品)表现稳健,收入增速快于基础调味品。酵母赛道方面,安琪酵母前三季收入同比增长15%,但单Q3受餐饮疲软影响降速,利润端受汇兑、运费、成本上涨影响下滑,扣非净利润基本持平。报告建议优选基础调味品龙头,关注安琪酵母长期成长逻辑。
饮料板块的市场现状如何?
饮料板块前三季收入同比增长8%,但单Q3同比下降7%,主要受雨水天气扰动动销和促销力度大导致价盘下行影响。Q3利润同比下滑幅度高于收入端,主要因PET成本大幅上涨。报告优先关注健康化、功能化品类公司(如百润股份、东鹏、农夫山泉),关注烈酒新品铺货及开商进度,东鹏股息率高提供支撑。若明年天气改善、PET价格回落,行业有望修复。
研报提示哪些投资风险?
报告提示大众品板块整体业绩承压风险,主要来自需求端餐饮疲软、渠道端调整、成本端上涨等多重因素。调味品板块短期利润率下滑风险,主要因原材料成本上涨。饮料板块面临动销扰动和成本上涨压力。休闲食品板块成本端压力凸显,部分公司利润下滑。食品加工板块利润端竞争压力大,利润率持续下行。投资者需关注行业周期性波动和成本控制能力,以及宏观经济环境变化对消费需求的潜在影响。