猜你想问
大众品三季报核心内容是什么?
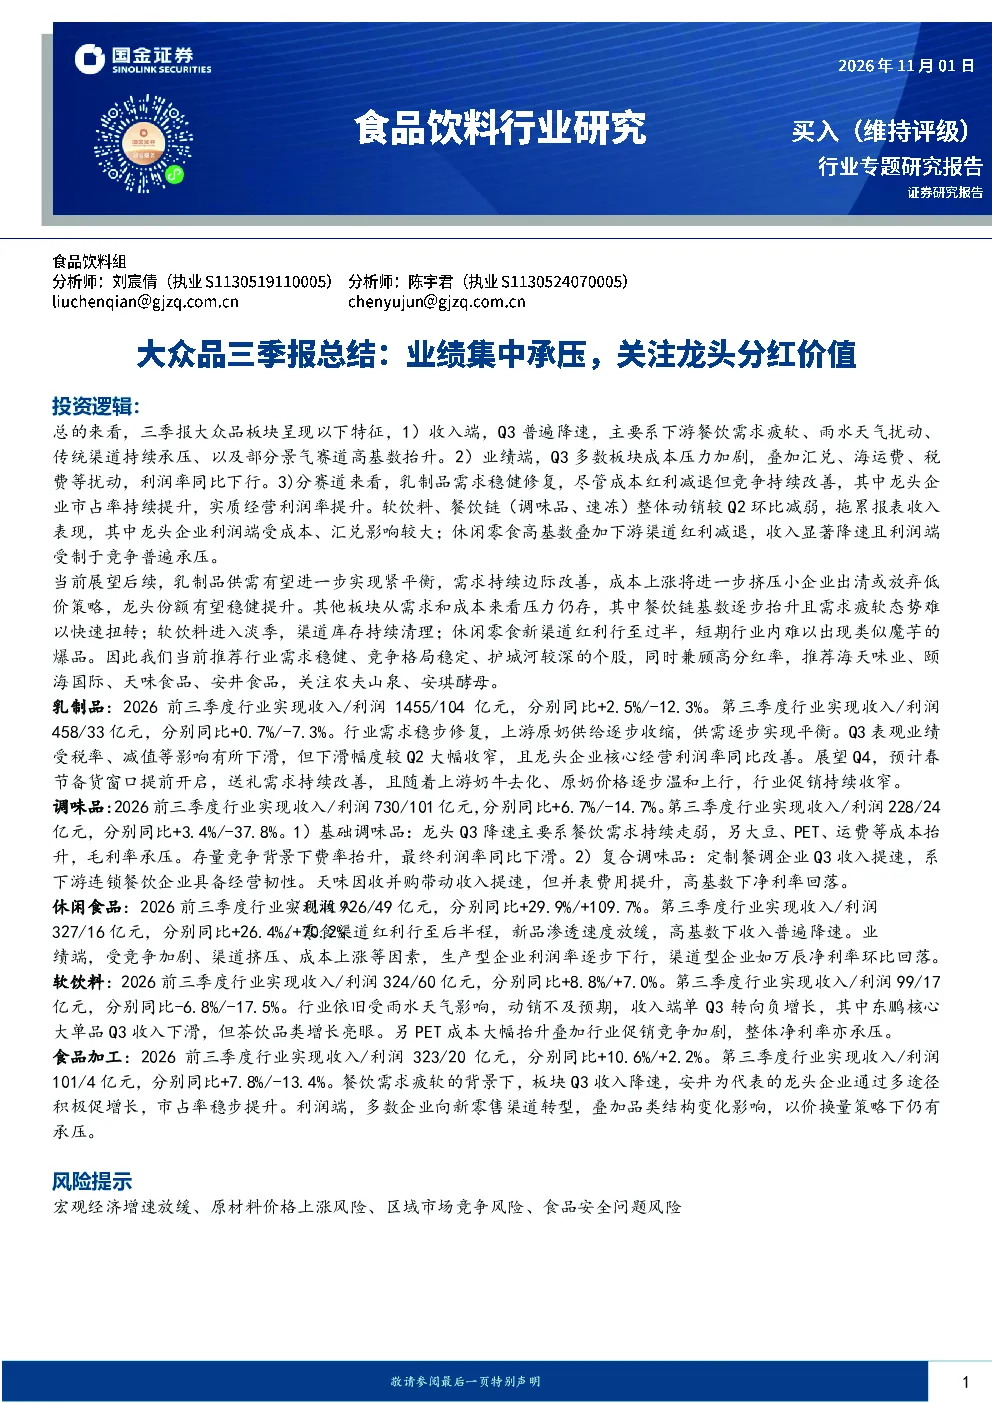
报告显示大众品板块收入普遍降速,受餐饮需求疲软、雨水天气、传统渠道承压及高基数影响。多数板块成本压力加剧,利润率同比下行。乳制品需求稳健修复,龙头企业市占率提升,实质经营利润率改善;软饮料、餐饮链整体动销减弱,龙头企业利润受成本、汇兑影响;休闲零食收入显著降速,利润端竞争承压。
食品饮料行业未来发展趋势如何?
乳制品供需有望实现紧平衡,需求持续边际改善,成本上涨将挤压小企业,龙头份额有望稳健提升。餐饮链需求疲软态势难以快速扭转,软饮料进入淡季,渠道库存清理;休闲零食新渠道红利行至过半,短期内难以出现类似魔芋的爆品。建议关注需求稳健、竞争格局稳定、护城河较深的个股,兼顾高分红率。
研报重点分析了哪些行业方向?
报告重点分析了乳制品、调味品、休闲食品、软饮料、食品加工五大赛道的业绩表现及发展趋势。乳制品方面,关注供需平衡改善及龙头盈利修复;调味品方面,关注基础调味品集中度提升及复合调味品结构性增长;休闲食品方面,关注渠道红利减退及经营改善;软饮料方面,关注品牌、渠道及供应链优势企业;食品加工方面,关注产品创新及渠道拓展能力。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现分化态势,乳制品需求稳步修复,龙头企业竞争持续改善;调味品基础赛道增速放缓,复合赛道增长普遍好于基础赛道;休闲零食收入端延续分化,量贩渠道加速开店,但传统渠道收缩;软饮料受需求疲软、竞争加剧影响,收入增速放缓;食品加工餐饮需求偏弱,成本竞争压力仍存。
研报提示了哪些投资风险?
报告提示宏观经济增速放缓、原材料价格上涨、区域市场竞争加剧、食品安全问题等风险。宏观经济放缓可能影响消费需求,原材料价格上涨将加剧成本压力,区域市场竞争可能导致价格战,食品安全问题则可能引发消费者信任危机。建议投资者关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
大众品中报业绩总结:行业需求集中承压,龙头业绩彰显韧性
食品饮料国金证券2024-08-31
食品饮料行业专题研究:大众品中报总结,需求承压关注成长与分红主线
食品饮料国金证券2026-09-01
食品饮料行业研究:大众品中报总结:需求整体承压,关注成长+分红主线
食品饮料国金证券2026-08-31
食品饮料行业专题报告:大众品三季报业绩总结 把握结构景气 重视龙头价值
食品饮料国金证券2025-11-01
大众品中报业绩总结:需求持续承压,龙头凸显韧性
有色金属国金证券2025-09-02
食品饮料行业2025年三季报综述:白酒报表端承压,关注高质量增长的大众品龙头
食品饮料华龙证券2025-11-18
国金大众品26年中报总结 需求承压看成长与分红
未知机构2026-09-03
大众品板块三季报总结:成本红利兑现,需求依旧承压
食品饮料国金证券2024-11-03
国金食饮 大众品中报业绩总结需求整体承压 关
未知机构2026-08-30
食品饮料行业2019年中报总结:白酒如期兑现业绩,大众品份额加速集中
食品饮料华创证券2019-09-01