猜你想问
这份研报主要分析了什么内容?
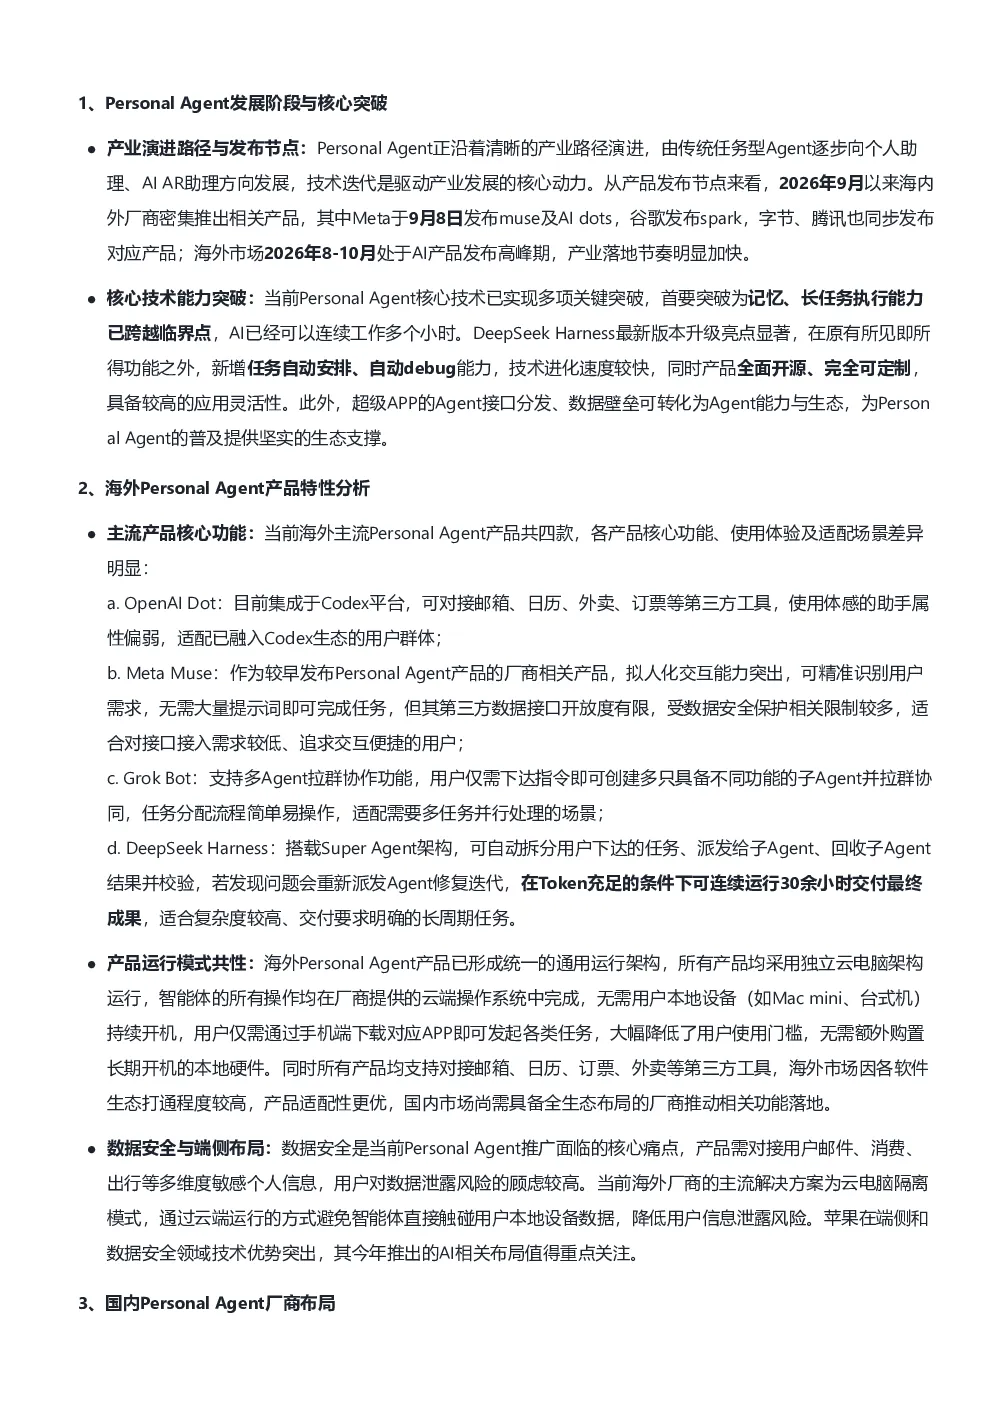
这份研报主要分析了AI个人助手(Personal Agent)的产业演进路径、核心技术突破、国内外厂商布局、市场情绪与估值分析以及投资方向。报告指出Personal Agent正从传统任务型Agent向个人助理、AI AR助理演进,技术迭代是核心驱动力。海外市场在2026年8-10月进入AI产品发布高峰期,产业落地加速。核心技术实现多项突破,如DeepSeek Harness的长任务执行能力跨越临界点。报告还分析了国内外主流大模型产品的特点,如Kimi、ZCode和DeepSeek Harness等,并探讨了AI对传统广告生态的冲击以及掌握流量、付费、数据资源的厂商的长期竞争优势。最后,报告梳理了投资方向,包括Personal Agent相关标的、国产算力链以及外部环境利好等因素。
AI个人助手赛道的发展趋势如何?
AI个人助手赛道正沿着从传统任务型Agent向个人助理、AI AR助理的清晰路径发展,技术迭代是核心驱动力。当前核心技术实现多项突破,如记忆和长任务执行能力跨越临界点,DeepSeek Harness等模型可连续工作30余小时,并支持任务自动安排和自动debug能力。海外市场在2026年8-10月进入AI产品发布高峰期,产业落地加速。国内大模型能力与海外差距约2个月,开源模型如Kimi在B端部署成本上具有显著优势。AI对传统广告生态产生冲击,掌握流量、付费、数据资源的厂商具备长期竞争优势。未来,AI个人助手将更加智能化、个性化,并与超级APP的Agent接口分发和数据壁垒转化相结合,推动普及。
报告中重点分析了哪些方向?
报告中重点分析了AI个人助手的产业演进路径、核心技术突破、国内外厂商布局、市场情绪与估值分析以及投资方向。在产业演进路径方面,报告指出Personal Agent正从传统任务型Agent向个人助理、AI AR助理演进,技术迭代是核心驱动力。在核心技术突破方面,报告强调了记忆和长任务执行能力的跨越临界点,如DeepSeek Harness等模型的长任务执行能力。在国内外厂商布局方面,报告分析了腾讯、字节跳动、阿里、百度等国内头部厂商的布局情况,以及Kimi、ZCode、DeepSeek Harness等国内主流大模型产品的特点。在市场情绪与估值分析方面,报告指出2026年10月以来AI板块下跌源于对2028年及以后的不确定性,市场情绪释放后出现反弹。在投资方向方面,报告梳理了Personal Agent相关标的、国产算力链以及外部环境利好等因素。
当前AI个人助手市场的现状如何?
当前AI个人助手市场正处于快速发展阶段,技术迭代是核心驱动力。海外市场在2026年8-10月进入AI产品发布高峰期,产业落地加速。主流海外产品如OpenAI Dot、Meta Muse、Grok Bot、DeepSeek Harness在功能、体验和场景适配上差异明显,运行模式统一采用独立云电脑架构,数据安全方面主流方案为云电脑隔离模式。国内头部厂商如腾讯、字节跳动、阿里、百度等也在积极布局,国内主流大模型产品如Kimi、ZCode、DeepSeek Harness各具特色。AI对传统广告生态产生冲击,掌握流量、付费、数据资源的厂商具备长期竞争优势。市场情绪方面,2026年10月以来AI板块下跌源于对2028年及以后的不确定性,市场情绪释放后出现反弹。
研报中提示了哪些风险?
研报中提示了AI个人助手市场的一些风险。首先,市场情绪波动风险,2026年10月以来AI板块下跌源于对2028年及以后的不确定性,市场情绪释放后出现反弹,但未来市场情绪仍可能存在波动。其次,技术迭代风险,AI个人助手技术发展迅速,厂商需要持续投入研发以保持竞争力。再次,生态构建风险,AI个人助手的普及需要超级APP的Agent接口分发和数据壁垒转化,生态构建仍需时间。此外,数据安全和隐私保护风险也不容忽视,主流方案为云电脑隔离模式,但数据安全和隐私保护仍需加强。最后,竞争加剧风险,随着越来越多的厂商进入市场,竞争将更加激烈,厂商需要不断提升产品竞争力。