猜你想问
这份报告的核心内容是什么?
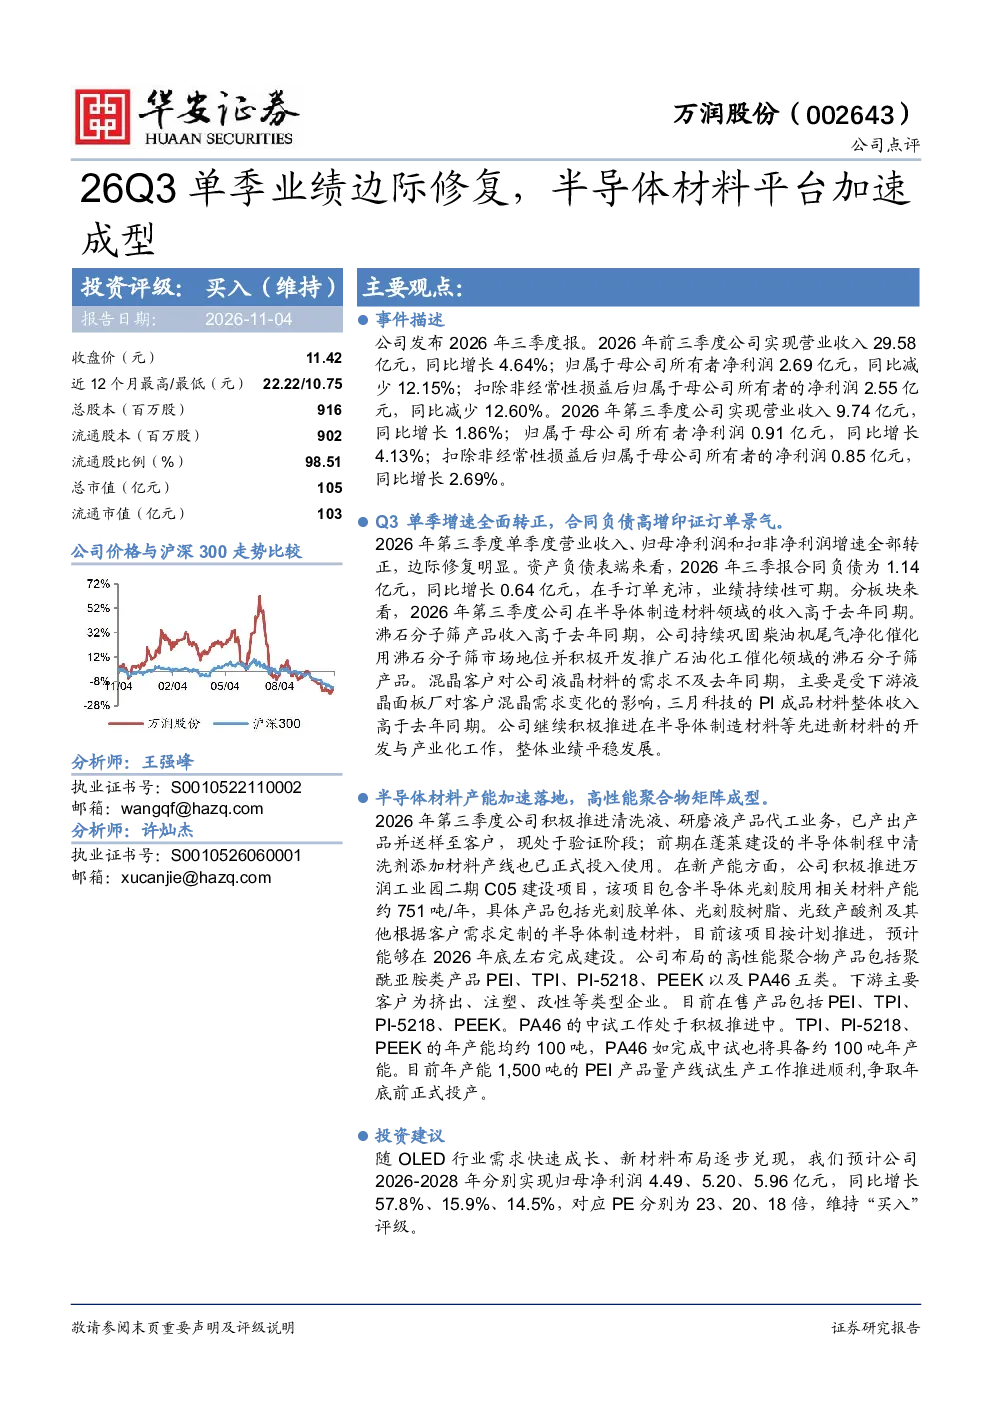
报告显示2026年前三季度公司营收同比增长4.64%至29.58亿元,但归母净利润同比减少12.15%至2.69亿元。第三季度单季营收和归母净利润分别同比增长1.86%和4.13%。合同负债同比增长0.64亿元至1.14亿元,在手订单充沛。半导体制造材料收入增长,沸石分子筛产品收入增长,PI成品材料收入增长。
半导体材料行业的发展趋势如何?
半导体材料行业持续向先进材料拓展,万润股份在清洗液、研磨液产品代工业务已产出,蓬莱产线正式投入使用,万润工业园二期C05建设项目推进中,预计2026年底完成,包含光刻胶用相关材料产能约751吨/年。聚酰亚胺类产品(PEI、TPI、PI-5218、PEEK、PA46)布局持续推进,PEI产品量产线试生产顺利,争取年底投产。
报告重点分析了哪些方向?
报告重点分析了公司半导体材料平台的加速成型,包括清洗液、研磨液产品代工业务产出,蓬莱产线投入使用,以及万润工业园二期C05建设。同时关注聚酰亚胺类产品布局,PEI产品量产线试生产,TPI、PI-5218、PEEK、PA46产能规划及中试进展。
当前市场对半导体材料行业的现状如何?
当前市场对半导体材料行业需求旺盛,万润股份合同负债同比增长0.64亿元至1.14亿元,在手订单充沛,业绩持续性可期。半导体制造材料收入同比增长,沸石分子筛产品收入增长,巩固市场地位并拓展新领域;PI成品材料收入增长,持续推进先进新材料开发。
这份报告有哪些风险提示?
报告提示的主要风险包括新建项目建设进度不及预期,可能导致产能落地延迟;原材料及产品价格大幅波动,可能影响公司盈利能力;宏观经济下行,可能抑制下游客户需求,进而影响公司业绩表现。
你可能感兴趣
3D耗材多材料平台加速成型,关注新业务放量下的利润修复
国金证券2026-10-28
公司信息更新报告:2024H1业绩同比高增,半导体材料平台公司成型
基础化工开源证券2024-08-20
单季利润再创新高超预期,汽车及电子平台成型加速新成长
建筑建材中泰证券2021-01-28
浙大师徒联手创业,利润三年翻5倍!光伏“卖铲人”转战半导体设备,晶体材料平台已悄然成型
北京韬联科技2024-05-21
26Q3业绩超预期,新材料成长曲线加速成型
基础化工华安证券2026-11-04
风口研报·公司 HBM、CoWoS等先进封装领域扩产设备加速突破,这家公司坚持平台化发展思路,半导体等新增长点已经逐步成型;锂电厂商产能普遍紧张,这家
浙商证券&西南证券2025-09-24
万华化学26Q3业绩超预期,新材料成长曲线加速成型
华安证券2026-11-04
机构调研这家半导体设备供应商平台化布局加速成型产品已覆盖超30前道设备20260827
未知机构2026-08-27
11-57 国恩股份A 国恩科技H点评26Q3业绩符合预期AI半导体材料矩阵逐渐清晰
未知机构2026-10-29
半导体材料 EDA 26Q3业绩点评
未知机构2026-10-27