猜你想问
浙江鼎力最新业绩表现如何?
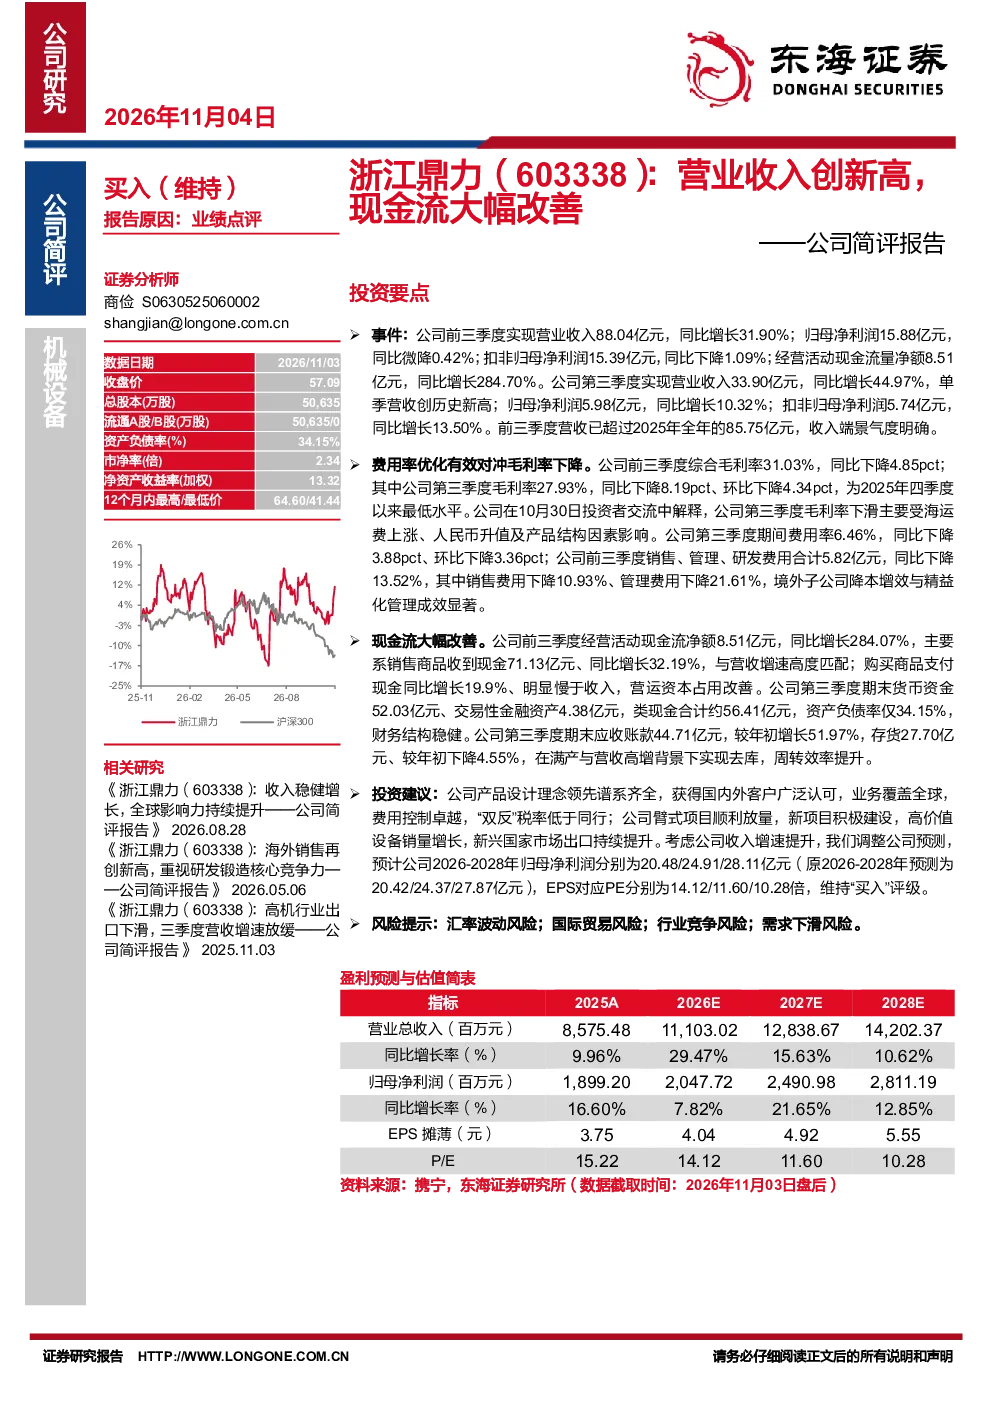
公司前三季度实现营业收入88.04亿元,同比增长31.90%;归母净利润15.88亿元,同比微降0.42%;扣非归母净利润15.39亿元,同比下降1.09%。第三季度单季营收33.90亿元,同比增长44.97%,创历史新高;归母净利润5.98亿元,同比增长10.32%。收入端景气度高,营收已超2025年全年目标的85.75%
浙江鼎力所在行业发展趋势如何?
公司所处行业受益于全球工程机械需求增长,特别是臂式起重机等高端产品市场扩张。新兴国家基建投资增加,推动出口提升。行业竞争加剧,但公司凭借产品设计领先、全球覆盖及费用控制优势保持竞争力。臂式项目放量及新项目积极建设,显示行业景气度持续向好
研报重点分析了浙江鼎力的哪些方面?
报告重点分析了公司业绩表现、收入端景气度、费用率优化、现金流改善及营运效率。公司收入增长强劲,费用率下降显著,现金流大幅改善,存货去库体现周转效率提升。投资逻辑聚焦于产品设计优势、臂式项目放量、新项目布局及新兴市场出口增长
当前浙江鼎力市场状况如何?
公司市场状况良好,营收高增,现金流充裕,财务结构稳健。第三季度单季营收创历史新高,毛利率虽下降但费用率显著改善,降本增效成效明显。应收账款增长与存货下降并存,显示满产背景下周转效率提升。整体经营稳健,市场认可度高
研报提示了哪些风险?
研报提示的主要风险包括汇率波动可能影响利润,国际贸易环境变化带来不确定性,行业竞争加剧可能压缩利润空间,以及下游基建需求下滑可能影响公司业绩。需关注这些风险对公司经营的影响
你可能感兴趣
营业收入及回款创新高 ,融资成本大幅降低
房地产中投证券2015-08-17
陕鼓动力(601369):营业收入实现增长,经营现金流显著改善——公司简评报告
东海证券2026-09-18
营业收入仍具韧性,盈利承压业绩下滑,Q3毛利率和现金流改善
建筑建材国投证券2024-11-03
有色金属:海外季报:JX 金属 2026Q2 营业收入同比增长 36%至 2606 亿日元,营业利润同比增长 176%至 814 亿日元,AI 相关材料需求及铜价上涨推动业绩大幅改善
有色金属华西证券2026-08-17
Q3单季现金流大幅好转,单季收入创新高
机械设备东吴证券2018-10-24
单季收入与盈利创新高,现金流持续改善
建筑建材国盛证券2019-10-26
零售营业收入稳步恢复,利润和现金流承压
轻工制造亿翰智库2021-08-30
大宗带动营业收入提升,利润和现金流承压
轻工制造亿翰智库2021-08-26
公司信息更新报告:业务稳健增长,现金流大幅改善
信息技术开源证券2025-08-30
2025年半年报点评:25Q2盈利能力显著改善,现金流大幅提升
电子设备民生证券2025-08-18