猜你想问
这份研报的核心内容是什么?
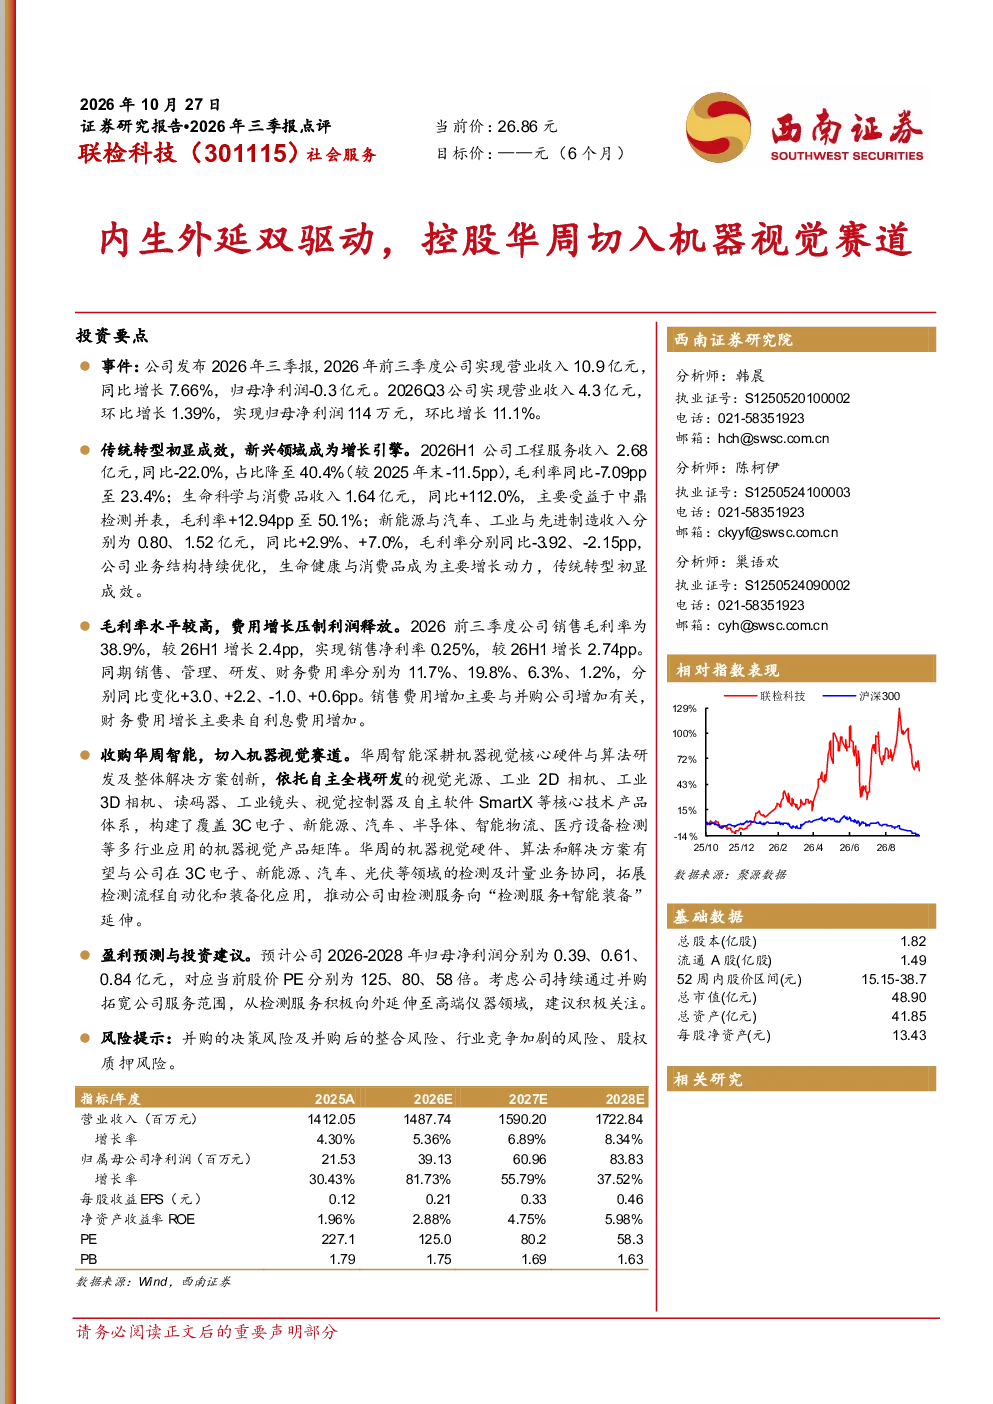
这份研报主要分析了公司在2026年第三季度的业绩表现。报告指出,公司业务结构持续优化,生命健康与消费品成为主要增长动力,传统转型初显成效。工程服务收入同比下滑22.0%,而生命科学与消费品收入同比大幅增长112.0%。此外,公司通过收购华周智能切入机器视觉赛道,拓展检测流程自动化和装备化应用,推动业务向“检测服务+智能装备”延伸。整体来看,公司通过内生增长和外部并购双驱动发展,未来增长潜力值得期待。
机器视觉赛道的发展趋势如何?
机器视觉赛道正快速发展,应用场景不断拓宽。随着工业4.0和智能制造的推进,机器视觉在3C电子、新能源、汽车等多行业需求持续增长。华周智能作为拥有全栈研发能力的机器视觉企业,其产品覆盖多个重要行业,具备较强的市场竞争力。未来,机器视觉技术将向更高精度、更快速度、更强智能化方向发展,成为推动产业升级的重要技术力量。公司切入该赛道,有望抓住行业增长机遇。
研报重点分析了哪些方向?
研报重点分析了公司业务结构的优化情况、收入增长动力以及并购战略。报告显示,公司正积极推动传统业务转型,生命健康与消费品业务已成为主要增长引擎。同时,公司通过收购华周智能,成功拓展了机器视觉业务领域,实现了从检测服务向“检测服务+智能装备”的业务延伸。这一系列举措表明公司正通过内生增长和外部并购双轮驱动,提升综合竞争力。
当前市场对公司的判断是怎样的?
当前市场对公司的判断是积极关注。公司通过业务结构优化和并购扩张,展现出较强的增长潜力。生命健康与消费品业务的快速增长,以及机器视觉赛道的成功切入,为公司的未来发展奠定了坚实基础。虽然短期内部分业务收入有所波动,但长期来看,公司通过多元化布局和技术创新,有望在市场竞争中占据有利地位。
研报提到了哪些风险提示?
研报提示了公司面临的主要风险,包括并购整合风险、行业竞争加剧风险和股权质押风险。并购整合风险主要源于新收购业务与现有业务的融合效率,以及可能存在的文化冲突和管理问题。行业竞争加剧风险则与机器视觉赛道的高增长伴随的激烈竞争有关。此外,股权质押风险可能影响公司的财务稳定性和股东权益。投资者需关注这些风险因素,谨慎评估投资价值。