猜你想问
这份研报的核心内容是什么?
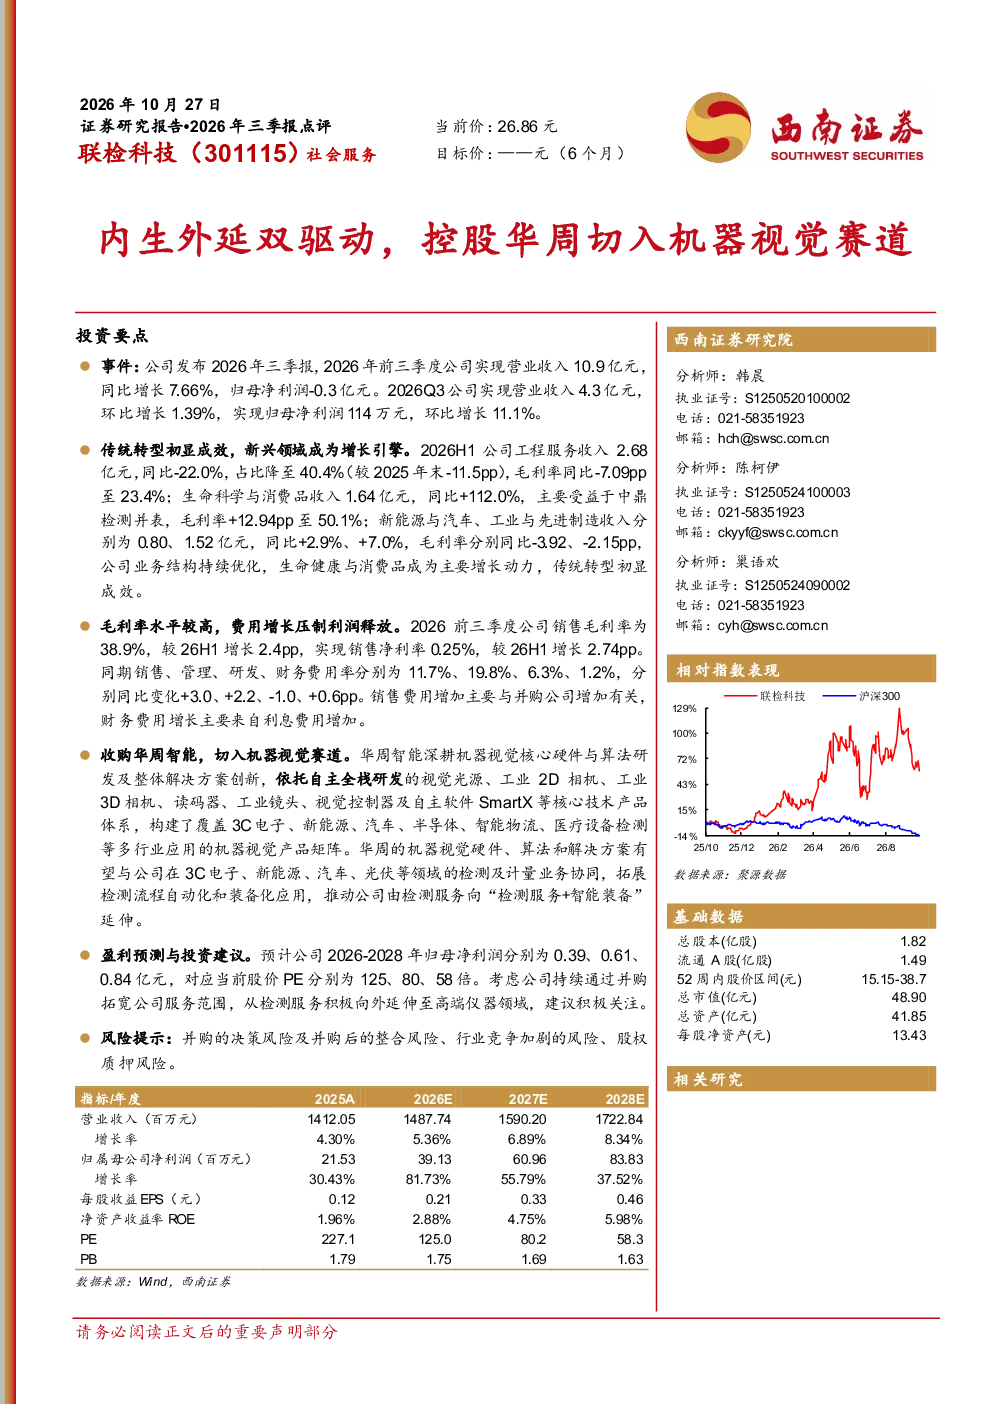
这份研报分析了建科股份的业务结构优化,传统工程服务收入占比下降,生命科学与消费品收入大幅增长,主要受益于中鼎检测并表。公司通过收购华周智能切入机器视觉赛道,拓展检测流程自动化和装备化应用,推动业务向“检测服务+智能装备”延伸。报告还指出公司毛利率水平较高,但费用增长压制利润释放。
机器视觉赛道的发展趋势如何?
机器视觉赛道正快速发展,华周智能作为其中一员,深耕核心硬件与算法研发,提供覆盖多行业应用的解决方案。其技术有望与建科股份现有业务协同,推动检测服务向智能化、自动化升级。行业趋势显示,机器视觉在3C电子、新能源、汽车等领域需求持续增长,成为企业提升效率和质量的关键技术方向。
研报重点分析了哪些方向?
研报重点分析了建科股份的业务转型成效,特别是新兴领域如生命科学与消费品的增长动力。同时,详细解读了公司收购华周智能的战略意义,及其在机器视觉赛道的布局。报告还评估了公司毛利率变化、费用结构以及未来盈利预测,展现了公司通过内生增长与外延并购双驱动的发展路径。
当前建科股份的市场现状如何?
建科股份市场现状显示,公司业务结构持续优化,传统工程服务收入占比下降,生命健康与消费品成为主要增长动力。公司通过并购拓宽服务范围,切入机器视觉领域,展现出向高端仪器领域延伸的积极态势。然而,销售费用增加和财务费用增长对利润释放形成一定压制,需关注费用控制效果。
研报提示了哪些风险?
研报提示的主要风险包括并购决策及整合风险,需关注收购华周智能后的协同效应实现情况。此外,行业竞争加剧可能导致市场份额波动,股权质押风险也需留意。这些风险可能影响公司未来业绩表现和战略实施效果,投资者需谨慎评估。
你可能感兴趣
2026年三季报点评:内生外延双驱动,控股华周切入机器视觉赛道
西南证券2026-10-27
内生+外延,全面切入液冷核心赛道
基础化工中邮证券2026-03-18
中小盘信息更新:综合检测平台转型再落一子,控股华周智能战略布局机器视觉
开源证券2026-10-09
联检科技 稀缺检测转型平台再落一子 控股华周智能布局 机器视觉
未知机构2026-10-09
13-01 开源中小盘联检科技稀缺检测转型平台再落一子控股华周智能布局机器视觉 1063
未知机构2026-10-16
开源中小盘 联检科技 控股华周智能布局机器视觉 低位滞涨物理AI稀缺新标的
未知机构2026-10-26
-联美控股(600167.SH)内生外延驱动未来高成长--180427
公用事业辉立证券2018-04-27
业绩超预期,内生+外延双驱动增长
安信国际2018-03-27
外延内生双核驱动,乌灵百令比翼齐飞
医药生物民生证券2014-09-23
公司首次覆盖报告:品牌运营“内生增长+外延扩张”双驱动,公司有望业绩&估值双提升
医药生物信达证券2024-11-04