猜你想问
这份研报的核心内容是什么?
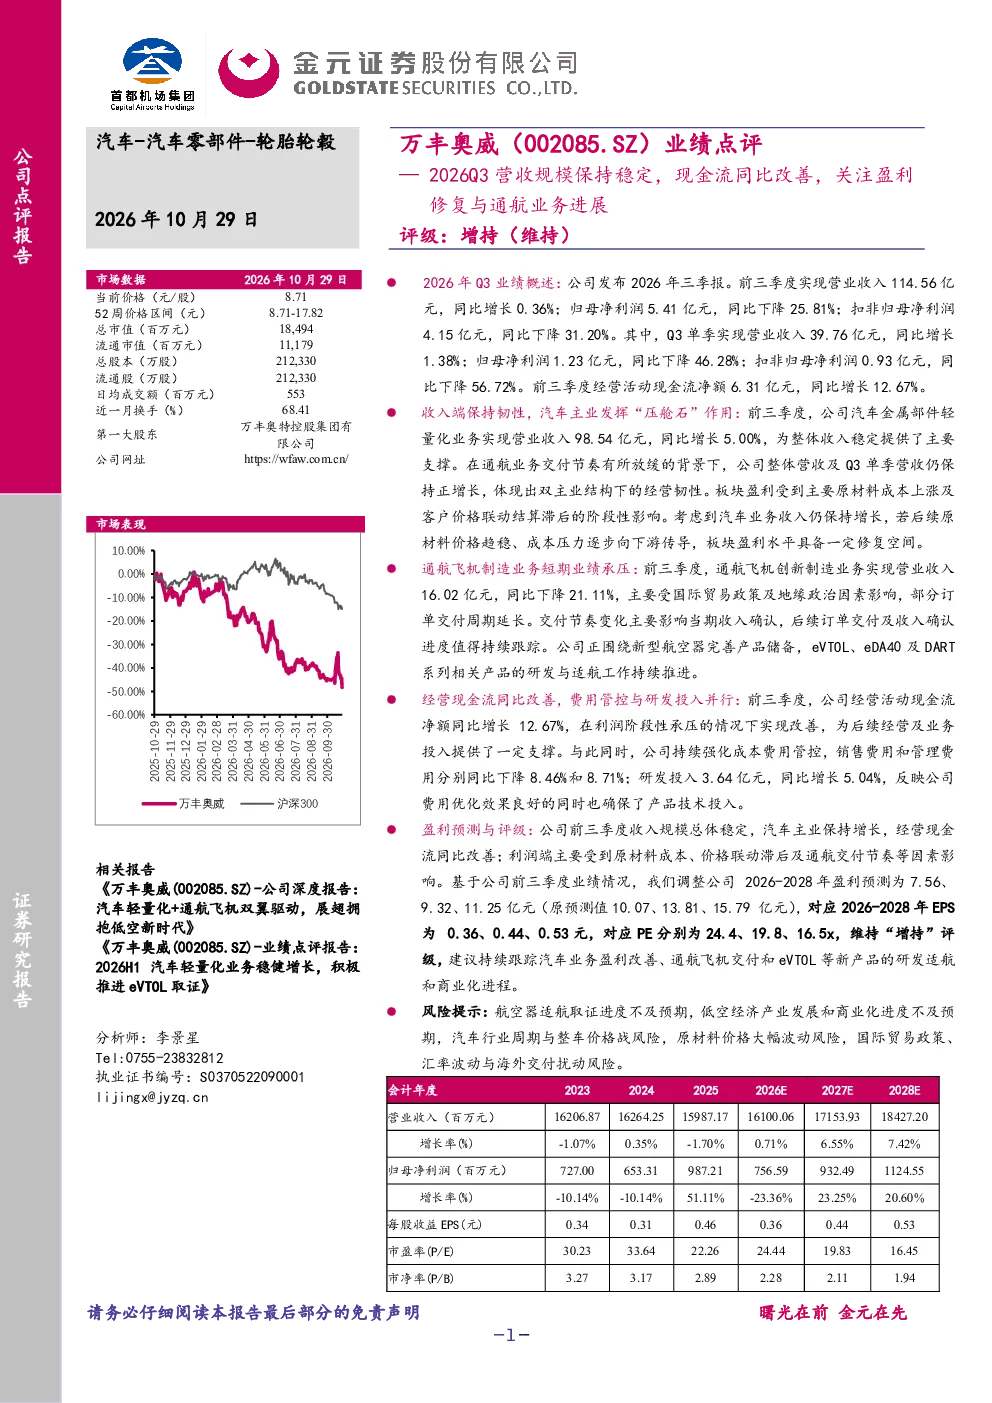
本报告点评2026年前三季度业绩,指出公司营收规模保持稳定,Q3营收39.76亿元同比增长1.38%,但归母净利润同比下降46.28%。报告强调经营活动现金流净额同比改善12.67%,主要得益于费用管控与研发投入并行,销售及管理费用分别下降8.46%和8.71%。汽车金属部件轻量化业务营收98.54亿元同比增长5.00%,是收入稳定的主要支撑。通航飞机创新制造业务营收16.02亿元同比下降21.11%,受国际贸易政策及地缘政治影响,部分订单交付周期延长。研发投入3.64亿元同比增长5.04%,反映公司费用优化效果良好。
交通运输行业发展趋势如何?
报告指出,汽车行业周期性波动持续,原材料价格波动及整车价格战对汽车主业盈利带来压力,但若原材料价格趋稳、成本压力传导,汽车板块盈利具备修复空间。通航飞机创新制造业务受国际贸易政策及地缘政治影响较大,交付节奏放缓,但公司正围绕新型航空器完善产品储备,eVTOL、eDA40及DART系列研发与适航工作持续推进,反映行业长期发展潜力。低空经济产业发展和商业化进度对通航业务至关重要,需持续关注行业政策支持力度及市场需求变化。
报告重点分析了哪些方向?
报告重点分析了公司汽车金属部件轻量化业务的稳定性和盈利修复潜力,该业务营收98.54亿元同比增长5.00%,为整体收入提供主要支撑。同时关注通航飞机创新制造业务的进展,指出其营收16.02亿元同比下降21.11%,受国际贸易政策及地缘政治影响,部分订单交付周期延长,但公司正围绕新型航空器完善产品储备,eVTOL、eDA40及DART系列研发与适航工作持续推进。此外,报告强调经营活动现金流同比改善12.67%,主要得益于费用管控与研发投入并行,研发投入3.64亿元同比增长5.04%,反映公司费用优化效果良好。
当前市场对该公司有何判断?
市场对该公司当前业绩表现呈现分化判断。一方面,公司汽车金属部件轻量化业务保持稳定增长,营收98.54亿元同比增长5.00%,为整体收入提供主要支撑,但汽车主业盈利仍受原材料价格及整车价格战影响,存在修复压力。另一方面,通航飞机创新制造业务受国际贸易政策及地缘政治影响较大,营收16.02亿元同比下降21.11%,交付节奏放缓,但公司正围绕新型航空器完善产品储备,eVTOL、eDA40及DART系列研发与适航工作持续推进,反映行业长期发展潜力。经营活动现金流同比改善12.67%,研发投入3.64亿元同比增长5.04%,显示公司费用优化效果良好,但通航业务进展仍需持续跟踪。
研报提示了哪些风险?
报告提示的主要风险包括:航空器适航取证进度不及预期,可能影响通航飞机交付节奏及收入确认;低空经济产业发展和商业化进度不及预期,可能影响通航业务的市场空间;汽车行业周期与整车价格战风险,可能影响汽车主业盈利水平;原材料价格大幅波动风险,可能影响公司成本控制;国际贸易政策、汇率波动与海外交付扰动风险,可能影响通航业务的国际市场拓展。此外,通航飞机创新制造业务受国际贸易政策及地缘政治影响较大,部分订单交付周期延长,需关注相关风险。