猜你想问
这份研报主要分析了什么内容?
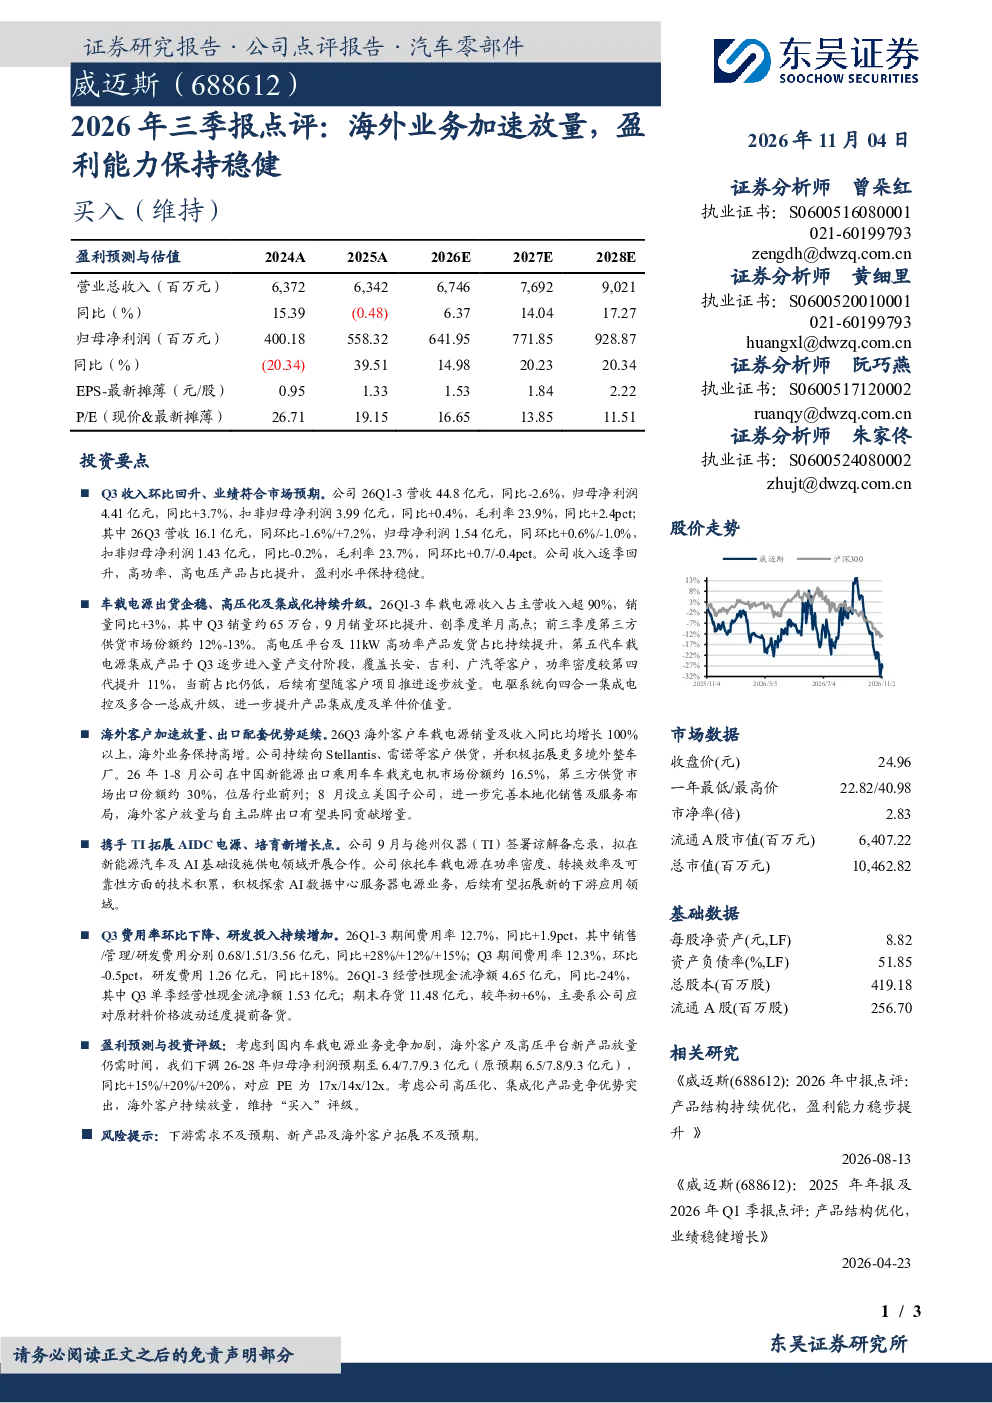
这份研报主要分析了威迈斯2026年前三季度及Q3的业绩表现,重点探讨了海外业务加速放量、车载电源业务增长、新增长点探索以及费用与现金流情况。报告显示,公司收入逐季回升,高功率、高电压产品占比提升,毛利率同比改善。海外业务表现亮眼,车载电源销量稳步增长,新增长点如与德州仪器合作也值得关注。研发投入增加,但经营性现金流有所波动。
新能源汽车车载电源行业发展趋势如何?
新能源汽车车载电源行业呈现高增长趋势,高电压平台及高功率产品需求持续提升。第三方供货市场份额逐步扩大,中国新能源出口乘用车车载充电机市场份额显著增长。行业竞争激烈,企业需持续技术创新和拓展海外市场。威迈斯作为行业参与者,积极向Stellantis、雷诺等国际客户供货,并设立美国子公司完善本地化布局,展现较强竞争力。
研报对威迈斯的重点分析方向有哪些?
研报重点分析了威迈斯的车载电源业务,特别是高功率、高电压产品的市场表现和占比提升。同时关注海外业务拓展情况,包括向Stellantis、雷诺等客户的供货以及美国子公司的设立。此外,报告也分析了公司新增长点探索,如与德州仪器在新能源汽车及AI基础设施供电领域的合作,以及研发投入和费用控制情况。
当前新能源汽车车载电源市场现状如何?
当前新能源汽车车载电源市场呈现供需两旺态势,销量持续增长,高电压平台及高功率产品需求旺盛。第三方供货市场份额逐步扩大,中国新能源出口乘用车车载充电机市场份额约16.5%,第三方供货市场出口份额约30%。市场竞争激烈,头部企业凭借技术优势和市场布局占据领先地位,但新进入者仍面临挑战。
研报提示了哪些风险因素?
研报提示的主要风险因素包括下游需求不及预期,可能导致车载电源销量增长放缓。新产品及海外客户拓展不及预期,可能影响公司未来业绩增长。此外,研发投入增加对经营性现金流造成一定压力,需关注费用控制效果。市场竞争加剧也可能对公司盈利能力产生影响。
你可能感兴趣
迈瑞医疗2026年三季报点评:新兴业务加速放量,海外延续稳健增长,国内边际向好
国联民生证券2026-10-31
2024年年报点评:海外业务增长迅速,盈利能力保持稳健
家用电器西南证券2025-03-30
2026年三季报业绩点评:海外游戏矩阵持续拓展,核心业务盈利能力稳步提升
东吴证券2026-10-29
2020年三季报点评:海外业务迎来加速,盈利能力持续提振
家用电器华创证券2020-10-27
盈利能力保持稳健,海外业务持续突破
化石能源国金证券2024-10-24
盈利能力大幅提升,海外业务加速放量
机械设备华鑫证券2024-03-31
2026年三季报点评:先进制程产品持续放量,规模效应释放驱动盈利能力显著提升
东吴证券2026-11-01
天奈科技 2026年三季报点评 单壁多壁管出货量均创季度新高 还原减值影响后盈利能力保持稳
未知机构2026-10-27
Q3业绩降幅收窄、盈利能力改善,经营质量保持稳健-2025年三季报点评
西部证券2025-10-29
良信股份23年三季报业绩点评:盈利能力保持稳健,新增长动能充足
信达证券2023-10-28