猜你想问
华勤技术2026年前三季度业绩表现如何?
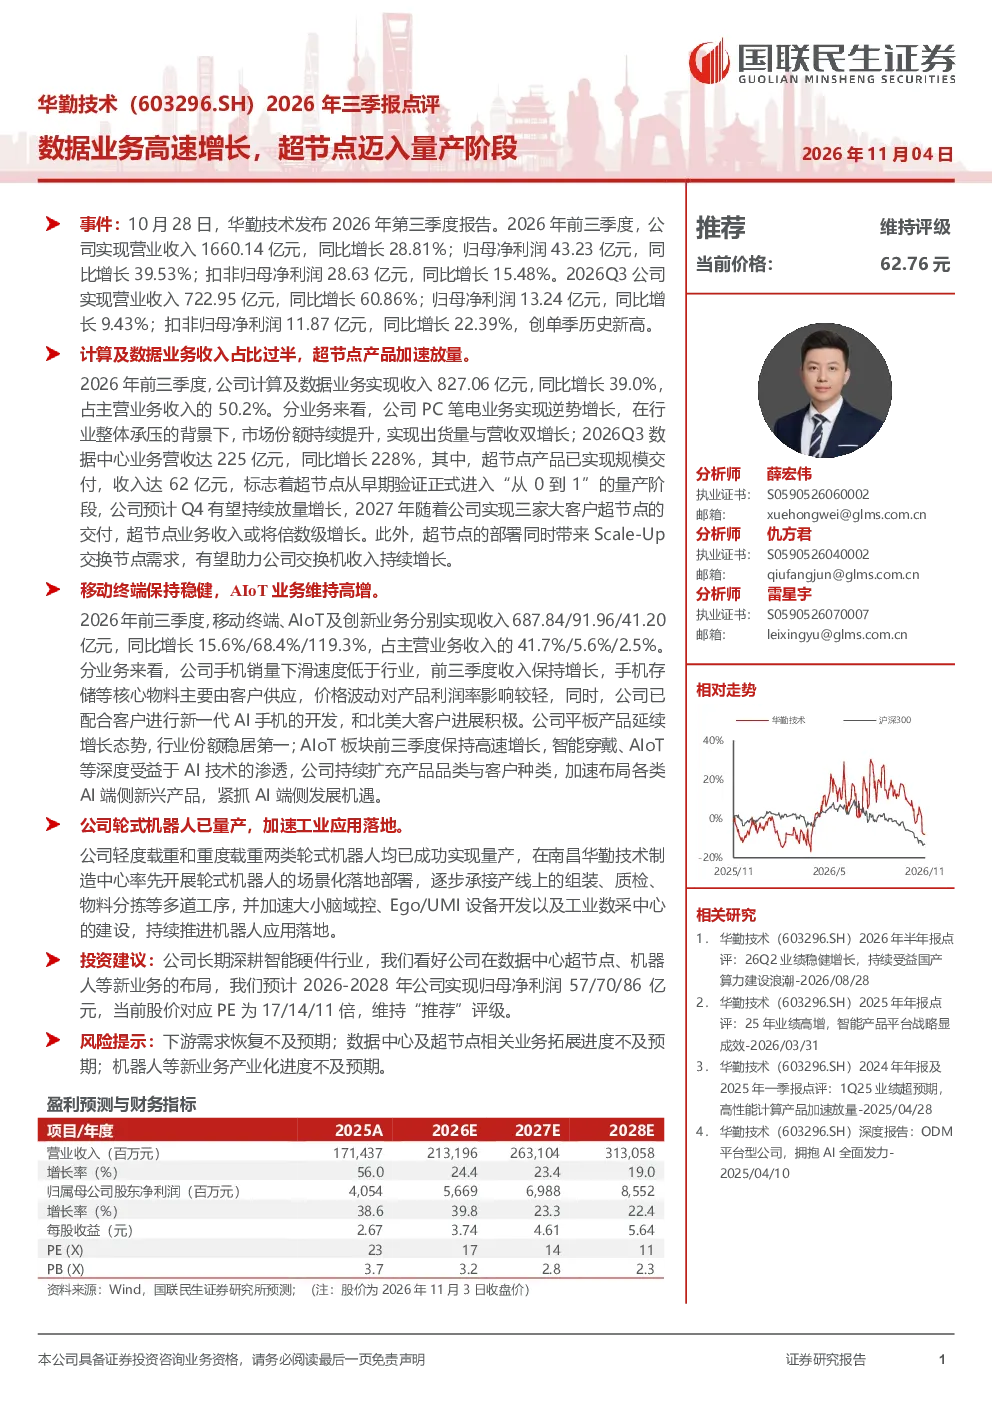
华勤技术在2026年前三季度实现了营业收入1660.14亿元,同比增长28.81%;归母净利润43.23亿元,同比增长39.53%。计算及数据业务收入占比过半,达50.2%,其中超节点产品已实现规模交付,进入量产阶段,预计2027年将实现倍数级增长。移动终端业务保持稳健,AIoT业务高速增长,分别同比增长15.6%和68.4%。公司轮式机器人已量产,加速工业应用落地。
数据业务和超节点产品对华勤技术业绩有何贡献?
计算及数据业务收入占比达50.2%,是公司主要增长引擎。超节点产品已实现规模交付并进入量产阶段,预计2027年将实现倍数级增长。该业务的高收入占比和快速增长,显著提升了公司整体业绩表现,成为公司未来发展的关键驱动力。
AIoT和机器人业务发展情况如何?
AIoT业务在2026年前三季度实现了68.4%的高速增长,显示出强劲的市场需求和发展潜力。公司轮式机器人已实现量产,加速工业应用落地,进一步拓展了公司在智能制造领域的布局。这些业务的快速发展,为华勤技术提供了新的增长点。
华勤技术未来几年的盈利预测如何?
分析师预计华勤技术2026-2028年归母净利润分别为57亿元、70亿元和86亿元,呈现稳定增长态势。这一预测基于公司当前业务发展势头和未来市场潜力,显示公司盈利能力有望持续提升。
华勤技术面临哪些风险?
华勤技术面临的主要风险包括下游需求恢复不及预期、数据中心及超节点业务拓展进度不及预期、机器人等新业务产业化进度不及预期。这些风险可能影响公司业务拓展和盈利表现,需密切关注市场变化和业务进展。
你可能感兴趣
华勤技术2026年三季报点评:Q3数据业务高速增长,超节点放量驱动云侧成长
华创证券2026-10-29
2026年三季报点评Q3数据业务高速增长,超节点放量驱动云侧成长
华创证券2026-10-29
华勤技术 Q3营收同比 61 数据业务同比 228 超节点单季度收入近62亿元
未知机构2026-10-27
国产算力超节点竞争迈入系统维度 东吴电子推荐盛科通信华勤技术
未知机构2026-08-31
中泰电子华勤技术25Q4符合预期关注超节点量产进展事件
未知机构2026-01-22
华勤技术26年三季报点评超节点趋势延续
未知机构2026-10-28
申万电子 通信 华勤技术推荐 高速交换机规模突破 超节点率先放量
未知机构2026-11-02
迈入2026年最后阶段——全球能源市场进入关键节点
电气设备Evercore2026-10-12
2017年报点评:业绩略超预期,迈入高速展店阶段
商贸零售国信证券2018-03-15
东吴电子陈海进 华勤技术Q3季报发布 超节点规模交付驱动数据中心业务加速增长
未知机构2026-10-27