猜你想问
保隆科技2026年前三季度业绩表现如何?
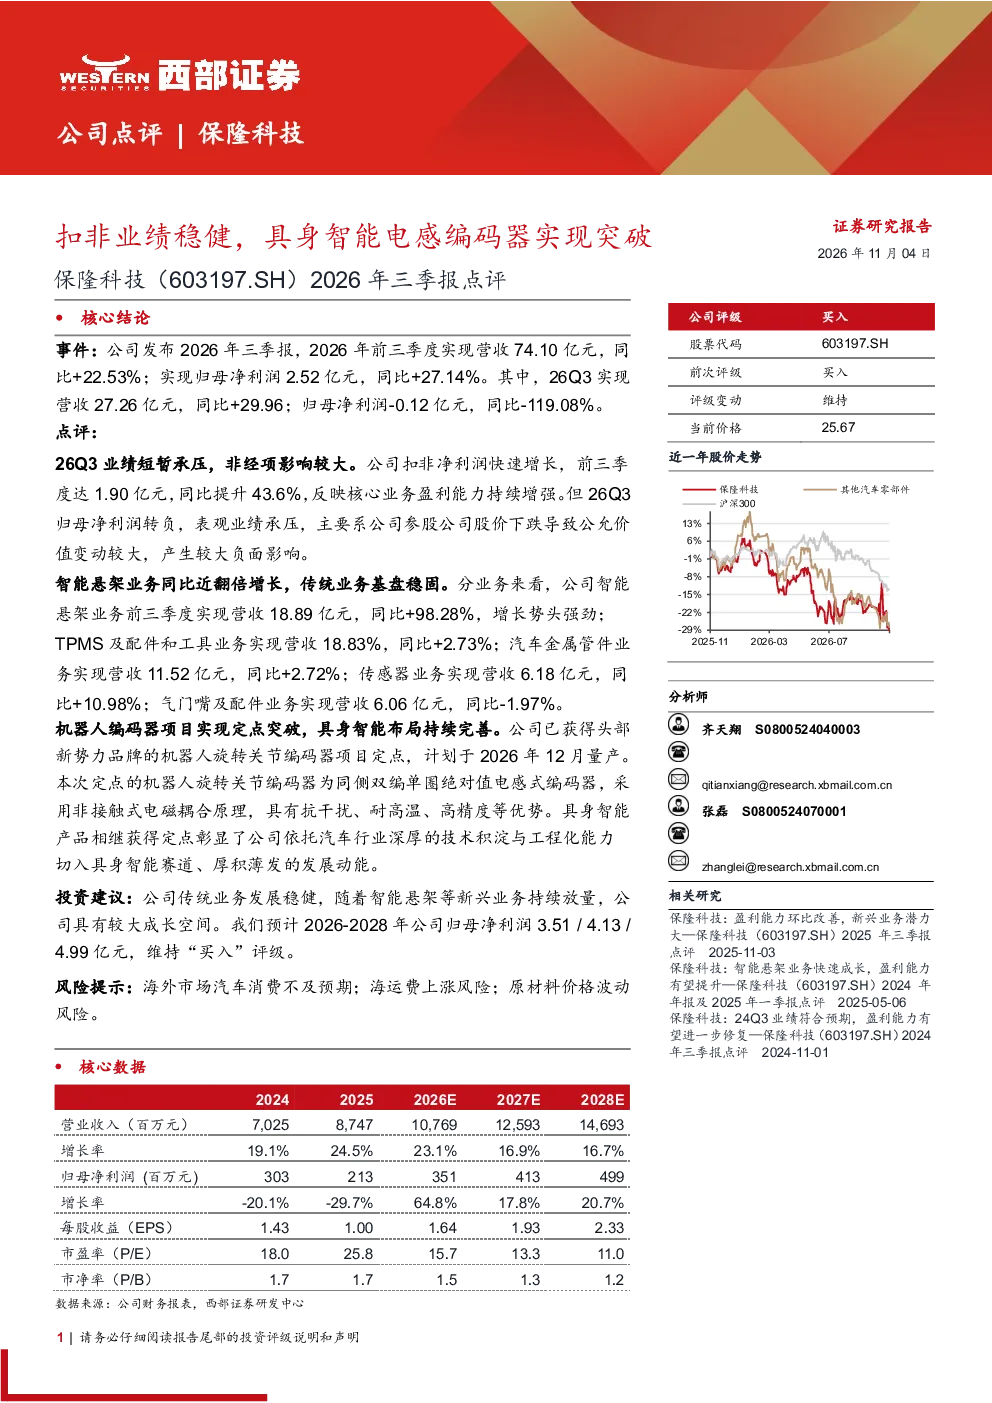
保隆科技2026年前三季度实现营收74.10亿元,同比增长22.53%;归母净利润2.52亿元,同比增长27.14%。扣非净利润前三季度达1.90亿元,同比增长43.6%,反映核心业务盈利能力持续增强。智能悬架业务营收18.89亿元,同比增长98.28%,表现突出。26Q3营收27.26亿元,同比增长29.96%,但归母净利润-0.12亿元,同比下降119.08%,主要受参股公司股价下跌导致公允价值变动影响。
保隆科技在具身智能领域有哪些布局?
保隆科技获得头部新势力品牌的机器人旋转关节编码器项目定点,计划于2026年12月量产。该编码器为同侧双编单圈绝对值电感式编码器,采用非接触式电磁耦合原理,具有抗干扰、耐高温、高精度等优势。此布局彰显公司依托汽车行业技术积淀切入具身智能赛道的动能,进一步拓展业务增长空间。
保隆科技各业务板块发展情况如何?
智能悬架业务前三季度营收18.89亿元,同比增长98.28%,成为主要增长引擎。TPMS及配件和工具业务营收18.83亿元,同比增长2.73%;汽车金属管件业务营收11.52亿元,同比增长2.72%;传感器业务营收6.18亿元,同比增长10.98%;气门嘴及配件业务营收6.06亿元,同比下降1.97%。整体来看,公司业务结构持续优化,新兴业务加速放量。
当前汽车传感器行业发展趋势如何?
汽车传感器行业正经历快速发展,智能化、网联化趋势明显。随着汽车电动化、智能化进程加速,对高精度、高性能传感器的需求持续提升。保隆科技作为行业领先者,积极布局智能悬架、传感器等新兴领域,并拓展具身智能市场,有望受益于行业整体增长。公司技术积累和产品创新能力将为其在新兴赛道中占据优势提供支撑。
保隆科技面临哪些风险因素?
保隆科技面临的主要风险包括海外市场汽车消费不及预期,可能导致出口业务增长放缓;海运费上涨可能增加供应链成本;原材料价格波动风险,影响生产成本控制。此外,行业竞争加剧和新技术迭代也可能对公司业务造成挑战。公司需密切关注市场变化,加强风险管理,以应对潜在不确定性。