猜你想问
密尔克卫核心业务及行业壁垒如何?
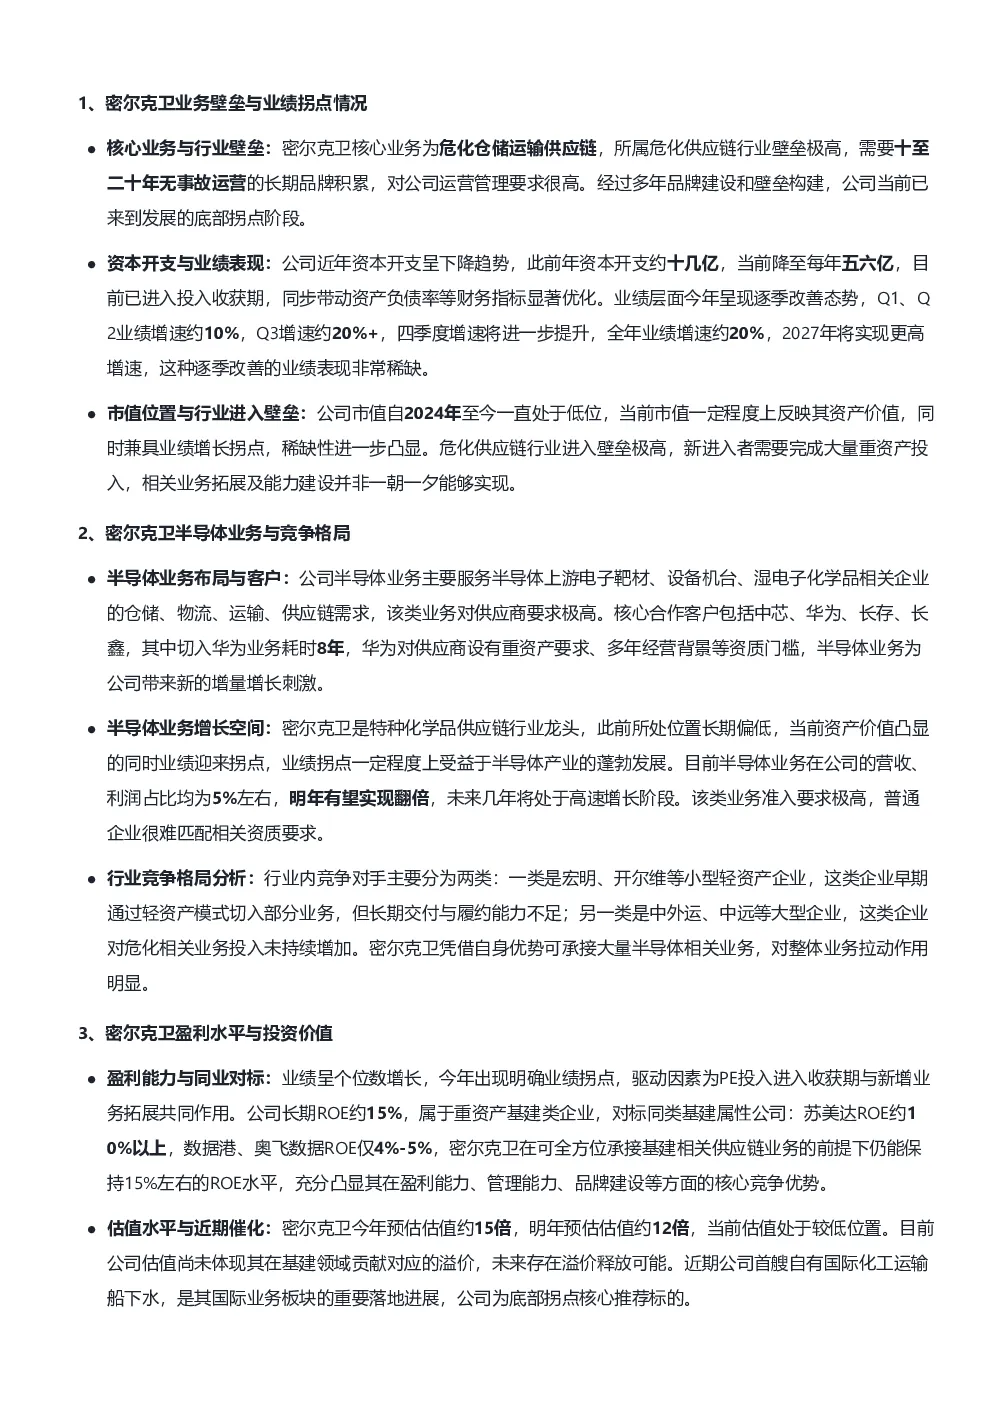
密尔克卫核心业务为危化仓储运输供应链,该行业壁垒极高,需要长期(十至二十年)无事故运营的品牌积累,对运营管理要求很高。经过多年建设,公司已进入发展的底部拐点阶段。
密尔克卫赛道发展趋势如何?
危化供应链行业进入壁垒极高,新进入者需完成大量重资产投入,业务拓展及能力建设非一朝一夕。密尔克卫凭借其长期安全经营记录和重资产投入,在行业内具备显著优势,未来随着行业需求增长,其稀缺性将进一步提升。
密尔克卫报告重点分析方向是什么?
报告重点分析了密尔克卫资本开支下降至每年五六亿进入收获期,资产负债率优化,业绩逐季改善,全年增速预计约20%,2027年将实现更高增速,以及半导体业务拓展、客户结构及竞争格局等方面。
密尔克卫市场现状如何?
公司市值自2024年至今处于低位,反映其资产价值,兼具业绩增长拐点,稀缺性凸显。目前估值处于较低位置,尚未体现基建领域贡献的溢价,未来存在溢价释放可能。
密尔克卫研报风险提示有哪些?
报告未明确提及具体风险,但需关注危化品行业政策变化、安全生产风险以及市场竞争加剧等因素可能对公司业务和业绩造成的影响。
你可能感兴趣
东吴商社 新消费晚五荟密尔克卫 重视底部拐点受益产业
未知机构2026-09-07
东吴商社 新消费晚五荟密尔克卫 重视坚实底部的拐点
未知机构2026-09-21
东吴商社 新消费晚五荟密尔克卫 底部拐点重点近况跟踪
未知机构2026-10-19
261019-东吴商社 新消费晚五荟密尔克卫-底部拐点重点近况跟踪
未知机构2026-10-20
东吴商社 新消费晚五荟致欧科技 硬核价值股拐点在即一线反馈
未知机构2026-10-22
东吴商社 新消费晚五荟古茗调研一线反馈
未知机构2026-10-14
东吴商社 新消费晚五荟小商品城 一线调研反馈
未知机构2026-07-16
261014-东吴商社 新消费晚五荟古茗调研一线反馈
未知机构2026-10-15
东吴商社新消费晚五荟古茗调研一线反馈
未知机构2026-09-10
东吴商社 新消费晚五荟安克创新调研一线反馈
未知机构2026-07-09