猜你想问
贝泰妮Q3业绩具体表现如何?
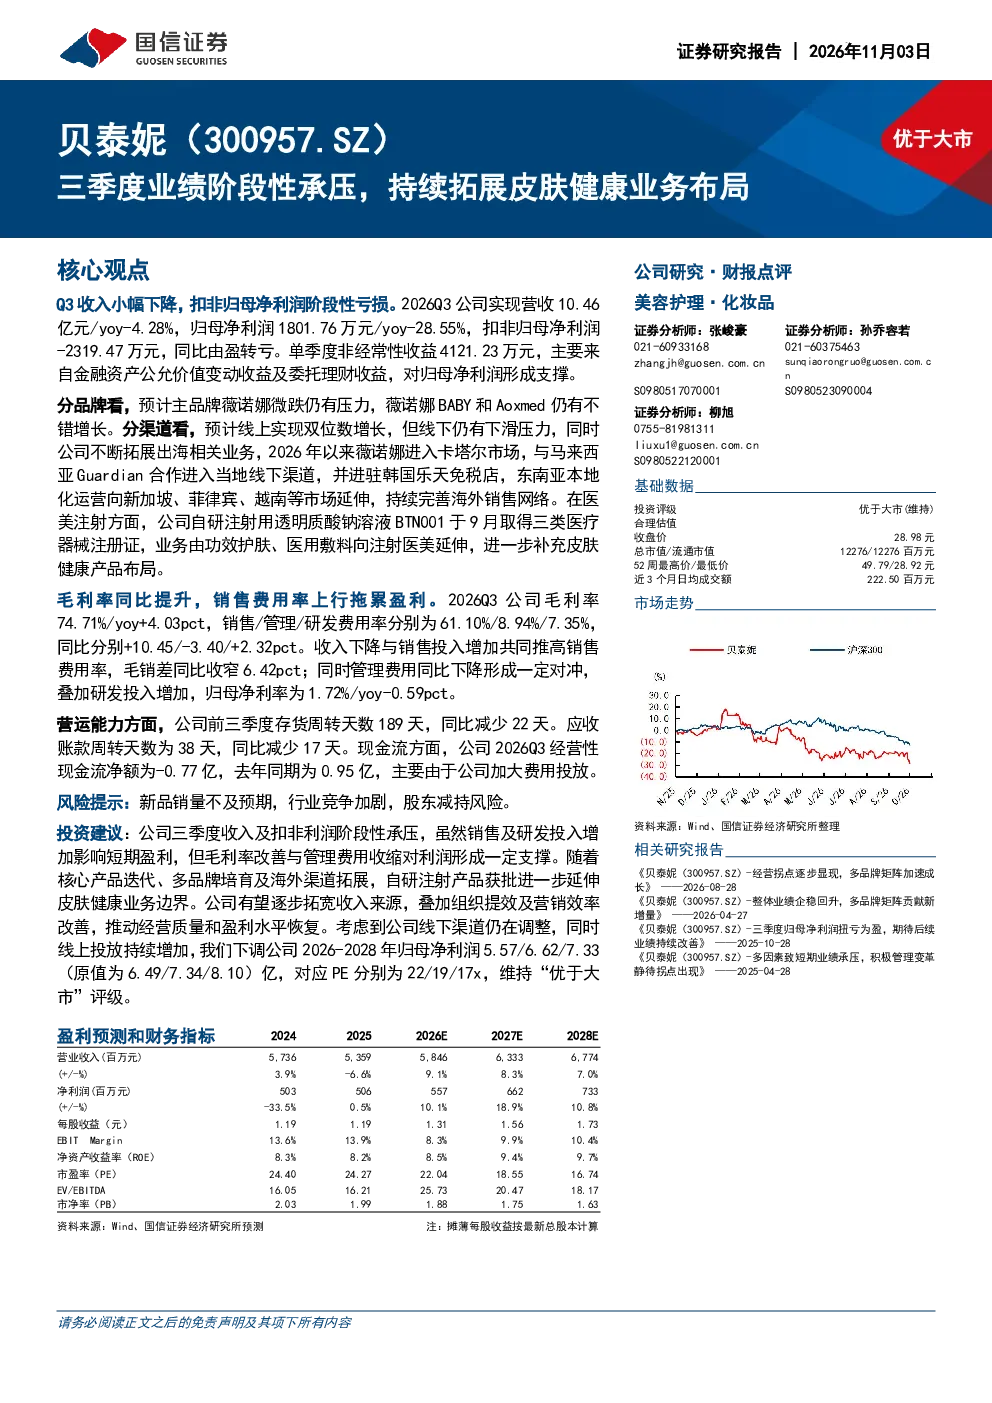
贝泰妮Q3营收10.46亿元,同比下降4.28%,归母净利润1801.76万元,同比下降28.55%,扣非归母净利润为-2319.47万元,同比由盈转亏。单季度非经常性收益4121.23万元对归母净利润形成支撑。主品牌薇诺娜微跌,薇诺娜BABY和Aoxmed增长良好。线上渠道实现双位数增长,线下渠道承压,同时公司积极拓展海外市场,进入卡塔尔、马来西亚、韩国等市场。自研注射用透明质酸钠溶液BTN001取得三类医疗器械注册证,延伸皮肤健康业务布局。
皮肤健康赛道发展趋势如何?
皮肤健康赛道呈现多元化发展趋势,消费者对个性化、专业化的皮肤护理需求提升,推动品牌向多品类、多品牌矩阵延伸。线上渠道成为重要增长引擎,社交电商、直播带货等新模式加速渗透。线下渠道面临体验式消费升级压力,需强化服务与场景化运营。同时,海外市场拓展成为新增长点,尤其东南亚、中东等区域潜力较大。技术驱动创新,自研高附加值产品如注射类产品成为行业新趋势,进一步拓宽业务边界。
研报对贝泰妮的重点分析方向是什么?
研报重点分析了贝泰妮Q3业绩阶段性承压的原因,包括主品牌微跌、线下渠道承压等,同时关注其毛利率改善与管理费用收缩对利润的支撑作用。重点解读了多品牌培育策略,薇诺娜BABY和Aoxmed增长良好,以及海外市场拓展进展,进入卡塔尔、马来西亚、韩国等市场。此外,自研注射用透明质酸钠溶液BTN001取得三类医疗器械注册证,标志着公司在皮肤健康业务布局的延伸,是未来看点之一。
当前皮肤健康市场现状如何?
当前皮肤健康市场呈现供需两端活跃态势,供给端品牌加速迭代,产品功能细分,满足不同消费场景需求;需求端消费升级明显,年轻群体对护肤理念认知加深,推动市场持续增长。竞争格局方面,头部品牌优势显著,但细分赛道仍存在较多机会,尤其线上渠道新势力崛起,加剧竞争。线下渠道面临体验式消费冲击,品牌需提升服务能力。同时,国货品牌崛起,技术创新成为核心竞争力,如注射类产品成为市场新热点。
研报提示的主要风险有哪些?
研报提示的主要风险包括新品销量不及预期,自研注射类产品市场推广效果存在不确定性,可能影响公司业绩增长。行业竞争加剧风险,皮肤健康赛道参与者众多,价格战、营销费用上升可能压缩利润空间。股东减持风险,大股东或机构投资者减持可能引发市场波动。此外,宏观经济波动、政策监管变化等外部因素也可能对公司经营产生影响。