猜你想问
君亭酒店2026年三季报核心内容有哪些?
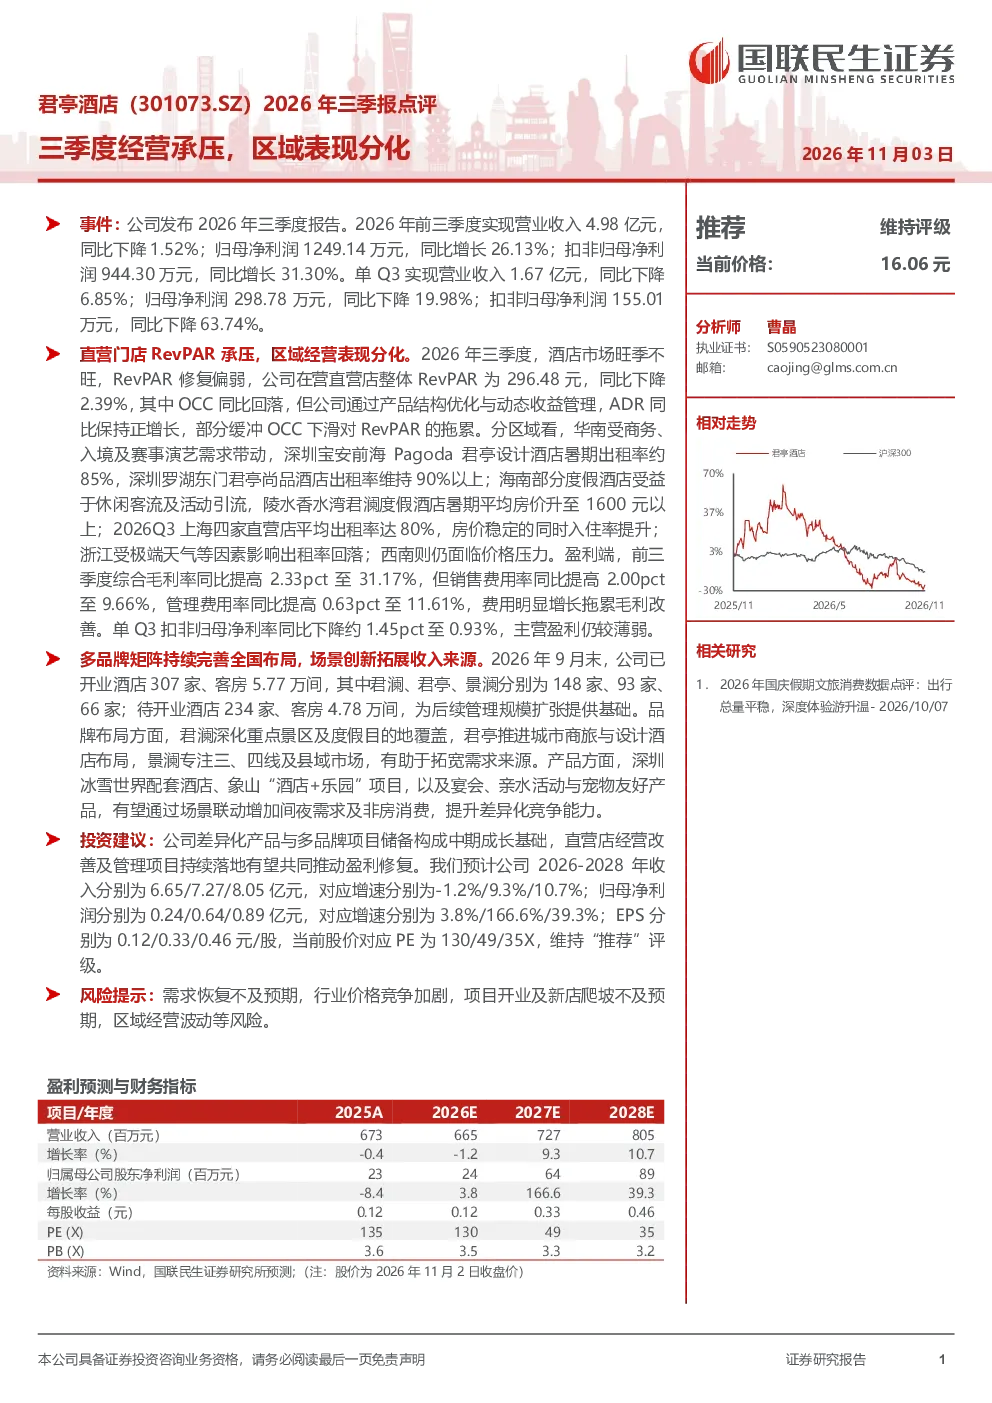
2026年前三季度,君亭酒店营业收入4.98亿元,同比下降1.52%,但归母净利润1249.14万元,同比增长26.13%。单Q3营业收入1.67亿元,同比下降6.85%,归母净利润298.78万元,同比下降19.98%。三季度酒店市场旺季不旺,直营店整体RevPAR为296.48元,同比下降2.39%,但通过产品结构优化与动态收益管理,ADR同比保持正增长。区域表现分化明显,华南地区受商务、入境及赛事演艺需求带动,深圳宝安前海Pagoda君亭设计酒店暑期出租率约85%;海南部分度假酒店受益于休闲客流及活动引流,陵水香水湾君澜度假酒店暑期平均房价升至1600元以上;上海四家直营店平均出租率达80%;浙江受极端天气等因素影响出租率回落;西南仍面临价格压力。前三季度综合毛利率同比提高2.33pct至31.17%,但销售费用率同比提高2.00pct至9.66%,管理费用率同比提高0.63pct至11.61%,费用增长拖累毛利改善。单Q3扣非归母净利率同比下降约1.45pct至0.93%,主营盈利仍较薄弱。
酒店行业2026年发展趋势如何?
2026年酒店行业整体仍面临需求恢复不及预期、价格竞争加剧等挑战。旺季不旺现象持续,但头部酒店集团通过产品结构优化、动态收益管理及差异化产品布局应对。华南、海南等区域受益于商务、休闲及赛事需求,表现相对较好,而浙江、西南等地受极端天气及价格压力影响较大。多品牌战略方面,君澜深化重点景区及度假目的地覆盖,君亭推进城市商旅与设计酒店布局,景澜专注三、四线及县域市场,以适应不同区域市场需求。此外,通过场景联动增加间夜需求及非房消费的产品创新,如深圳冰雪世界配套酒店、象山“酒店+乐园”项目等,有望成为行业新趋势。
君亭酒店报告重点分析了哪些方面?
君亭酒店报告重点分析了三季度经营压力与区域表现分化。三季度直营店RevPAR同比下降2.39%,但ADR保持正增长,显示收益管理成效。区域层面,华南(深圳、海南)表现亮眼,受益于商务、休闲及赛事需求;上海出租率稳定,而浙江受天气影响回落,西南面临价格压力。盈利端,毛利率提升但费用率上升拖累毛利改善,扣非净利率同比下降。公司已开业酒店307家,待开业234家,多品牌布局覆盖不同市场层级。产品创新方面,深圳冰雪世界配套酒店、象山“酒店+乐园”项目等,通过场景联动提升间夜需求与非房消费。
当前酒店市场现状如何判断?
当前酒店市场旺季不旺现象持续,三季度RevPAR普遍下降,但头部企业通过收益管理及产品优化维持ADR增长。区域分化明显,经济发达及旅游热点区域(如华南、海南)表现较好,而部分受极端天气或竞争加剧影响的区域(如浙江、西南)出租率回落。价格竞争加剧,部分区域面临价格压力,但差异化产品(如设计酒店、宠物友好)及场景联动(如“酒店+乐园”)成为新增长点。多品牌战略有助于分散风险,适应不同市场需求层级。行业整体仍处于恢复阶段,供需关系及竞争格局持续演变。
君亭酒店研报提示了哪些风险?
君亭酒店研报提示了四类主要风险:一是需求恢复不及预期,经济复苏放缓可能影响酒店入住率及房价;二是行业价格竞争加剧,可能导致利润空间压缩;三是项目开业及新店爬坡不及预期,待开业酒店规模较大,新店盈利能力存在不确定性;四是区域经营波动,不同区域受经济、天气等因素影响差异较大,可能加剧整体经营风险。此外,费用率上升也对盈利能力构成压力,需持续关注成本控制效果。