猜你想问
药康生物前三季度营收增长的主要驱动因素是什么?
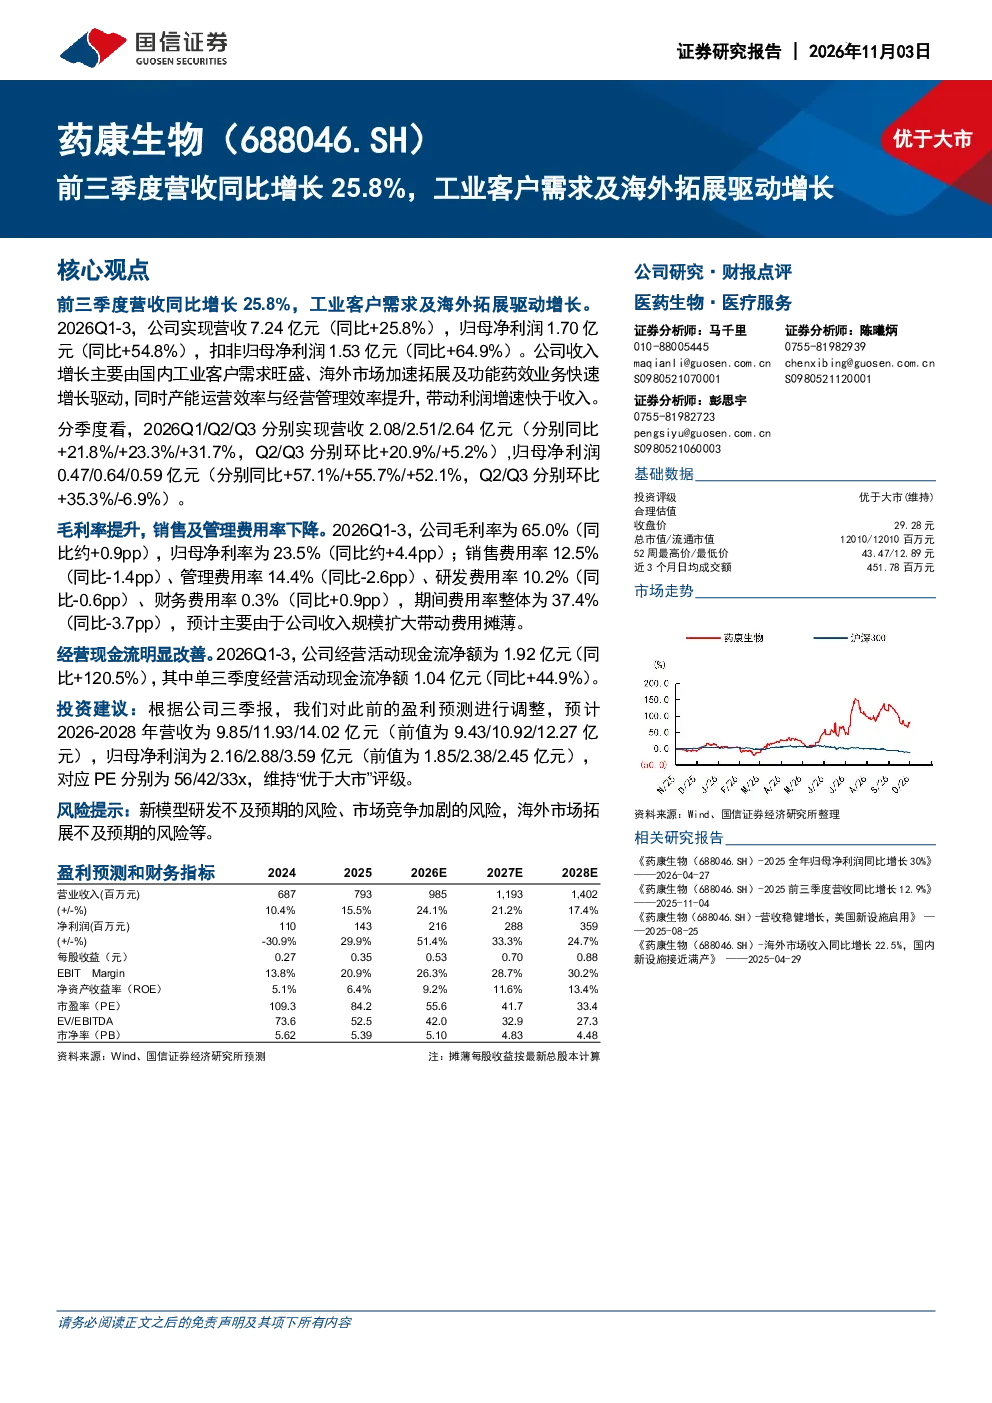
药康生物前三季度营收同比增长25.8%,主要得益于国内工业客户需求旺盛,海外市场加速拓展以及功能药效业务的快速增长。公司产能运营效率与经营管理效率的提升也带动了利润增速快于收入,归母净利润同比增长54.8%。这些因素共同推动了公司的业绩增长。
药康生物所在赛道的发展趋势如何?
药康生物所在的生物医药赛道近年来发展迅速,特别是在功能药效领域,市场需求持续扩大。随着全球人口老龄化和健康意识的提升,生物医药行业将持续受益于政策支持和技术创新。药康生物积极拓展海外市场,符合行业全球化发展趋势,未来有望在国内外市场获得更多增长机会。
药康生物报告中的关键财务数据有哪些?
药康生物2026年前三季度实现营收7.24亿元,同比增长25.8%,归母净利润1.70亿元,同比增长54.8%。分季度来看,Q1营收2.08亿元(同比增长21.8%),归母净利润0.47亿元(同比增长57.1%);Q2营收2.51亿元(同比增长23.3%),归母净利润0.64亿元(同比增长55.7%);Q3营收2.64亿元(同比增长31.7%),归母净利润0.59亿元(同比增长52.1%。此外,公司毛利率为65.0%,同比提升0.9个百分点,归母净利率为23.5%,同比提升4.4个百分点。
当前药康生物的市场现状如何?
药康生物当前市场表现良好,营收和净利润均实现高速增长,显示出较强的市场竞争力。公司通过积极拓展海外市场和提升产能运营效率,进一步巩固了市场地位。同时,公司费用率控制良好,期间费用率同比下降3.7个百分点,显示出较强的成本管理能力。这些因素共同支撑了药康生物的稳健发展。
药康生物报告中的风险提示有哪些?
药康生物报告提示了几个潜在风险,包括新模型研发不及预期、市场竞争加剧以及海外市场拓展不及预期等。新模型研发是公司未来增长的关键,如果研发进展不达预期,可能会影响公司的长期发展。此外,生物医药行业竞争激烈,如果公司无法保持竞争优势,可能会面临市场份额下降的风险。海外市场拓展也存在不确定性,如果拓展不及预期,可能会影响公司的国际化战略。