猜你想问
智翔金泰-U前三季度营收增长274.8%的主要驱动因素是什么?
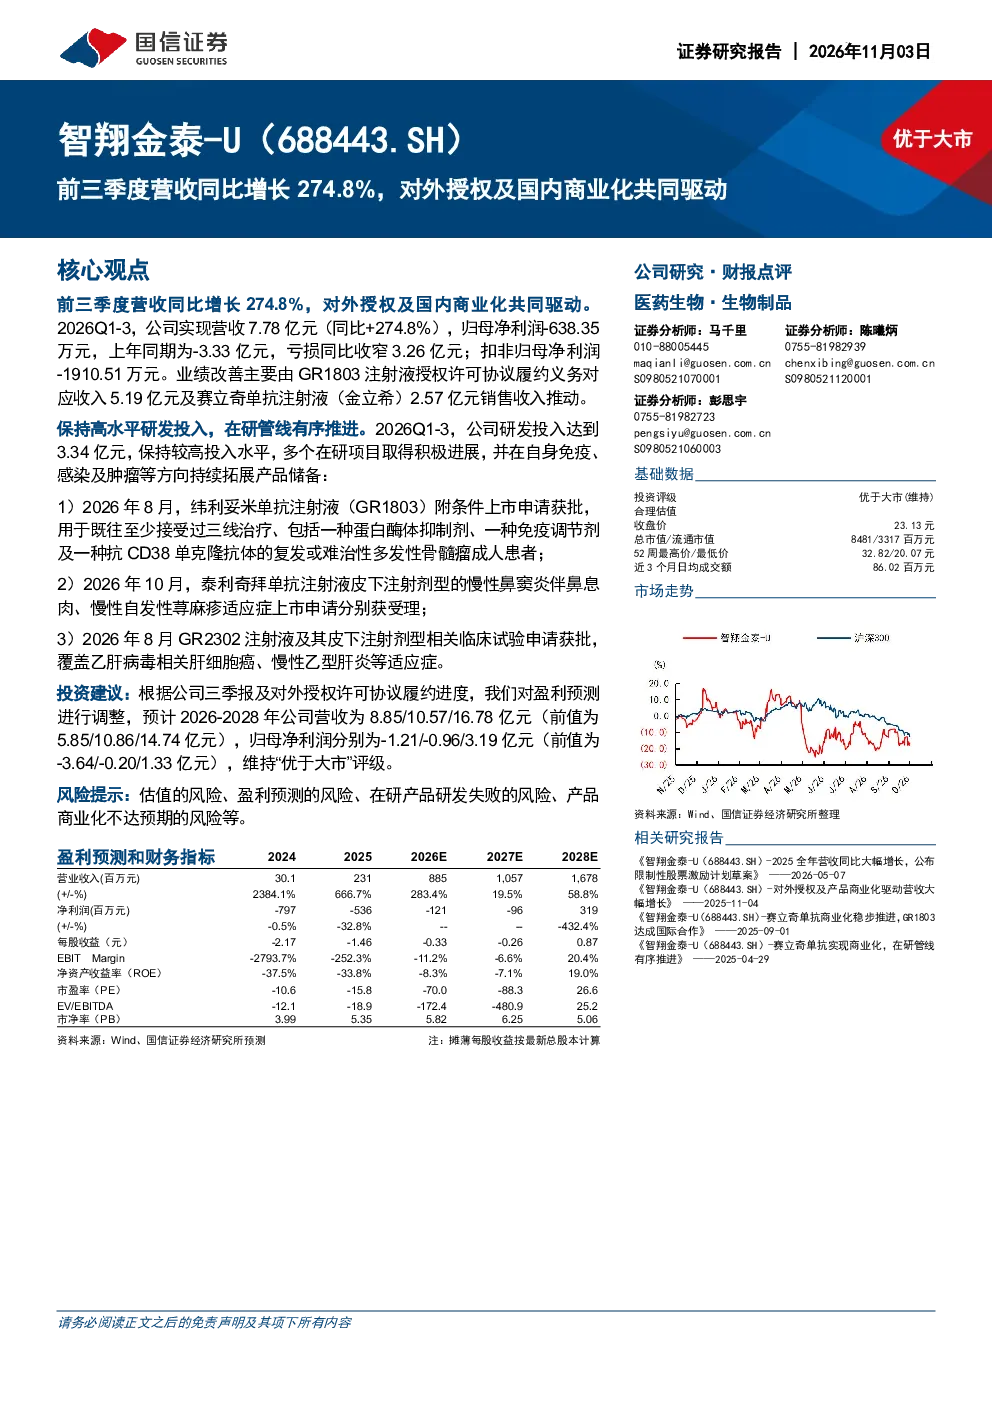
智翔金泰-U前三季度营收同比增长274.8%,主要得益于对外授权和国内商业化的双重驱动。业绩改善主要由GR1803注射液授权许可协议履约义务对应收入及赛立奇单抗注射液销售收入推动。对外授权方面,GR1803注射液的成功授权显著增加了公司收入;国内商业化方面,赛立奇单抗注射液的销售表现良好,共同推动了公司营收的快速增长。这一业绩表现反映了公司在产品授权和商业化方面的战略布局成效显著,为未来的持续增长奠定了基础。
生物医药行业发展趋势如何?
生物医药行业正处于快速发展阶段,创新药研发和商业化成为行业核心驱动力。随着技术进步和监管政策优化,生物类似药、创新单抗药物以及细胞治疗等前沿领域不断取得突破。国内生物医药企业通过自主研发和对外授权合作,加速产品上市进程,提升市场竞争力。同时,国内市场对创新药的需求持续增长,为具备研发实力和商业化能力的企业提供了广阔的发展空间。行业竞争加剧的同时,头部企业通过技术壁垒和品牌效应巩固市场地位,整体行业前景乐观。
智翔金泰-U报告重点分析了哪些方面?
智翔金泰-U报告重点分析了公司营收增长的核心驱动因素、在研产品管线进展以及未来业绩预测。报告指出,公司营收增长主要来自对外授权(GR1803注射液)和国内商业化(赛立奇单抗注射液)的双重推动。在研管线方面,GR1803注射液已获批附条件上市,泰利奇拜单抗注射液皮下注射剂型和GR2302注射液及其皮下注射剂型均取得重要进展。报告还预测了公司未来三年的营收和净利润情况,显示公司有望逐步实现盈利。这些分析为投资者提供了全面了解公司发展状况的视角。
当前生物医药市场现状如何?
当前生物医药市场呈现多元化发展趋势,创新药研发成为行业焦点。国内市场在政策支持和市场需求的双重推动下,生物制药企业数量快速增长,竞争日益激烈。头部企业通过并购、研发和国际化布局提升竞争力,而中小型企业则聚焦于细分领域寻求突破。同时,资本市场对生物医药企业的关注度持续提升,为行业提供了充足的资金支持。然而,研发失败、商业化不达预期以及估值压力等问题也需关注,市场整体机遇与挑战并存。
智翔金泰-U研报提示了哪些风险?
智翔金泰-U研报提示了多项风险,包括估值风险、盈利预测风险、在研产品研发失败风险以及产品商业化不达预期风险。估值风险主要源于市场对公司未来业绩的预期可能影响股价波动;盈利预测风险则与营收和净利润增长的不确定性相关,受产品上市进度和销售情况影响较大。在研产品研发失败风险涉及GR1803注射液、泰利奇拜单抗注射液和GR2302注射液等产品的临床试验和上市审批过程,任何环节的失败都可能影响公司发展。产品商业化不达预期风险则与市场接受度和销售策略相关,需持续关注市场动态。