猜你想问
北方华创2026年三季报主要财务数据表现如何?
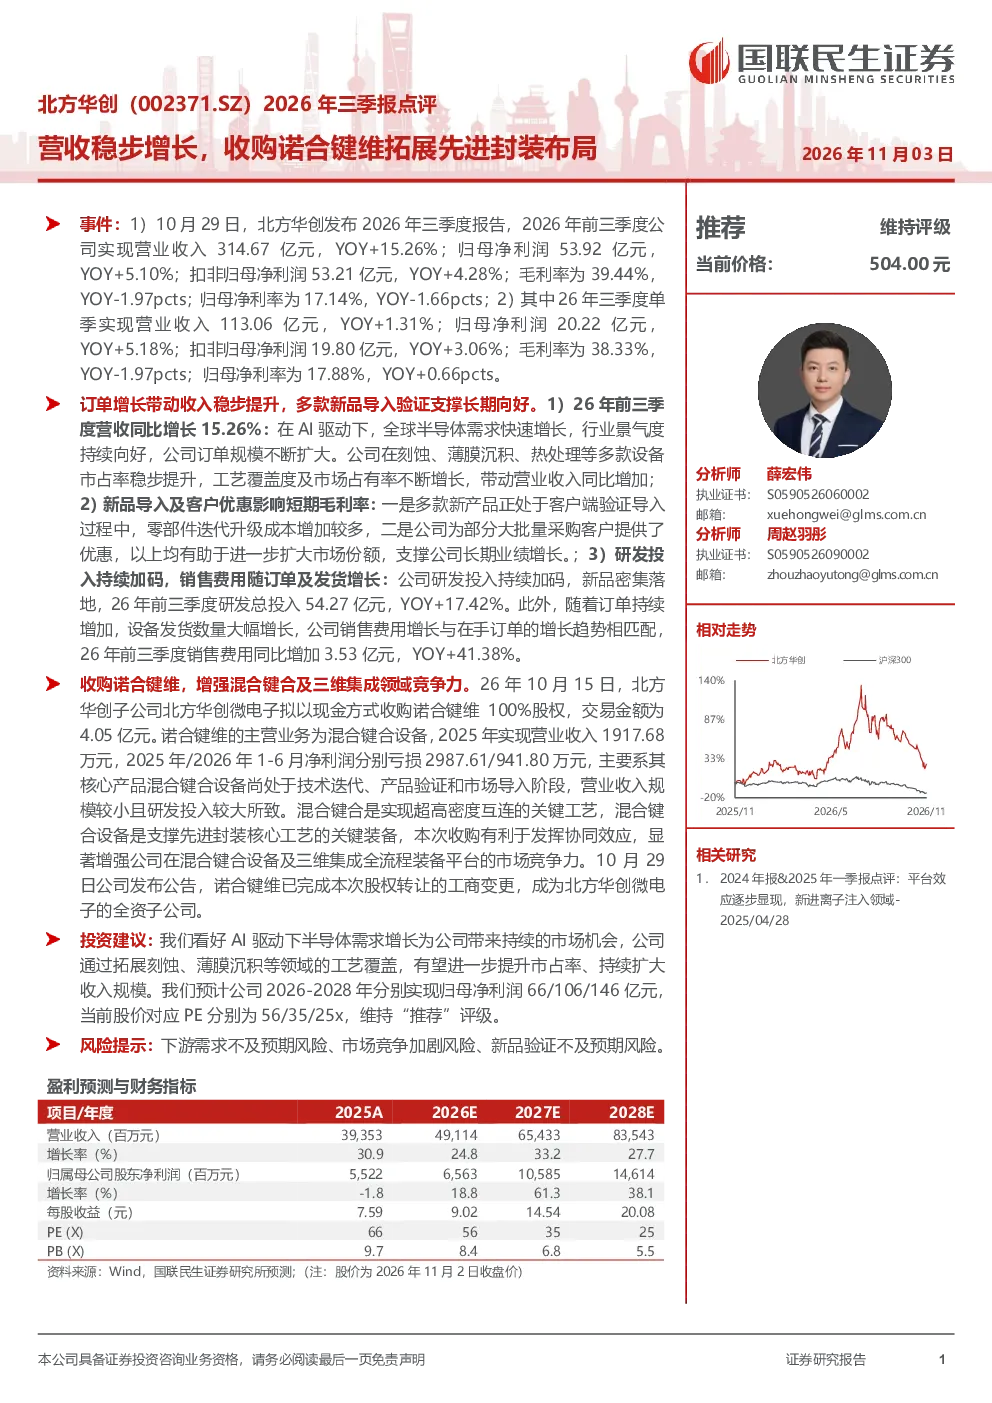
北方华创2026年前三季度实现营收314.67亿元,同比增长15.26%;归母净利润53.92亿元,同比增长5.10%。订单增长带动收入稳步提升,多款新品导入验证支撑长期向好。研发投入持续加码,26年前三季度研发总投入54.27亿元,同比增长17.42%;销售费用随订单及发货增长,同比增加41.38%
北方华创收购诺合键维的背景和意义是什么?
收购诺合键维旨在增强公司在混合键合及三维集成领域的竞争力。诺合键维2025年实现营业收入1917.68万元,但净利润亏损。本次收购交易金额4.05亿元,有利于发挥协同效应,增强公司在混合键合设备及三维集成全流程装备平台的市场竞争力
报告对北方华创未来几年的业绩有何预测?
预计公司2026-2028年归母净利润分别为66亿元、106亿元、146亿元,对应PE分别为56倍、35倍、25倍。多款新品导入验证支撑长期向好,研发投入持续加码,为未来增长奠定基础
北方华创所处赛道的发展趋势如何?
先进封装是半导体行业重要发展方向,混合键合及三维集成技术是未来趋势。北方华创通过收购诺合键维,布局混合键合设备及三维集成全流程装备平台,顺应行业发展趋势
研报提示的主要风险有哪些?
风险提示包括下游需求不及预期、市场竞争加剧、新品验证不及预期等。需关注行业周期性波动及竞争格局变化对业绩的影响
你可能感兴趣
北方华创 拟收购诺合键维 完善混合键合布局
未知机构2026-10-16
17-03 北方华创拟收购诺合键维完善混合键合布局 1063540
未知机构2026-10-19
半导体设备事件更新拓荆 长川提议回购 北方华创收购诺合键维进一步
未知机构2026-10-15
拓荆科技2026年三季报点评 超前布局国产供应链保障交付 先进薄膜与混合键合持续突破
未知机构2026-10-29
2026年三季报点评:营收稳步增长,平台化布局加速落地
机械设备东吴证券2026-10-30
2026年第三季度报告点评:Q3营收稳步增长,先进封装产能持续扩张
东吴证券2026-10-30
2026年三季报点评:2026Q3营收同比+11.8%,新品拓展与全球产能布局打开成长空间
轻工制造东吴证券2026-11-02
2026年三季报点评2026Q3营收同比+11.8%,新品拓展与全球产能布局打开成长空间
东吴证券2026-11-02
Q3营收创同期新高,积极布局先进封装、优化产品结构-2025年三季报点评
华创证券2025-10-25
2025年三季报点评:Q3营收创同期新高,积极布局先进封装、优化产品结构
华创证券2025-10-25