猜你想问
国家创投引导基金核心内容是什么?
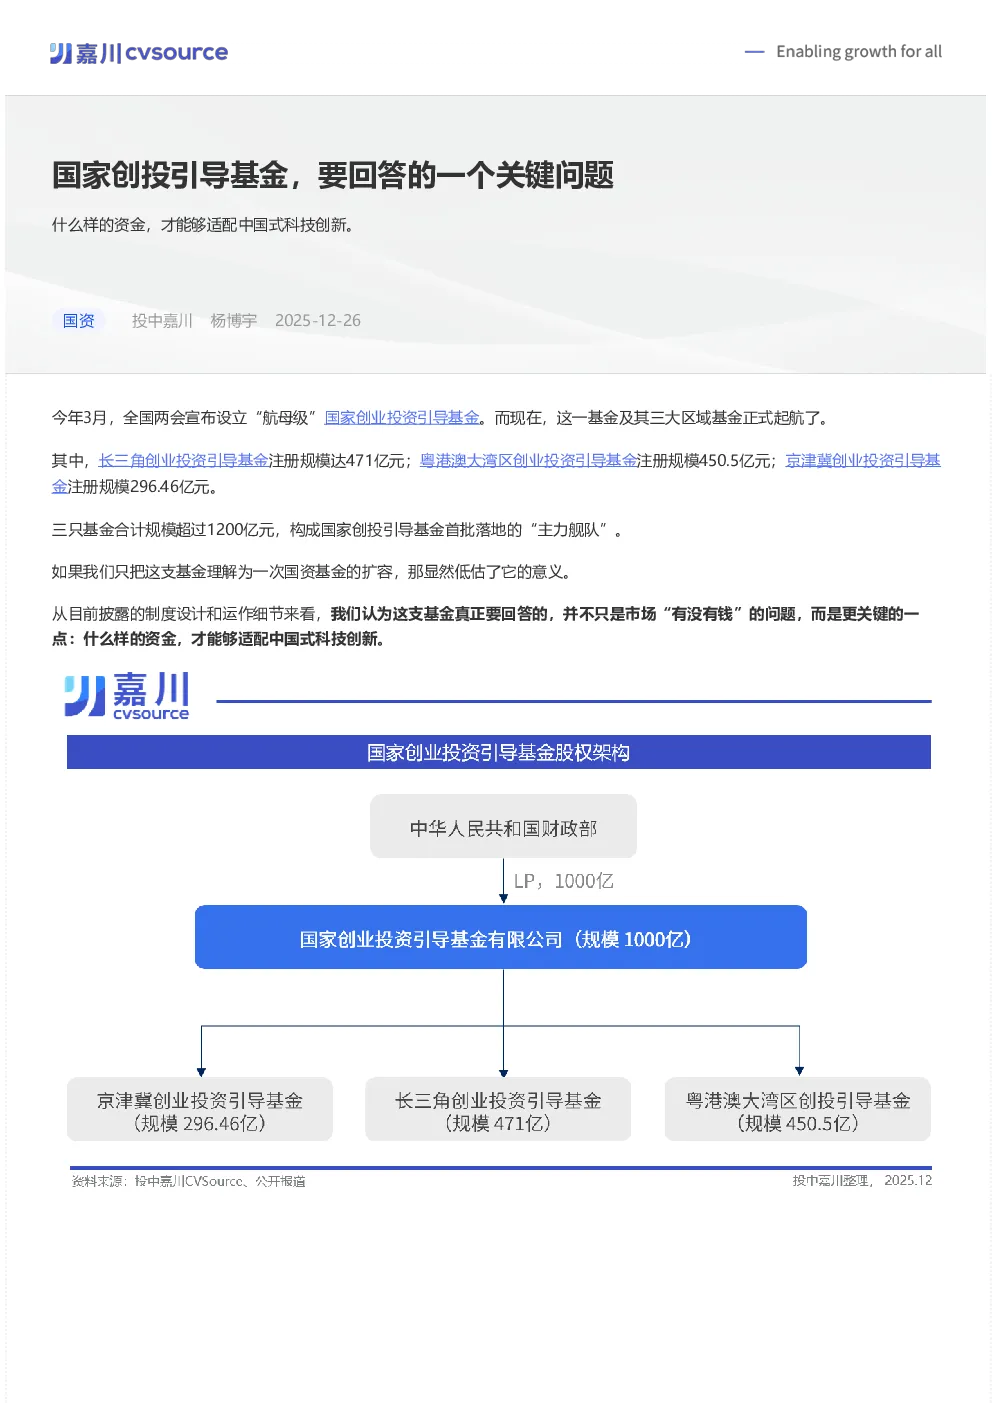
国家创投引导基金旨在解决中国式科技创新的资金适配问题,核心定位为早期、耐心、市场化和标杆基金。其关键设计包括20年存续期(10年投资+10年退出)、种子期和初创期企业投资占比不低于70%、区域化运作(京津冀、长三角、粤港澳大湾区)、市场化运作(不做第一大股东、弱化行政需求)以及多元化退出机制(除IPO外,加强私募股权二级市场、区域股权市场合作)。这些制度设计推动‘投早、投小、投硬科技’落地,通过超1200亿元规模和计划设立超600只子基金,实现国家级资本长期化、系统化介入早期科技创新,重塑创投市场风险偏好与时间维度。
科技创新赛道发展趋势如何?
科技创新赛道发展趋势呈现早期投资重要性提升、长周期产业需求增长、区域协同效应增强以及市场化运作成为主流等特点。国家创投引导基金的设立正是对这一趋势的回应,通过制度设计推动‘投早、投小、投硬科技’,强化早期基金作用,匹配科技创新周期,促进区域资本协同。未来,随着超600只子基金的形成,一级市场将迎来最大增量,国家级资本长期化、系统化介入将加速硬科技企业发展,并可能带动更多社会资本关注早期科技创新,形成良性循环。
报告重点分析了哪些方向?
报告重点分析了国家创投引导基金的制度设计及其对科技创新和创投行业的影响。核心分析方向包括基金的存续期与周期适配、早期投资聚焦、区域化运作模式、市场化与政策协同机制,以及多元化退出渠道的构建。通过对比当前创投行业痛点,报告揭示了基金如何通过制度创新解决投早投小力度不足、存续期不匹配、行政干扰和长期资本稀缺等问题,并探讨了其对重塑创投市场风险偏好与时间维度的潜在作用。
当前创投市场现状如何判断?
当前创投市场存在早期投资力度不足、存续期与科技创新周期不匹配、行政干扰较重以及长期资本稀缺等痛点,制约了科技创新的有效支持。国家创投引导基金的设立是对这些问题的系统性回应,其制度设计旨在通过长期化、市场化和区域化运作,推动‘投早、投小、投硬科技’成为行业共识。市场现状判断显示,随着国家资本的战略性引导,创投行业正逐步向更符合科技创新规律的方向演进,但行政干预和退出渠道不畅等问题仍需持续优化。
研报有哪些风险提示?
研报提示的风险主要包括政策执行偏差风险、区域基金运作效率风险以及退出机制不确定性风险。政策执行偏差可能导致基金偏离市场化运作初衷,影响投资效率和效果;区域基金运作效率受限于地方资本协同能力,可能存在资源错配风险;多元化退出机制虽拓宽了渠道,但私募股权二级市场、区域股权市场的发展成熟度仍需观察,存在不确定性。此外,基金规模庞大可能带来的管理复杂性也是潜在风险之一。