猜你想问
山东高速2026年三季报核心数据有哪些?
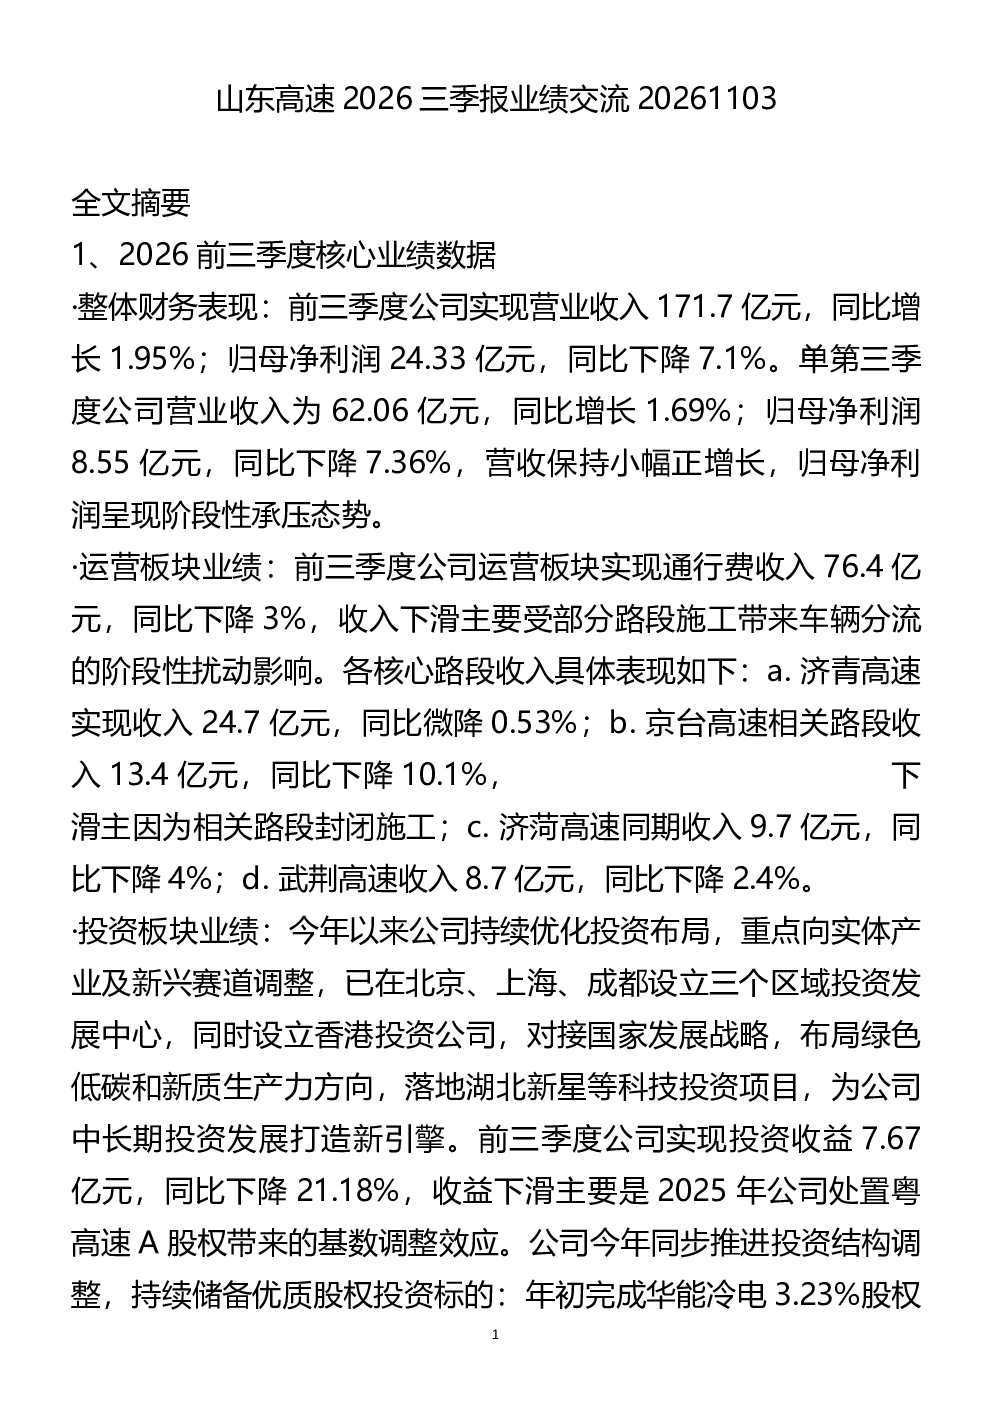
山东高速2026年前三季度营业收入171.7亿元,同比增长1.95%;归母净利润24.33亿元,同比下降7.1%。第三季度营收62.06亿元,同比增长1.69%;归母净利润8.55亿元,同比下降7.36%。通行费收入76.4亿元,同比下降3%,主要受部分路段施工分流影响。投资收益7.67亿元,同比下降21.18%,主要受处置粤高速A股权基数调整影响。工程建设板块重点工程累计投入52.13亿元,S16莱芜改扩建项目累计投入21.38亿元,G220东深项目累计投入22.75亿元。
高速公路行业发展趋势如何?
高速公路行业与宏观经济、物流发展关联度高,路网加密以断头路打通为主,分流效应不明显。经济回暖向好时行业具备回升潜力。行业政策方面,《公路法》修订完善了高速公路全生命周期规则,明确收费到期后可通过养护期收费等方式避免免费,消除了市场长期悲观预期。但具体影响需等待《高速公路管理条例》实施细则出台后明确。
报告重点分析了哪些方面?
报告重点分析了山东高速整体财务表现、路产运营业务(核心路段收入变动、Q4趋势、车型结构、济菏高速盈利及预期、未来主业经营展望)、改扩建项目进展及影响、投资板块策略及项目情况(收缩财务投资转向主业相关及绿色低碳股权投资)、其他业务板块经营情况(轨道交通板块、信息集团板块)、济菏高速连接线改扩建进展、费用管控举措及融资成本、后续资本开支规划、分红政策及可持续性、市值管理及行业政策影响。
当前市场对山东高速的评价如何?
山东高速通过发布五年分红规划(提升至60%)获得投资者认可,推动PB从0.67升至1.2左右。公司实行“九增五减三控制”降本增效策略,综合融资成本约为2.6%。未来五年分红比例不低于60%的规划具备可持续性,现金流可完全覆盖分红及资本开支支出。公司市值管理工作围绕夯实业绩底盘和持续优化公司治理推进。
报告提示了哪些风险?
报告提示的主要风险包括:净利润阶段性承压,主要受投资收益基数调整影响;部分路段施工分流导致通行费收入下降;投资板块策略收缩财务投资,转向股权投资,未来收益存在不确定性;改扩建项目完工后通行费提价需省政府审批,提价后通行量恢复存在不确定性;多个储备项目在探讨中,未来股权投资规模存在不确定性。