猜你想问
中际旭创最新产业纪要核心内容是什么?
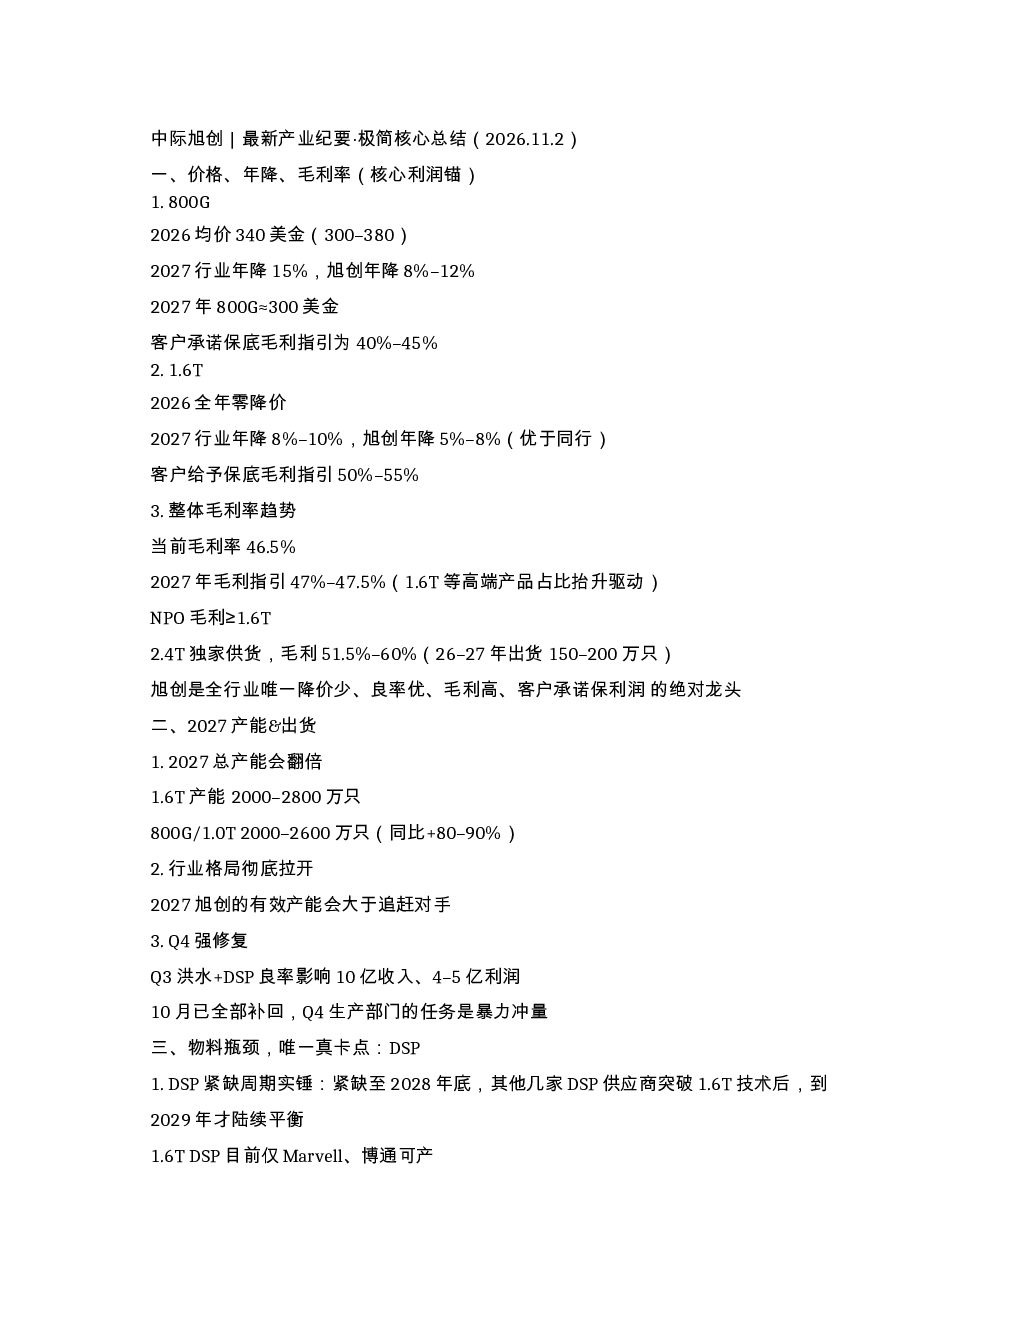
该纪要显示,2026年800G光模块均价约340美元,2027年行业预计降价15%,旭创降价8%-12%;1.6T光模块2026年零降价,2027年行业预计降价8%-10%,旭创降价5%-8%。整体毛利率当前为46.5%,2027年预计提升至47%-47.5%。旭创凭借降价少、良率高、毛利高及客户保底毛利承诺,成为行业龙头。
光模块行业发展趋势如何?
光模块行业在2026-2028年预计持续供不应求,2030年后仍将保持年化两位数以上增长。光模块在AI CAPEX中的占比将从5-7%提升至8-15%。技术路线方面,CPO商业化推迟至2028-2029年,短期不会替代可插拔方案;LPO作为过渡方案长期共存,2030年格局预计为可插拔占65-70%,CPO占20-25%,LPO占5-10%。
报告重点分析了哪些方向?
报告重点分析了价格趋势、产能与出货计划、物料瓶颈(特别是DSP供应)、技术路线终局、FCC制裁影响、Marvell收购Lumentum的产业意义以及旭创的核心竞争壁垒。其中,旭创通过战略性让出800G订单、布局1.6T、顶级物料与散热方案、双客户平衡等策略构建了不易被模仿的竞争优势。
当前光模块市场现状如何?
当前光模块市场存在DSP物料瓶颈,紧缺周期预计持续至2028年底,目前仅Marvell和博通能稳定生产1.6T DSP。旭创通过预付2亿美金定金锁死Tower硅光代工扩产,占据80%产能,确保交付稳定性。2027年行业总产能预计翻倍,但旭创的有效产能将领先于追赶对手。Q3洪水和DSP良率问题已完全补回,Q4生产任务是冲量。
研报提示了哪些风险?
报告提示的主要风险在于DSP供应瓶颈,该瓶颈将持续至2028年底,可能影响行业整体产能释放。此外,虽然FCC制裁被证伪,但地缘政治风险仍需关注。行业竞争加剧可能导致价格战,影响企业利润率。此外,技术路线快速迭代可能使现有产品快速贬值,企业需持续投入研发保持竞争力。