猜你想问
本周债市主要变化是什么?
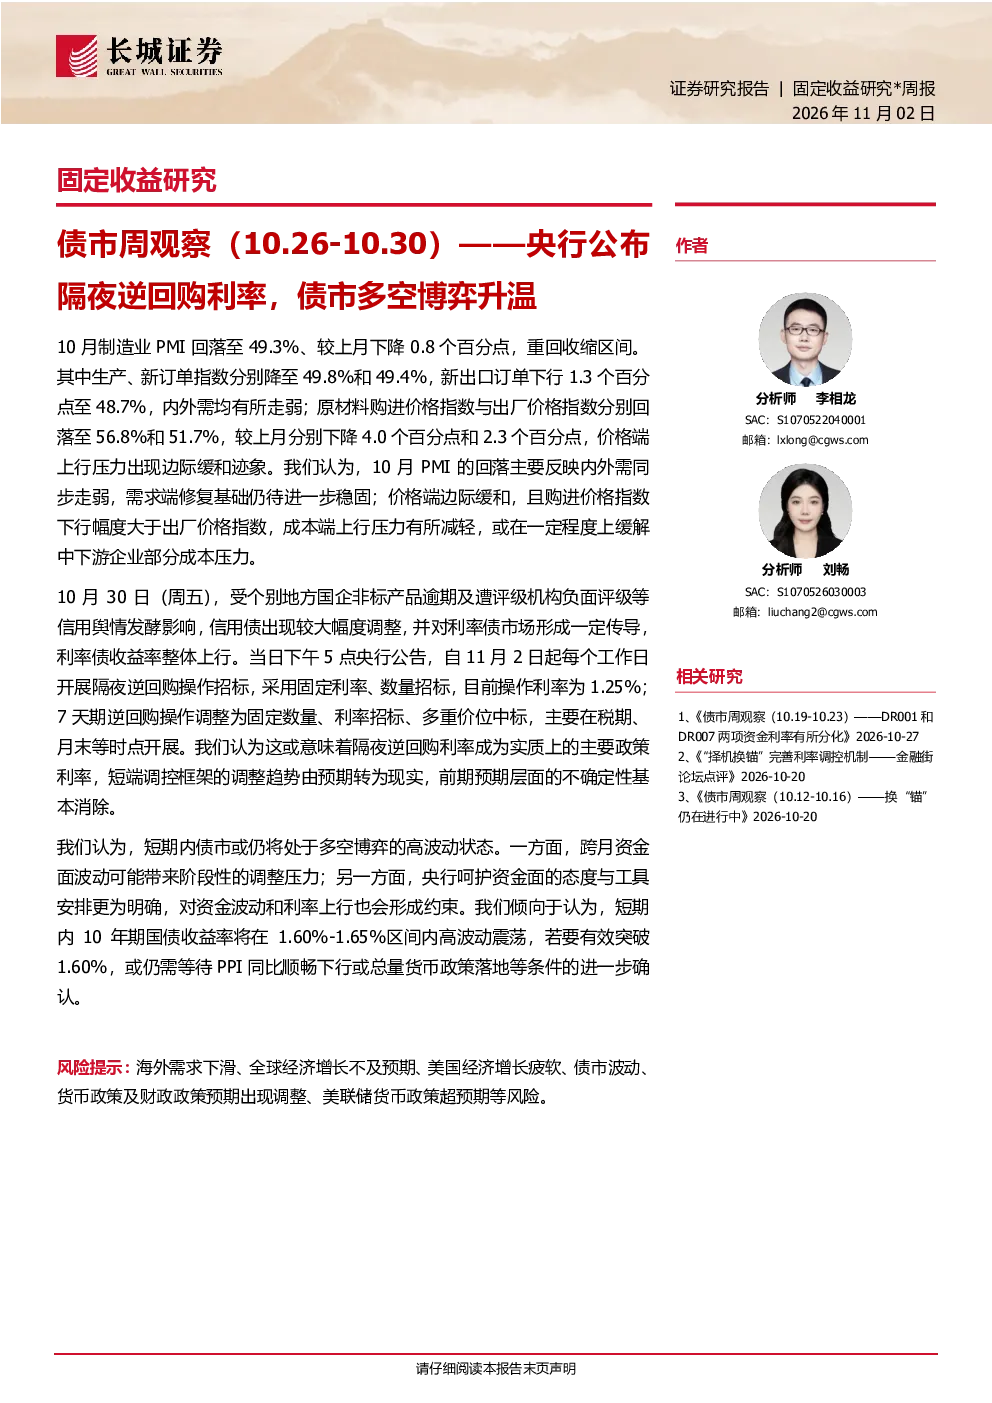
本周债市主要变化体现在央行调整隔夜逆回购利率,使该利率成为实质上的主要政策利率,标志着短端调控框架调整趋势由预期转为现实。资金利率低位小幅抬升,受税期及跨月备付需求影响明显。利率债收益率整体上行,10年期国债收益率在1.60%-1.65%区间内高波动震荡。期限利差方面,10年期国债-1年期利差位于28.6%分位,30年期国债-10年期利差位于70.1%分位。中美市场利率对比显示6个月期利差倒挂走阔,10年期利差收窄。利率期限结构方面,中债短端下行、长端小幅回升,曲线小幅陡峭化;美债全线下行,中端领跌,曲线形态总体持稳。
当前债市多空博弈体现在哪些方面?
当前债市多空博弈主要体现在央行政策利率调整引发的短期波动与长期趋势的矛盾。一方面,央行调整隔夜逆回购利率强化了短端调控,但短期内债市仍将处于高波动状态,10年期国债收益率在1.60%-1.65%区间内震荡。另一方面,10月制造业PMI回落至49.3%,内外需同步走弱,需求端修复基础仍待稳固,成本端上行压力减轻。信用债受个别地方国企非标产品逾期及负面评级影响较大。期限利差扩大,中债曲线小幅陡峭化,美债曲线全线下行,均反映市场对未来利率走势存在分歧。
利率债上周数据有哪些关键点?
利率债上周数据关键点包括:资金利率低位小幅抬升,受税期及跨月备付需求影响;隔夜利率DR001在1.29%附近窄幅波动,R001上行至1.39%,DR007上行至1.39%,FR007上行至1.43%;央行公开市场操作净投放14110亿元;期限利差方面,10年期国债-1年期利差位于28.6%分位,30年期国债-10年期利差位于70.1%分位;中美市场利率对比显示6个月期利差倒挂走阔,10年期利差收窄;利率期限结构方面,中债短端下行、长端小幅回升,曲线小幅陡峭化;美债全线下行,中端领跌,曲线形态总体持稳。
本周市场现状如何判断?
本周市场现状判断需关注多空博弈下的高波动特征。央行调整隔夜逆回购利率强化了短端调控框架,但10年期国债收益率仍在1.60%-1.65%区间内震荡,显示市场对政策意图与经济基本面的解读存在差异。期限利差扩大反映市场对未来利率走势的分歧,中债曲线小幅陡峭化,美债曲线全线下行,均指向短期资金面压力与长期经济预期变化的双重影响。高频数据显示地产销售部分回暖,但投资、生产、消费动能分化,经济修复基础仍需稳固。
本报告有哪些主要风险提示?
本报告主要风险提示包括:海外需求下滑可能拖累国内经济;全球经济增长不及预期将影响资本流动;美国经济增长疲软可能加剧中美利差波动;债市自身波动风险;货币政策及财政政策预期调整可能引发市场情绪变化;美联储货币政策超预期将直接影响中美利差与资本流动。这些风险均可能对债市短期波动与长期趋势产生重要影响,需持续关注政策动向与外部环境变化。