猜你想问
本周储能电池行业有哪些重要数据?
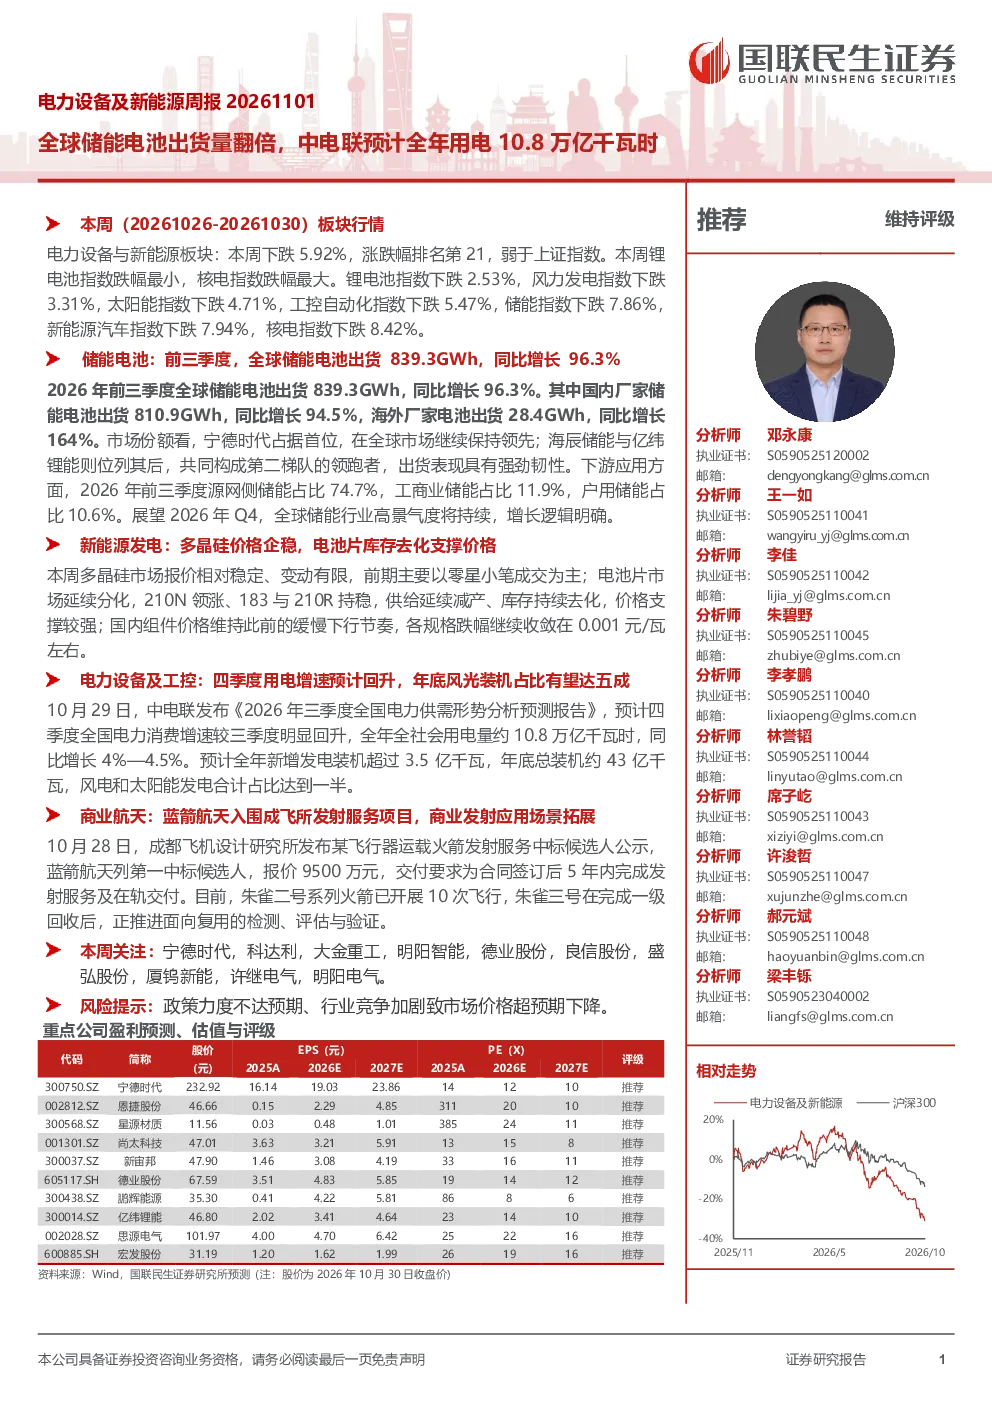
2026年前三季度,全球储能电池出货量达839.3GWh,同比增长96.3%,其中国内厂商出货810.9GWh,同比增长94.5%,海外厂商出货28.4GWh,同比增长164%。宁德时代保持全球领先地位,海辰储能与亿纬锂能位列第二梯队。行业产能已超1500GWh,国内厂商占比约95%,产能利用率超90%。下游应用以源网侧为主(74.7%),工商业储能占11.9%,户用储能占10.6%
新能源发电赛道未来发展趋势如何?
源网侧储能在中国占主导,海外由欧美与新兴市场推动;工商业储能国内宜保持谨慎,海外市场增长强劲。Q4储能景气延续,国内电网侧独立储能主导地位稳固,工商业储能进入温和扩张阶段,海外大储仍是主要增量来源。多晶硅价格企稳,供给延续减产,库存持续去化,价格支撑较强。N型183硅片领涨,210R和210R硅片持稳。国内组件价格缓慢下行,跌幅收敛,库存持续下降。风电关注海风产业链、具备全球竞争力的企业、大兆瓦关键零部件
本报告重点分析了哪些方向?
本报告重点分析了储能电池行业,包括全球及国内出货量、主要厂商、产能利用率、下游应用分布等。同时分析了新能源发电环节的多晶硅、硅片、电池片、组件价格走势及投资建议。此外,还分析了电力供需形势、电力设备出海趋势、配网侧投资占比提升、特高压建设受益企业,以及商业航天领域的蓝箭航天、朱雀二号系列火箭等。
当前新能源市场现状如何判断?
当前新能源市场呈现多晶硅价格企稳、硅片价格窄幅波动、电池片库存去化对价格构成支撑、国内组件价格缓慢下行等特点。储能电池行业产能利用率超90%,国内厂商占比约95%,全球出货量同比增长96.3%。电力供需形势显示,四季度电力消费增速预计回升,全年全社会用电量约10.8万亿千瓦时,同比增长4%-4.5%。全年新增发电装机超3.5亿千瓦,年底风光装机占比达50%
本报告有哪些风险提示需要注意?
本报告提示的风险包括政策力度不达预期,可能导致行业支持力度减弱;行业竞争加剧可能导致市场价格超预期下降,影响企业盈利能力。此外,技术路线快速迭代可能使现有产品或产能面临淘汰风险,需要关注技术发展趋势对企业的影响。储能电池领域需关注固态电池和钠电池的技术成熟度及商业化进程,新能源发电环节需关注国际市场政策变化对出口的影响