猜你想问
这份研报主要介绍了什么内容?
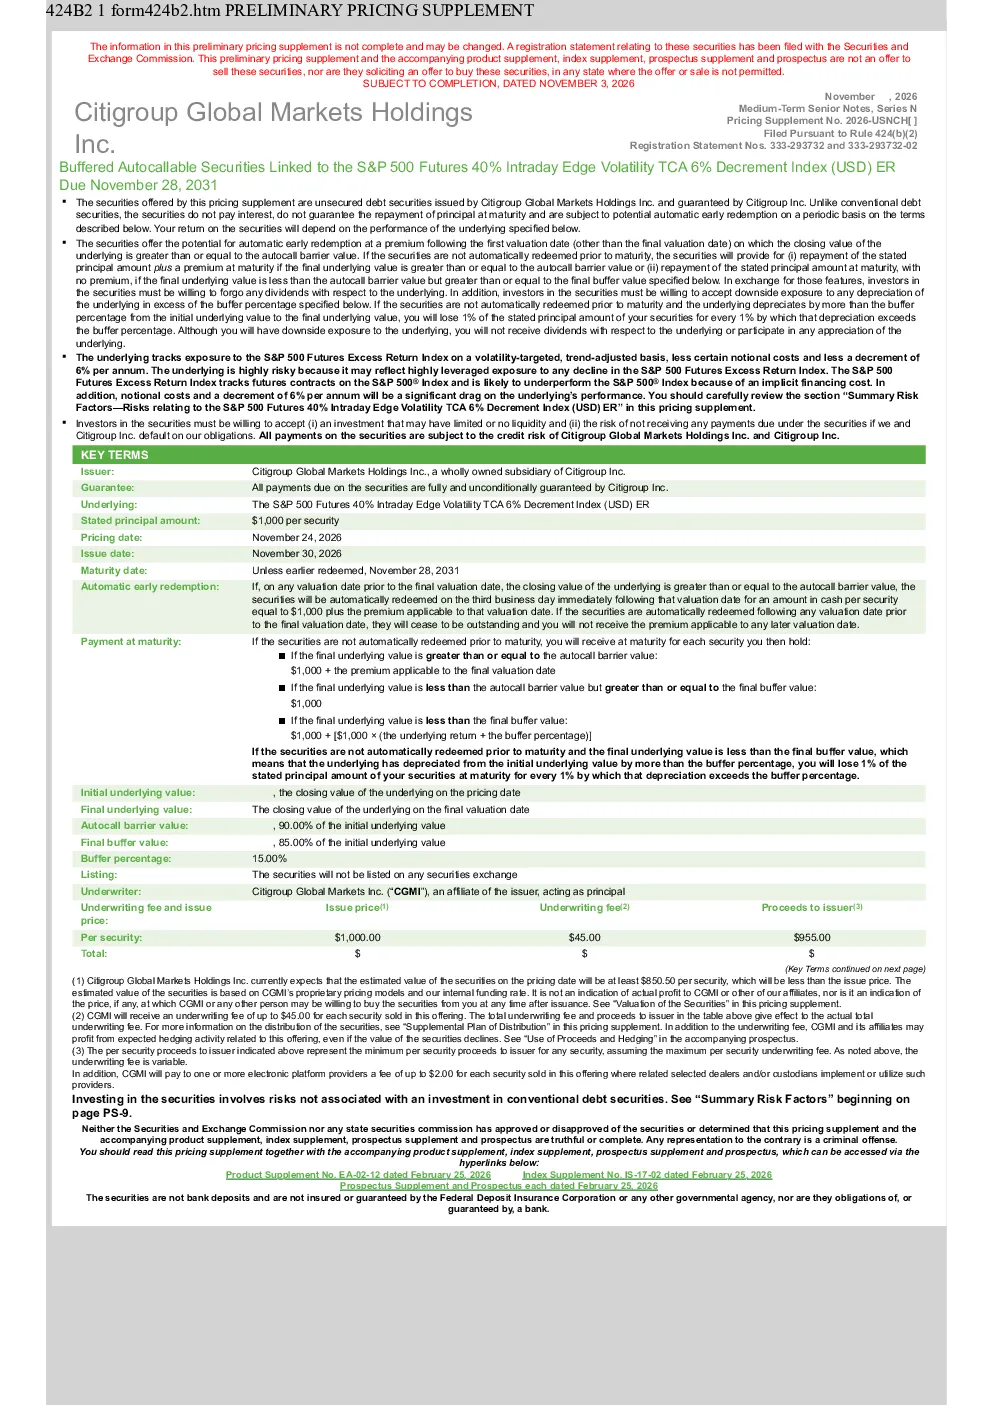
该研报详细介绍了由 Citigroup Global Markets Holdings Inc. 发行的中期高级票据,该票据由 Citigroup Inc. 担保,并附有自动提前赎回条款。票据的收益与标普500期货超额收益指数挂钩,但投资者不参与标的指数的分红,且需承担标的指数贬值带来的风险。票据不支付利息,其收益完全取决于标的指数的表现。此外,票据可能因标的指数表现达到自动赎回阈值而被提前赎回,投资者将获得本金加溢价;若未提前赎回,到期偿还金额取决于标的指数最终价值,若低于最终缓冲值,投资者将损失部分本金。
该票据的赛道/行业发展趋势如何?
该票据属于金融衍生品中的结构化票据,其收益与标普500期货超额收益指数挂钩,反映了金融行业对标的指数未来表现的预期。目前金融衍生品市场正朝着更加复杂化和定制化的方向发展,投资者对风险和收益的平衡需求日益增长。结构化票据通过杠杆和去杠杆机制调整对标的指数的敞口,为投资者提供了多样化的风险管理工具。但该票据不上市交易,流动性较差,投资者需持有至到期,这体现了金融衍生品市场在流动性和风险控制方面的挑战。
研报的重点分析方向是什么?
研报重点分析了该票据的结构设计、风险收益特征以及估值方法。首先,票据的收益与标普500期货超额收益指数挂钩,但投资者不参与标的指数的分红,且需承担标的指数贬值带来的风险,这是该票据的核心特征。其次,研报详细解释了自动提前赎回条款的触发条件,以及票据到期偿还金额的计算方式,突出了该票据的复杂性和潜在风险。最后,研报基于 Citi Global Markets Inc. 的专有定价模型,分析了票据估值的可能偏差,为投资者提供了估值参考。
当前市场对这类票据的判断是什么?
当前市场对这类结构化票据的判断较为谨慎。由于票据不支付利息,其收益完全取决于标的指数的表现,且存在自动提前赎回和本金损失风险,投资者需承担较高的风险。此外,票据不上市交易,流动性较差,投资者需持有至到期,进一步增加了投资的不确定性。尽管票据的潜在回报可能较高,但考虑到其复杂性和风险,市场普遍认为这类票据更适合风险承受能力较高的投资者。美国联邦政府对票据的税收处理尚不明确,也增加了投资者的决策难度。
研报提示了哪些相关风险?
研报提示了该票据存在多重风险。首先,票据不支付利息,其收益完全取决于标的指数的表现,若标普500期货超额收益指数表现不佳,投资者可能无法获得预期收益。其次,票据可能因标的指数表现达到自动赎回阈值而被提前赎回,投资者将提前获得本金加溢价,但无法继续享受潜在收益。若票据未提前赎回,到期偿还金额取决于标的指数最终价值,若低于最终缓冲值,投资者将损失部分本金。此外,票据不上市交易,流动性较差,投资者需持有至到期,这增加了投资的风险。最后,标的指数存在高杠杆风险、波动率风险和策略失效风险,投资者需充分了解这些风险后再做决策。