猜你想问
高盛这款票据具体是什么产品?
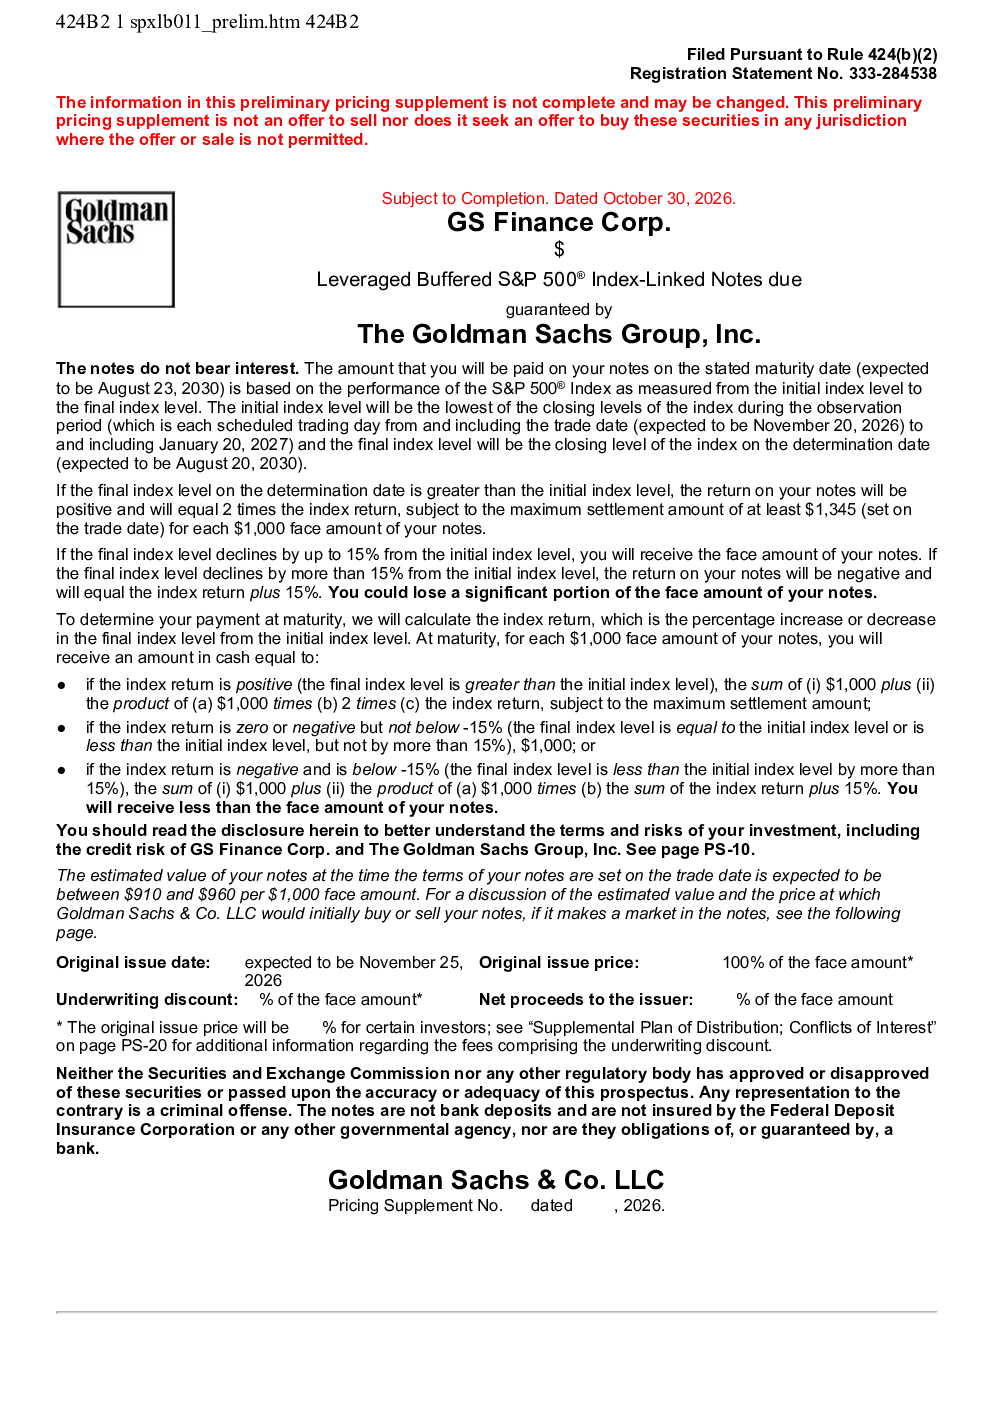
高盛这款票据是一种与标普500指数挂钩的杠杆缓冲票据,不支付利息,本金偿还金额根据指数在特定观察期内的表现确定。观察期从2026年11月20日到2027年1月20日,初始指数水平为观察期内最低收盘价,最终指数水平为决定日(预计2030年8月20日)收盘价。若最终指数水平高于初始水平,投资者获指数回报率2倍回报,最高1345美元;若下降不超过15%,收回本金;若下降超过15%,损失等于指数回报率加15%。投资者可能损失大部分本金。
标普500指数挂钩票据的行业发展趋势如何?
标普500指数挂钩票据属于结构性票据,其行业发展趋势受宏观经济、市场波动率及投资者对风险偏好的影响。近年来,随着低利率环境持续,高收益结构性产品需求增加。标普500指数作为全球主要股指,其挂钩产品通常面向寻求差异化回报的投资者。未来趋势需关注全球经济增长、通胀预期及货币政策变化,这些因素将影响指数表现及票据估值。投资者需关注市场流动性及二级市场交易情况。
这份研报重点分析了哪些方向?
这份研报重点分析了高盛发行的杠杆缓冲票据的结构设计、收益机制及风险因素。报告详细解释了票据的初始与最终指数水平确定方式、不同回报情景下的本金处理规则,以及估值差异来源。此外,报告还探讨了票据的二级市场流动性、做市服务可能性及税收政策影响。投资者需特别关注票据估值低于面值的原因,包括承销折扣、发行费用及与Goldman Sachs & Co. LLC之间的费用差额。
当前市场对这类票据的判断是什么?
当前市场对这类票据的判断需综合考虑宏观经济环境、市场波动率及投资者风险偏好。由于票据不支付利息,其估值受市场流动性及投资者对杠杆产品的需求影响。二级市场价格受多种因素影响,包括指数水平、波动率、利率及税收政策。投资者需关注票据的做市服务是否持续,以及做市价格可能受市场条件变化的影响。整体而言,这类产品风险较高,不适合所有投资者。
投资这类票据有哪些风险提示?
投资这类票据存在多重风险。首先,票据不支付利息,收益完全依赖于指数表现,投资者可能面临较大本金损失风险,尤其是在市场大幅下跌时。其次,票据估值低于面值,差异主要来自承销折扣、发行费用及与Goldman Sachs & Co. LLC之间的费用差额,投资者需仔细评估估值合理性。此外,票据没有上市交易,二级市场价格受多种因素影响,流动性风险较高。投资者还应关注信用风险、市场风险及税收风险,并咨询税务顾问。投资风险高于普通债务证券,不等于直接投资标普500指数成分股。