猜你想问
双向缓冲PLUS是什么产品?
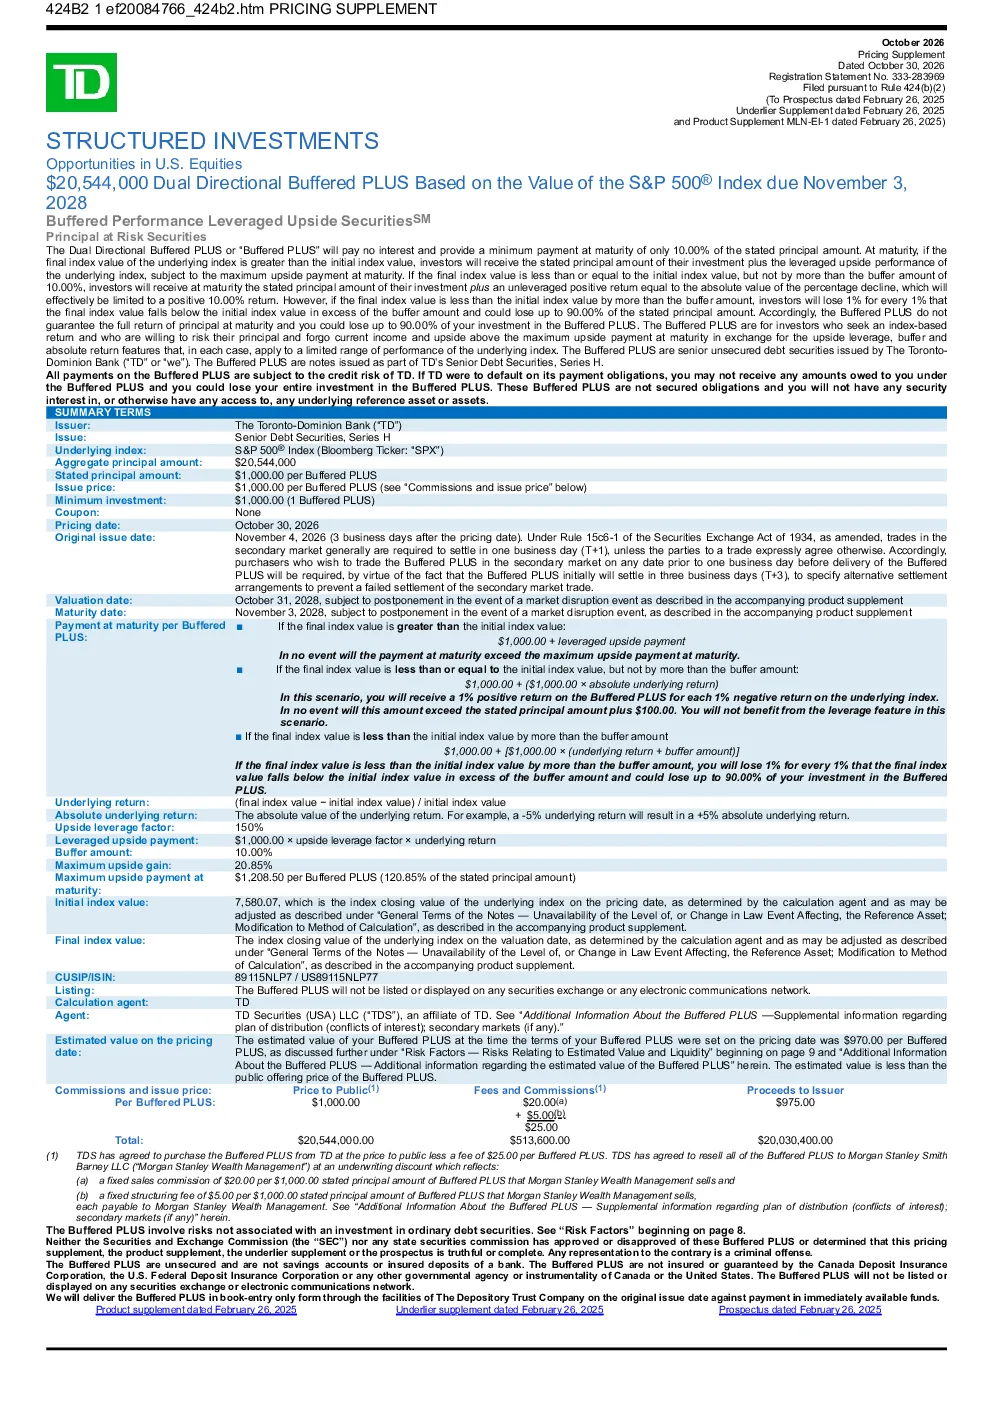
双向缓冲PLUS是一款基于标普500指数的杠杆看涨证券,提供上行杠杆溢价、缓冲及绝对回报特性,但伴随本金损失风险。产品规模达2.0544亿美元,到期日为2028年11月3日,向上杠杆因子150%,缓冲额度10.00%,到期最高上行支付额1208.50美元,最低支付额1000.00美元。若到期指数高于初始值,投资者获本金加杠杆上行表现,但受限于最大上行支付额;若低于初始值但下降幅度不超过缓冲额度,获本金加与百分比下跌绝对值相等的无杠杆正回报,最高限制正10.00%;若低于初始值且超出缓冲额度,将损失超出部分每1%对应的1%本金,最高可能损失90.00%
标普500指数相关产品有哪些发展趋势?
标普500指数相关产品主要发展趋势包括杠杆化、绝对回报化及风险可控化。一方面,通过杠杆放大收益成为主流,如双向缓冲PLUS提供150%向上杠杆;另一方面,引入缓冲机制限制下行风险,如本产品设10.00%缓冲额度,超出部分才损失本金。此外,产品结构设计更注重绝对回报,而非单纯依赖指数波动,如下跌时提供无杠杆正回报。这种趋势反映了投资者在追求高收益的同时,对风险控制要求的提升,以及市场对复杂衍生品需求的增长。
本报告重点分析了哪些方面?
本报告重点分析了双向缓冲PLUS产品的运作机制、关键数据及风险因素。运作机制方面,详细解析了三种情景下的收益计算方式,包括杠杆上行、缓冲保护及本金损失机制。关键数据方面,披露了产品规模、到期日、杠杆因子、缓冲额度等核心参数。风险因素方面,强调了高达90.00%的本金损失风险、缓冲额度限制、无股息利息支付、TD信用风险、二级市场流动性风险及税务风险等。通过这些分析,全面展示了产品的特性与潜在风险。
当前市场对这类产品的判断如何?
当前市场对杠杆看涨证券类产品的判断呈现分化态势。一方面,高波动市场环境激发了投资者对杠杆产品的需求,因其可能带来超额收益;另一方面,市场对风险的认识也日益加深,尤其是本金损失风险。双向缓冲PLUS这类产品,因其结合了杠杆与缓冲机制,既有潜在高收益,又有风险控制,受到部分风险偏好投资者的关注。但市场普遍认为,投资者需充分理解产品特性,特别是本金损失的可能性,并谨慎评估自身风险承受能力。
投资这类产品有哪些风险需要特别提示?
投资双向缓冲PLUS等杠杆看涨证券产品需特别提示以下风险:首先,本金损失风险高达90.00%,若市场走势不利,可能损失大部分投资;其次,缓冲额度限制潜在正回报,即使指数小幅波动,回报也可能显著变化;第三,无股息利息支付,投资者无法获得额外收益;第四,TD信用风险,若TD信用评级下降,可能影响产品市场价值;第五,二级市场流动性风险,产品可能缺乏活跃交易市场,变现困难;第六,市场价值与标的指数变动非线性关系,市场价值可能不按预期变化;第七,税务风险,需考虑美国和加拿大联邦所得税影响。投资者应充分了解并接受这些风险。