猜你想问
这份报告的核心内容是什么?
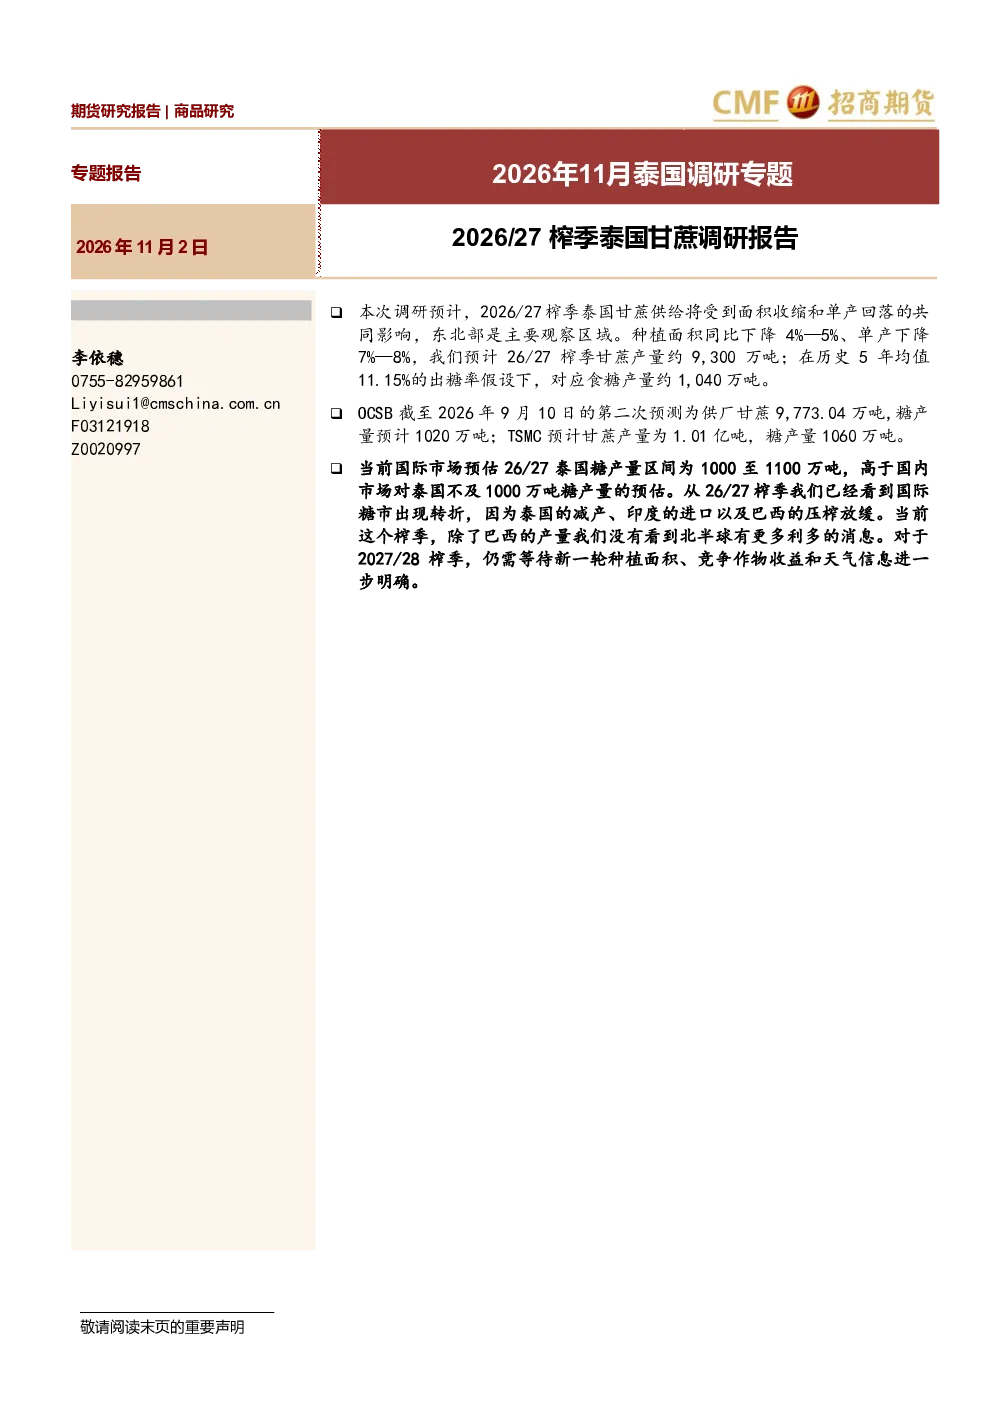
本报告核心观点指出,2026/27榨季泰国甘蔗供给将因种植面积收缩和单产回落而下降,东北部是主要观察区域。预计种植面积同比下降4%-5%,单产下降7%-8%,甘蔗产量约9,300万吨。历史五年平均出糖率为11.15%,对应食糖产量约1,040万吨。OCSB、TSMC等机构预测糖产量在1,000至1,100万吨区间。种植面积下降主要受木薯相对收益提升和经营规模调整影响。
泰国甘蔗行业未来发展趋势如何?
泰国甘蔗行业未来面临种植面积和单产双降趋势。2026年甘蔗生长期降雨偏少且分布不均,东北部生长压力更明显,加剧了单产下降预期。长期来看,木薯等竞争作物收益变化、经营规模调整将持续影响种植决策。国际市场方面,泰国减产、印度进口和巴西压榨放缓,北半球无更多利多消息,但需关注后续全球供需变化。
报告中重点关注了哪些分析方向?
报告重点关注泰国2026/27榨季甘蔗供给变化,特别是种植面积和单产的动态。东北部地区因气候因素成为单产下降的关键观察区域。同时,报告分析了木薯相对收益提升对种植决策的影响,以及国际糖市供需格局的变化。此外,对2027/28榨季的展望也提及需关注新一轮种植面积、竞争作物收益和天气信息。
当前泰国糖市的市场现状是怎样的?
当前泰国糖市呈现供给收缩态势,主要驱动力是种植面积和单产的同步下降。2026年甘蔗生长期降雨偏少加剧了单产下降风险,东北部地区尤为突出。国际市场方面,泰国减产预期增强,印度进口需求稳定,巴西压榨节奏放缓,北半球糖市缺乏新的利多因素。历史数据显示泰国糖产量波动区间在1,000-1,100万吨。
这份报告有哪些需要关注的风险提示?
报告提示的主要风险包括:一是泰国甘蔗种植面积和单产下降幅度超出预期,可能进一步打压国内糖产量;二是木薯等竞争作物收益波动可能持续影响种植决策;三是国际糖市供需格局变化,如印度进口政策调整或巴西压榨节奏加快,可能影响泰国糖出口竞争力;四是极端天气事件可能对甘蔗生长造成不利影响。