猜你想问
这份研报的核心内容是什么?
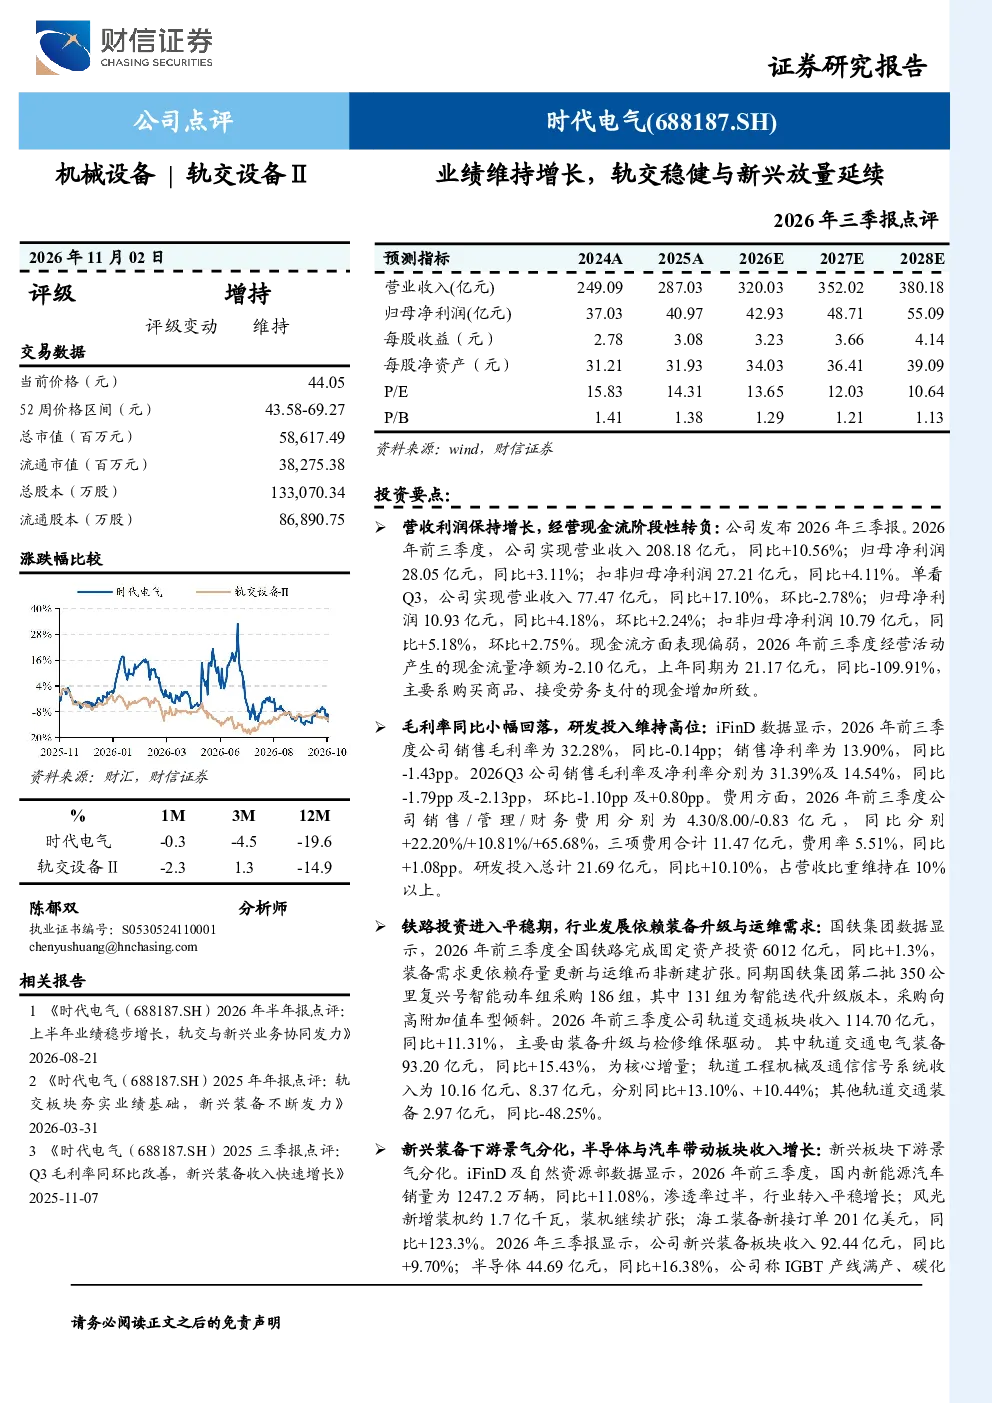
这份研报点评了2026年前三季度公司业绩,显示营业收入208.18亿元(同比+10.56%),归母净利润28.05亿元(同比+3.11%)。Q3单季营收77.47亿元(同比+17.10%),归母净利润10.93亿元(同比+4.18%)。报告强调轨道交通业务稳健,电气装备增长显著,同时新兴装备如半导体、汽车电驱等板块表现强劲,但新能源板块仍处调整期。研发投入持续增加,占营收比重超10%
交运设备行业发展趋势如何?
交运设备行业呈现多元化发展趋势。铁路投资进入平稳期,需求依赖存量更新与运维,高附加值车型采购增加。新兴领域方面,新能源汽车销量持续增长,渗透率过半;风光装机持续扩张;海工装备新接订单大幅增长。半导体领域IGBT产线满产,供需偏紧,价格有修复空间。汽车电驱增长较快,但新能源板块仍面临订单节奏与盈利改善的挑战
研报重点分析了哪些业务板块?
研报重点分析了轨道交通和新兴装备两大板块。轨道交通收入114.70亿元(同比+11.31%),主要由装备升级与检修维保驱动,电气装备93.20亿元(同比+15.43%)为核心增量。新兴装备收入92.44亿元(同比+9.70%),细分领域景气分化,半导体增长16.38%,汽车电驱增长39.49%,海洋装备增长26.88%,工业装备增长14.28%,新能源板块同比下滑49.98%
当前市场对交运设备行业的现状判断是什么?
当前市场对交运设备行业的现状判断呈现结构性分化。传统轨道交通领域需求平稳,依赖存量更新与运维,高附加值产品更受青睐。新兴领域如新能源汽车、半导体、汽车电驱等增长迅速,但面临竞争加剧和订单落地挑战。新能源板块尚在调整期,需关注其恢复节奏。整体看,行业在转型升级中,结构性机会与风险并存
研报提到了哪些主要风险提示?
研报提示了四项主要风险:一是铁路装备需求可能不及预期,影响传统业务增长;二是功率半导体竞争加剧,可能压缩利润空间;三是订单落地不及预期,影响业绩兑现;四是新能源板块恢复不及预期,拖累整体业绩表现。此外,经营活动现金流净额大幅下降也值得关注,主要因购买商品、接受劳务支付增加