猜你想问
太阳纸业2026年前三季度业绩表现如何?
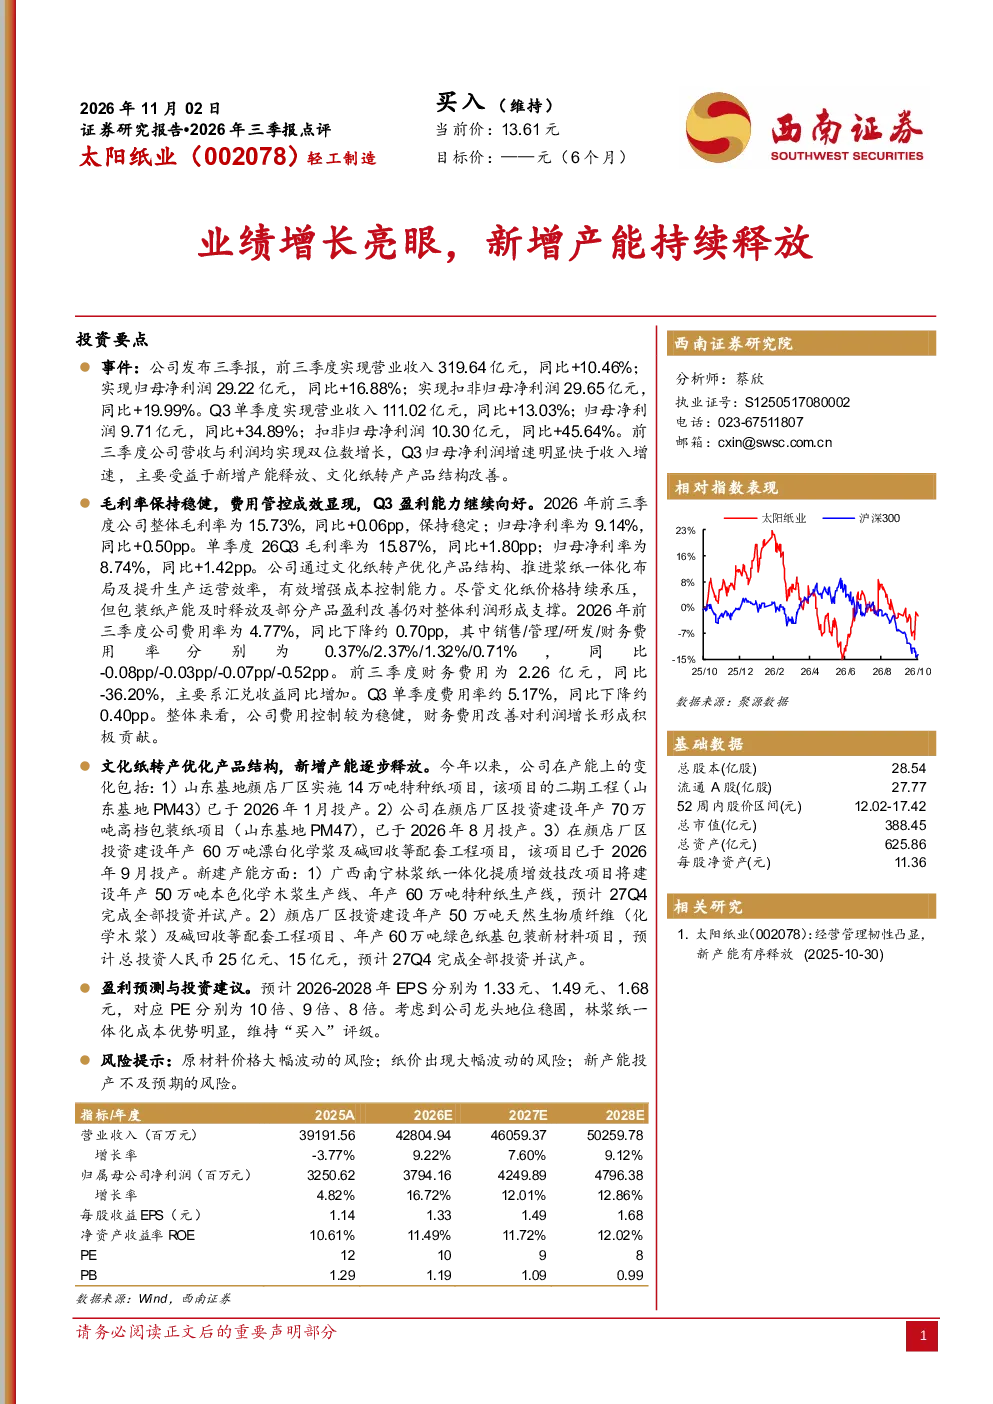
太阳纸业2026年前三季度业绩增长亮眼,整体毛利率为15.73%,同比提升0.06个百分点,保持稳定;单季度26Q3毛利率为15.87%,同比提升1.80个百分点。归母净利率表现同样优异,前三季度为9.14%,同比提升0.50个百分点,26Q3单季度净利率为8.74%,同比提升1.42个百分点。这主要得益于公司产品结构优化、成本控制能力增强以及费用管控成效显著。通过文化纸转产,公司提升了特种纸和高档包装纸的比重,同时浆纸一体化布局有效降低了生产成本。费用方面,前三季度费用率为4.77%,同比下降约0.70个百分点,其中销售、管理、研发、财务费用率分别同比降低0.08、0.03、0.07、0.52个百分点,财务费用同比大幅下降36.20%,主要由于汇兑收益增加。
轻工制造行业发展趋势如何?
轻工制造行业正经历转型升级,传统纸品需求平稳但结构性变化明显。随着环保政策趋严和消费升级,文化纸市场面临压力,而包装纸、特种纸需求持续增长。林浆纸一体化成为行业龙头的重要发展方向,通过自给自足的浆源供应,企业能有效降低原材料成本,增强抗风险能力。太阳纸业积极布局林浆纸一体化,山东基地和广西南宁项目逐步推进,未来将形成显著的成本优势。此外,智能化、数字化技术在生产运营中的应用日益广泛,提升效率、优化管理成为行业共识。轻工制造企业需关注产品差异化、产业链整合以及绿色可持续发展,以应对市场变化。
研报对太阳纸业的分析重点是什么?
研报重点分析了太阳纸业新增产能的释放情况及其对业绩的影响。公司2026年推进了多个重大项目,山东基地的14万吨特种纸项目(二期已投产)、70万吨高档包装纸项目(8月投产)及60万吨漂白化学浆项目(9月投产)均顺利实施,显著提升了产能规模和产品结构优化。广西南宁林浆纸一体化项目预计2027年第四季度完成投资并试产,将进一步巩固公司的成本优势。研报同时关注到公司费用管控的成效,费用率同比下降明显,显示管理效率提升。整体来看,研报聚焦公司产能扩张、成本控制和产品升级,评估其对未来盈利能力的支撑作用。
当前纸品市场现状如何?
当前纸品市场呈现结构性分化,文化纸市场受数字化冲击,需求增速放缓,价格承压;而包装纸和特种纸市场受益于电商发展和产业升级需求,保持相对稳定增长。原材料端,木浆价格波动较大,受国际供需关系、汇率等因素影响,企业成本控制面临挑战。太阳纸业通过林浆纸一体化布局,部分缓解了原材料价格波动的影响,但整体纸价波动仍是行业共同面临的风险。市场竞争方面,龙头企业凭借规模、技术和成本优势,市场份额持续巩固,但新兴企业也在细分领域寻求突破。纸品回收利用和环保政策对行业格局产生深远影响,推动行业向绿色化、资源化方向发展。
研报提示的主要风险有哪些?
研报提示了太阳纸业面临的主要风险,包括原材料价格大幅波动的风险。木浆作为主要原材料,其价格受国际供需、汇率、政策等多重因素影响,价格大幅上涨可能侵蚀企业利润空间。其次是纸价出现大幅波动的风险,市场需求变化、竞争格局调整或宏观经济波动都可能影响纸价,进而影响公司收入和利润。此外,新产能投产不及预期的风险也不容忽视。项目可能面临建设延期、成本超支或达产进度不达预期等问题,影响公司产能扩张计划和盈利预期。这些风险需要投资者密切关注,并综合评估公司应对能力。