猜你想问
太阳纸业2026年三季报核心内容有哪些?
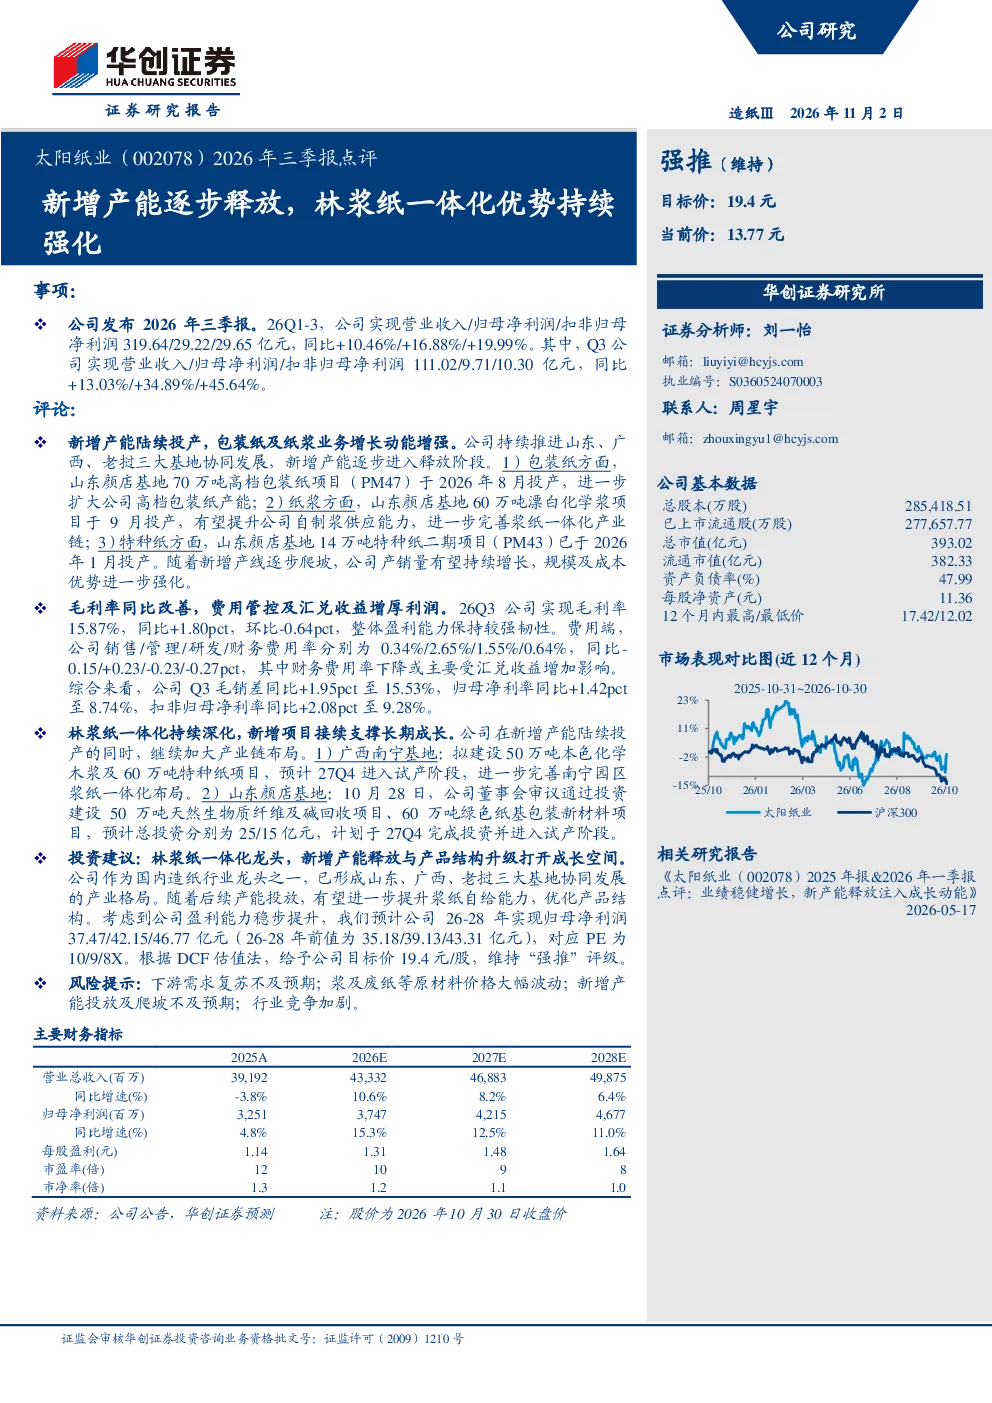
太阳纸业2026年前三季度实现营业收入319.64亿元,同比增长10.46%;归母净利润29.22亿元,同比增长16.88%;扣非归母净利润29.65亿元,同比增长19.99%。Q3单季度业绩突出,营业收入111.02亿元,同比增长13.03%;归母净利润9.71亿元,同比增长34.89%;扣非归母净利润10.30亿元,同比增长45.64%。新增产能陆续投产,包括山东颜店基地70万吨高档包装纸、60万吨漂白化学浆和14万吨特种纸二期项目,推动产销量增长。林浆纸一体化持续深化,广西南宁基地和山东颜店基地的新项目将支撑长期成长。
造纸行业发展趋势如何?
造纸行业正经历产业升级和结构调整。林浆纸一体化成为行业发展趋势,企业通过自建浆厂提升原料自给率和成本控制能力。特种纸、绿色纸基新材料等高附加值产品需求增长,推动行业向高端化、差异化方向发展。智能化、数字化技术应用提升生产效率,环保政策加严促使企业绿色转型。市场竞争加剧,龙头企业凭借规模和品牌优势进一步巩固市场地位。
研报对太阳纸业的分析重点是什么?
研报重点分析了太阳纸业新增产能的释放情况及其对业绩的支撑作用。山东颜店基地和广西南宁基地的新项目逐步投产,将显著提升公司产销量和盈利能力。林浆纸一体化战略的深化,增强了公司抗风险能力和长期竞争力。报告还评估了公司成本控制能力、产品结构优化以及三大基地协同发展格局的构建。
当前造纸市场现状如何?
当前造纸市场呈现供需结构性变化,下游需求逐步复苏,但结构性分化明显。包装纸市场受益于电商发展保持增长,文化纸需求受数字化冲击有所放缓。原材料端,浆价波动较大,废纸价格受环保政策影响起伏。行业集中度提升,头部企业通过产能扩张和一体化布局抢占市场优势。环保和能耗双控政策对中小产能形成挤压,加速行业洗牌。
研报提示了哪些风险?
研报提示的主要风险包括:下游需求复苏不及预期可能影响产品销售;浆及废纸等原材料价格大幅波动将侵蚀利润空间;新增产能投放和爬坡进度不及预期可能导致业绩不及预期;行业竞争加剧可能引发价格战或市场份额争夺。此外,环保政策变化也可能对生产运营带来不确定性。