猜你想问
万联晨会研报核心内容有哪些?
本次万联晨会研报涵盖市场回顾、重要新闻、政策工具优化、投资建议、ETF市场表现、监管定调、互联互通产品、PMI走势、OMO换锚、券商行业、通信行业、计算机行业、电力设备行业、人形机器人行业、传媒行业、厄尔尼诺专题、证券行业、电子行业、广钢气体、贵州茅台、益丰药房、大参林等多个板块的分析,全面解析了当前市场动态和政策影响。
报告对AI行业发展趋势有何分析?
报告指出我国人工智能推理数据量已超训练数据量,AI产业需求重心正向应用推理延伸。建议关注云端推理服务、模型部署优化、高频AI应用、网络安全AI应用、模型推理及将AI嵌入业务流程的软件厂商。同时,Marvell拟收购Lumentum强化光电布局,AI算力建设融资方案创新,建议关注核心光芯片国产替代及光互连技术厂商。
报告重点分析了哪些投资方向?
报告建议关注估值调整充分且景气延续的方向,短期跟踪实际投放节奏与注销式回购占比。红利类产品表现突出,建议关注规模类ETF产品和红利方向ETF。关注受益于中长期资金入市、高分红高股息的央国企及红利价值板块,以及新质生产力赛道。此外,AI产业链龙头企业、高股息红利资产、顺周期行业也值得关注。
当前市场现状如何判断?
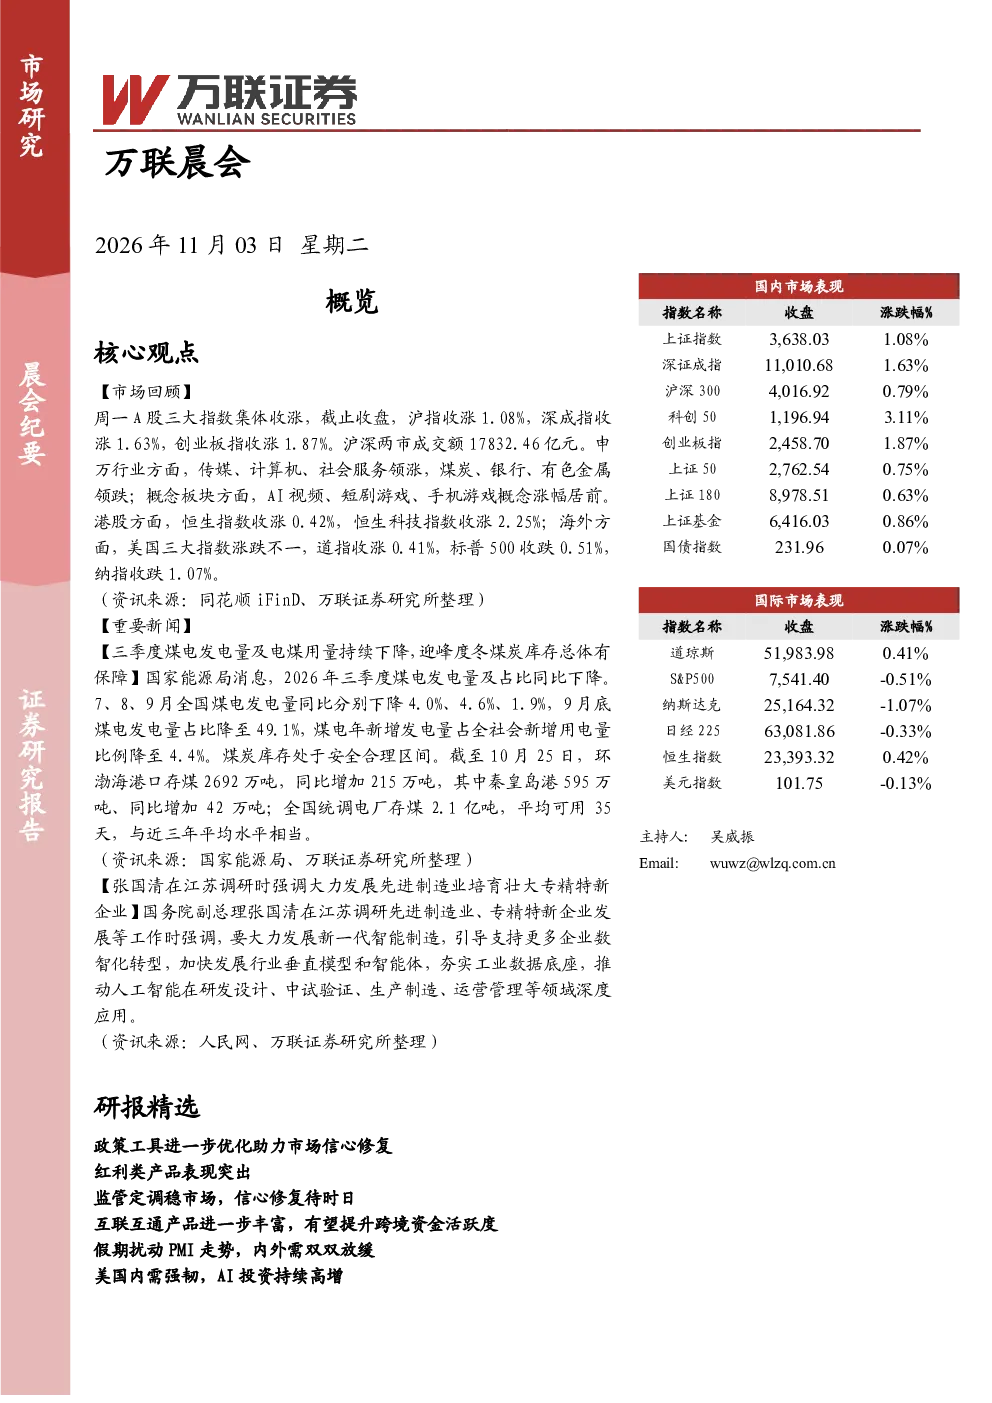
A股三大指数集体收涨,成交额17832.46亿元,传媒、计算机、社会服务领涨。港股恒生指数收涨0.42%,恒生科技指数收涨2.25%。政策端优化互换便利和股票回购增持再贷款政策工具,提升市场韧性与信心。南向资金净流出规模收窄,市场流动性有所改善。但10月PMI再度降至临界值下方,内外需均放缓,市场信心修复尚需时日。
研报提示哪些投资风险?
报告指出,10月PMI再度降至临界值下方,显示内外需放缓,经济复苏基础尚不稳固。政策效果有待持续观察,市场信心修复仍需时间。部分行业如煤炭、银行、有色金属领跌,需警惕相关板块风险。同时,AI算力建设虽前景广阔,但技术迭代快,投资需关注技术路线风险。此外,券商单季业绩受自营拖累,行业基本面长期向好的背景下,短期业绩波动需谨慎评估。