猜你想问
这份研报主要讲了什么内容?
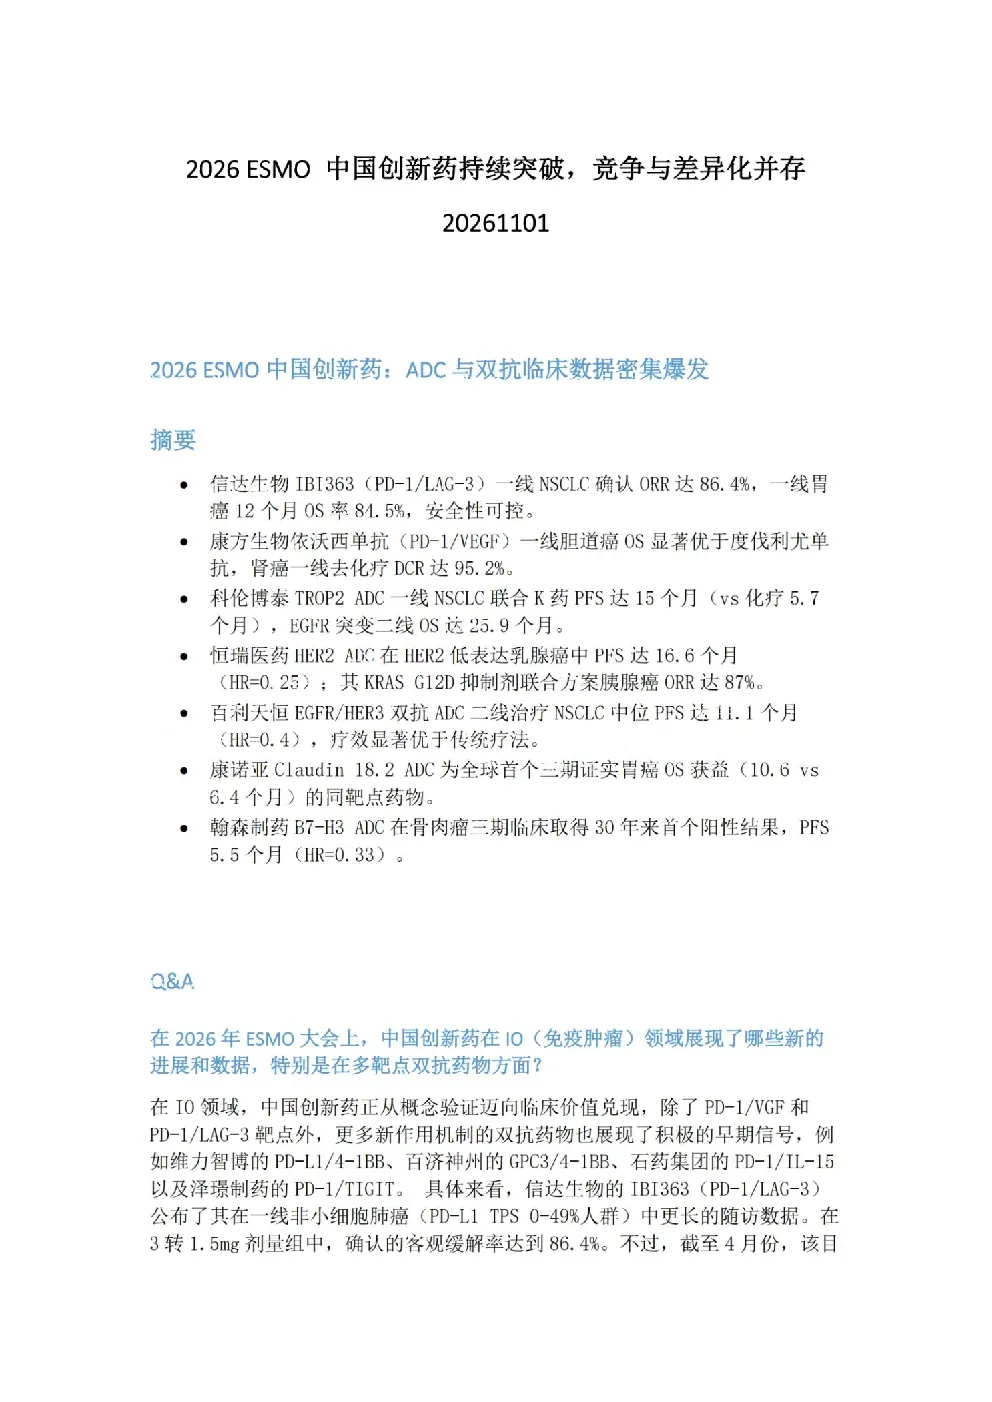
这份研报聚焦于2026年ESMO大会上中国创新药的最新突破,重点分析了免疫肿瘤(IO)和抗体药物偶联物(ADC)两大领域的进展。报告指出中国创新药已从概念验证阶段迈向临床价值兑现,多靶点双抗药物如维力智博PD-L1/4-1BB、百济神州GPC3/4-1BB等展现出积极信号。在IO领域,信达生物IBI363、康方生物依沃西单抗等药物在一线非小细胞肺癌、胃癌、胆道癌等适应症中取得显著疗效。ADC领域则涵盖肺癌、乳腺癌、胃癌等多种实体瘤,科伦博泰TROP2ADC、恒瑞医药HER2ADC等药物均显示出良好的临床数据。此外,报告还探讨了小分子及新疗法如RAS抑制剂的发展情况,恒瑞医药KRASG12D抑制剂在胰腺癌治疗中表现突出。
当前医药生物行业的发展趋势如何?
当前医药生物行业正经历创新药研发的快速发展阶段,中国创新药企在免疫肿瘤和抗体药物偶联物领域取得显著进展。多靶点双抗药物成为研发热点,展现出差异化竞争的优势。ADC药物在肺癌、乳腺癌、胃癌等适应症中表现亮眼,部分药物已进入一线治疗领域。小分子靶向药物如RAS抑制剂也在不断突破,为特定癌症治疗提供新选择。行业整体呈现竞争加剧但差异化发展的态势,头部企业凭借技术积累和临床数据优势持续扩大市场份额。未来,创新药研发将更加注重临床价值验证和适应症拓展,同时监管政策的变化也将影响行业发展方向。
研报重点分析了哪些方向?
本研报重点分析了免疫肿瘤(IO)和抗体药物偶联物(ADC)两大领域的创新药进展。在IO领域,报告详细介绍了信达生物IBI363、康方生物依沃西单抗等药物在一线非小细胞肺癌、胃癌、胆道癌等适应症中的临床数据,突出了PD-1/LAG-3双抗和PD-1/VEGF双抗的疗效优势。在ADC领域,报告涵盖了科伦博泰TROP2ADC、百利天恒EGFR/HER3双抗ADC、恒瑞医药HER2ADC等多种药物,重点分析了其在肺癌、乳腺癌、胃癌等适应症中的临床表现。此外,报告还关注了小分子靶向药物如RAS抑制剂的发展,恒瑞医药KRASG12D抑制剂在胰腺癌治疗中的数据尤为亮眼。通过对这些重点药物的深入分析,展现了当前中国创新药在多个治疗领域的突破性进展。
目前中国创新药市场处于什么状态?
目前中国创新药市场正处于快速发展与竞争加剧的阶段。在免疫肿瘤领域,PD-1/LAG-3双抗和PD-1/VEGF双抗等创新药物不断涌现,展现出差异化竞争的优势,部分药物已进入一线治疗领域,市场格局逐渐形成。ADC药物在肺癌、乳腺癌、胃癌等适应症中表现亮眼,部分药物已实现临床价值兑现,市场潜力巨大。小分子靶向药物如RAS抑制剂也在不断突破,为特定癌症治疗提供新选择。行业整体呈现头部企业领跑、中小企业差异化发展的态势,竞争格局日趋激烈。同时,随着创新药研发投入的增加和临床数据的积累,中国创新药企在全球市场的竞争力也在不断提升。
研报提示了哪些风险?
本研报提示了中国创新药市场面临的主要风险。首先,随着创新药企数量的增加,行业竞争将更加激烈,部分中小企业可能面临生存压力。其次,创新药研发周期长、投入大、失败风险高,临床前研究和技术开发的不确定性较大。此外,监管政策的变化也可能影响创新药的研发和上市进程,例如临床试验审批、药物定价等政策调整。此外,市场竞争加剧可能导致价格战,影响创新药企的盈利能力。最后,部分创新药物的临床数据仍需进一步验证,长期疗效和安全性尚需更多临床研究支持。这些因素都可能对中国创新药企的发展带来挑战。