猜你想问
裕同科技2026年三季报核心内容是什么?
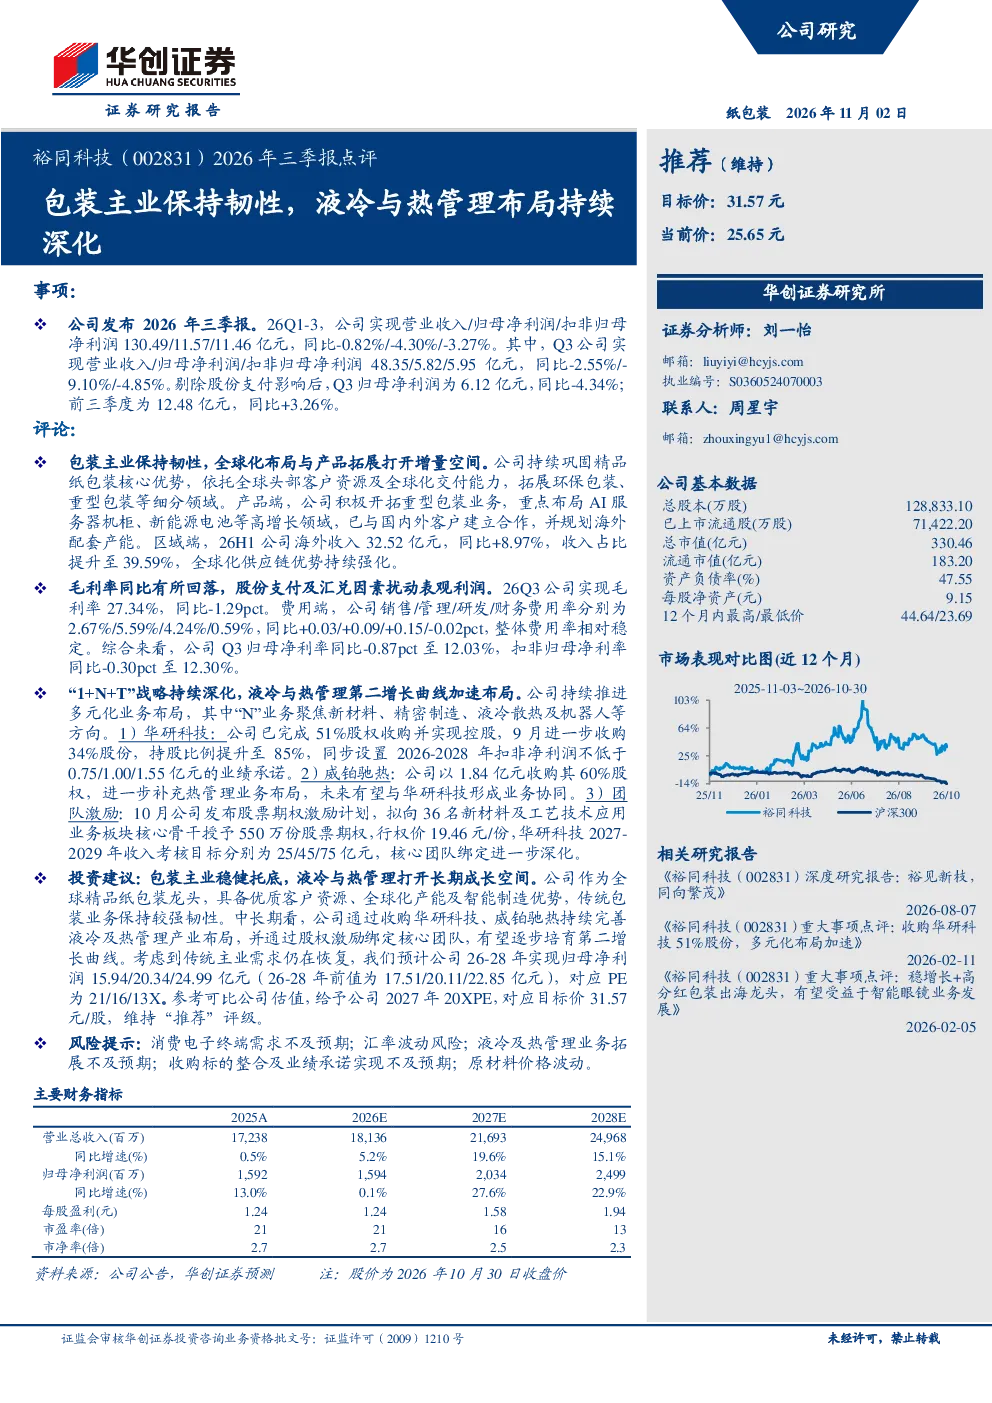
裕同科技2026年三季报显示,公司包装主业保持韧性,持续巩固精品纸包装核心优势,拓展环保包装、重型包装等细分领域。产品端重点布局AI服务器机柜、新能源电池等高增长领域,区域端海外收入占比提升至39.59%。同时,公司通过收购华研科技、威铂驰热深化液冷及热管理产业布局,并发布股票期权激励计划,绑定核心团队。
包装行业发展趋势如何?
包装行业正朝着环保化、重型化、智能化方向发展。传统纸包装领域,头部企业通过全球化交付能力和客户资源优势持续巩固地位,同时积极拓展环保包装材料应用。重型包装市场因AI服务器、新能源电池等产业兴起而快速增长。行业竞争加剧促使企业通过技术创新和并购整合提升竞争力,液冷与热管理成为包装企业拓展高附加值业务的重要方向。
研报重点分析了裕同科技的哪些方面?
研报重点分析了裕同科技的包装主业和新兴业务布局。包装主业方面,关注其全球客户资源、全球化交付能力及环保包装拓展情况。新兴业务方面,聚焦液冷与热管理领域的产业布局,包括对华研科技、威铂驰热的收购进展及海外产能规划。此外,报告还分析了公司财务表现、费用率结构及未来发展战略。
当前市场对裕同科技有何判断?
市场对裕同科技的评价认为其作为全球精品纸包装龙头,传统主业稳健,但面临消费电子需求波动影响。公司积极拓展重型包装和液冷热管理业务,被视为打开长期成长空间的重要举措。液冷热管理领域通过并购整合快速布局,但业务拓展和盈利能力仍需持续观察。整体来看,公司业务多元化布局获得市场认可,但需关注新兴业务的市场接受度和整合效果。
研报提示了哪些风险?
研报提示的风险包括:消费电子终端需求不及预期可能影响包装主业收入;汇率波动可能影响海外业务盈利;液冷及热管理业务拓展若不及预期,将影响长期增长目标;收购标的整合及业绩承诺实现存在不确定性;原材料价格波动可能侵蚀利润空间。这些风险需关注,但公司通过多元化布局和战略激励计划已部分对冲潜在风险。
你可能感兴趣
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27
2026年三季报点评:机载主业多元并进,持续深化产业整合与赛道延伸
国防军工东吴证券2026-11-02
长江轻工丨于公羿山第251期裕同科技包装主业稳健科技业务快速发展液冷业绩兑现可期
未知机构2026-09-07
南方泵业(300145.SZ)2026年三季报点评:前三季度利润同比持平,液冷业务布局深化
国联民生证券2026-10-26
比亚迪2026年三季报点评:海外高增延续,本地化与闪充布局持续深化
华创证券2026-11-02
2026年三季报点评:26Q3业绩超市场预期,平台深化与海外布局持续推进
机械设备东吴证券2026-11-02
裕同科技收购匈牙利包装公司Gelbert60股权全球化布局深化助力业务横
未知机构2026-02-27
2015年三季报点评:主业保持快速增长,互联网医疗战略持续深化
医药生物国信证券2015-10-29
百奥赛图-B(2315.HK)2026年三季报点评:基石业务景气延续,抗体平台深化AI与自动化布局
国联民生证券2026-11-02