猜你想问
比亚迪2026年三季报核心数据有哪些?
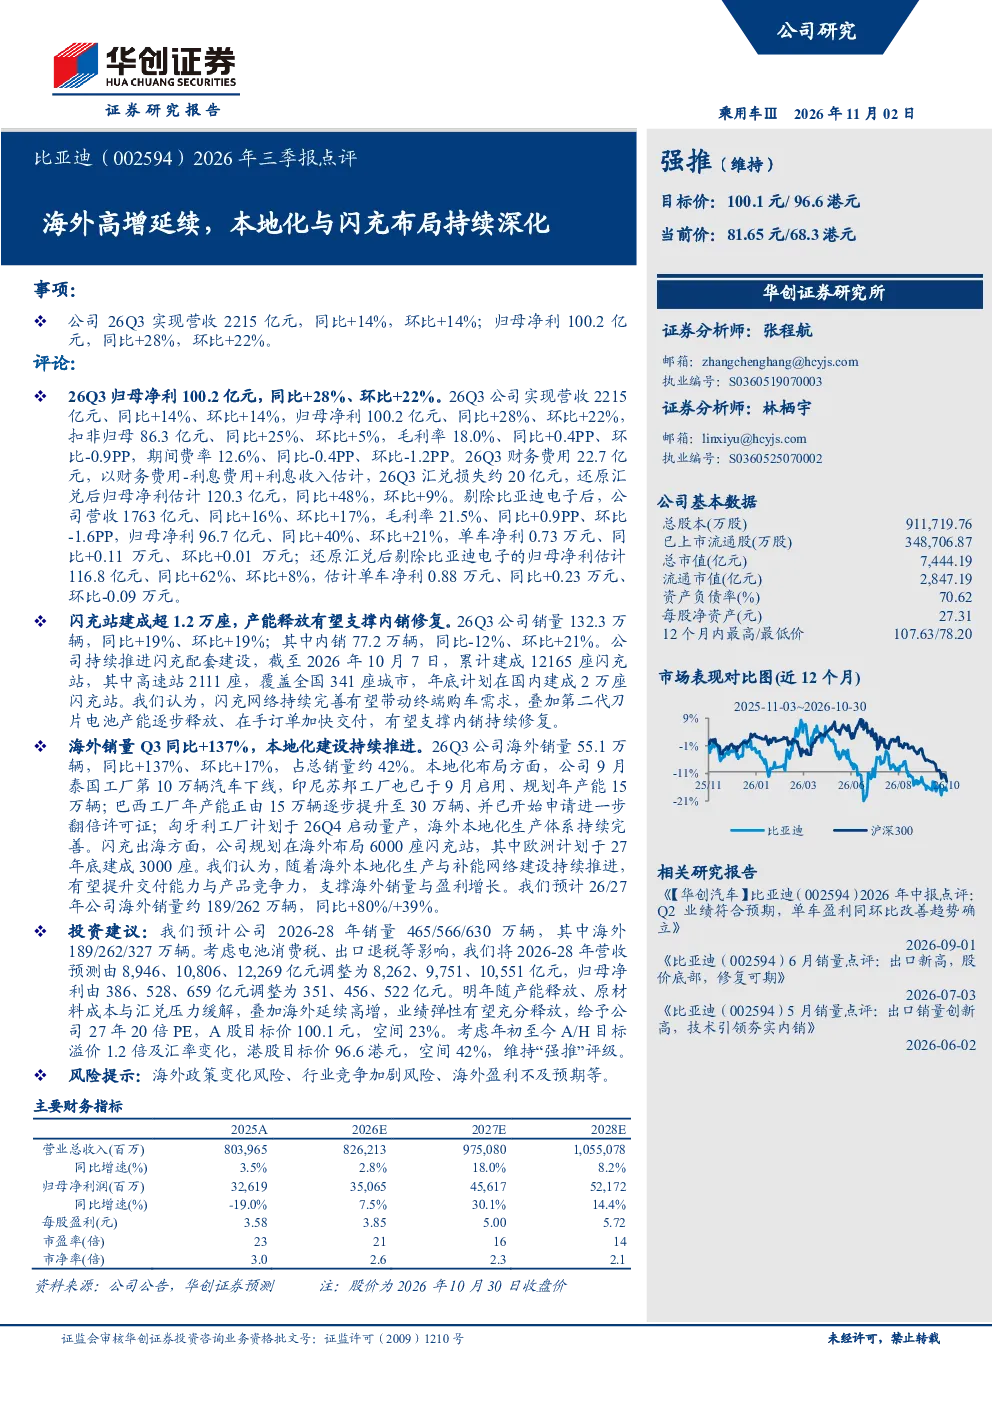
比亚迪2026年第三季度实现营收2215亿元,同比增长14%,环比增长14%;归母净利100.2亿元,同比增长28%,环比增长22%。海外销量55.1万辆,同比增长137%,环比增长17%,占总销量约42%。剔除比亚迪电子后,公司营收1763亿元,同比增长16%,环比增长17%;单车净利0.73万元,同比增长0.11万元,环比增长0.01万元。
比亚迪海外市场发展情况如何?
比亚迪持续推进海外本地化生产,泰国工厂第10万辆汽车下线,印尼苏邦工厂9月启用,规划年产能15万辆;巴西工厂年产能逐步提升至30万辆,并申请进一步翻倍许可证;匈牙利工厂计划于2026年第四季度启动量产。海外闪充站规划6000座,欧洲计划于2027年底建成3000座。预计2026/27年公司海外销量约189/262万辆,同比增长80%/39%。
比亚迪闪充与产能布局有哪些进展?
截至2026年10月7日,比亚迪累计建成12165座闪充站,其中高速站2111座,覆盖全国341座城市,年底计划建成2万座。第二代刀片电池产能逐步释放,在手订单加快交付,支撑内销持续修复。
比亚迪2026-2028年销量预测及投资建议?
预计公司2026-2028年销量465/566/630万辆,其中海外销量189/262/327万辆。调整2026-2028年营收预测至8262、9751、10551亿元,归母净利至351、456、522亿元。随着产能释放、原材料成本与汇兑压力缓解,叠加海外延续高增,业绩弹性有望充分释放。
比亚迪研报存在哪些风险提示?
研报提示需关注海外政策变化风险、行业竞争加剧风险、海外盈利不及预期等风险因素。
你可能感兴趣
玫瑰 长江汽车高伊楠团队 比亚迪 出海与闪充周期共振 量价利三重拐点将至 走出右侧趋势 持续
未知机构2026-07-16
极狐埃安加快换电布局,比亚迪发布第二代刀片电池及闪充技术——汽车与零部件行业周报(2026.3.2-2026.3.8)
交运设备上海证券2026-03-09
比亚迪 出海高增 闪充落地 高端化提速
未知机构2026-07-30
汽车与零部件行业周报:极狐埃安加快换电布局,比亚迪发布第二代刀片电池及闪充技术
交运设备上海证券2026-03-09
3月出海延续高增,闪充新车有望带动内销持续恢复
交通运输国金证券2026-04-02
长江汽车高伊楠团队 比亚迪出海与闪充共振 量价利拐点将至
未知机构2026-07-16
2026年三季报点评:26Q3业绩超市场预期,平台深化与海外布局持续推进
机械设备东吴证券2026-11-02
玫瑰长江汽车高伊楠团队比亚迪出海与闪充周期共振
未知机构2026-07-16
系列点评四十七7月出口延续高增,闪充竞争力显著
国联民生证券2026-08-02
2026一季报点评:出海需求持续高增,闪充技术开启新周期
交通运输东吴证券2026-04-29