猜你想问
晶科科技2026年三季报核心内容是什么?
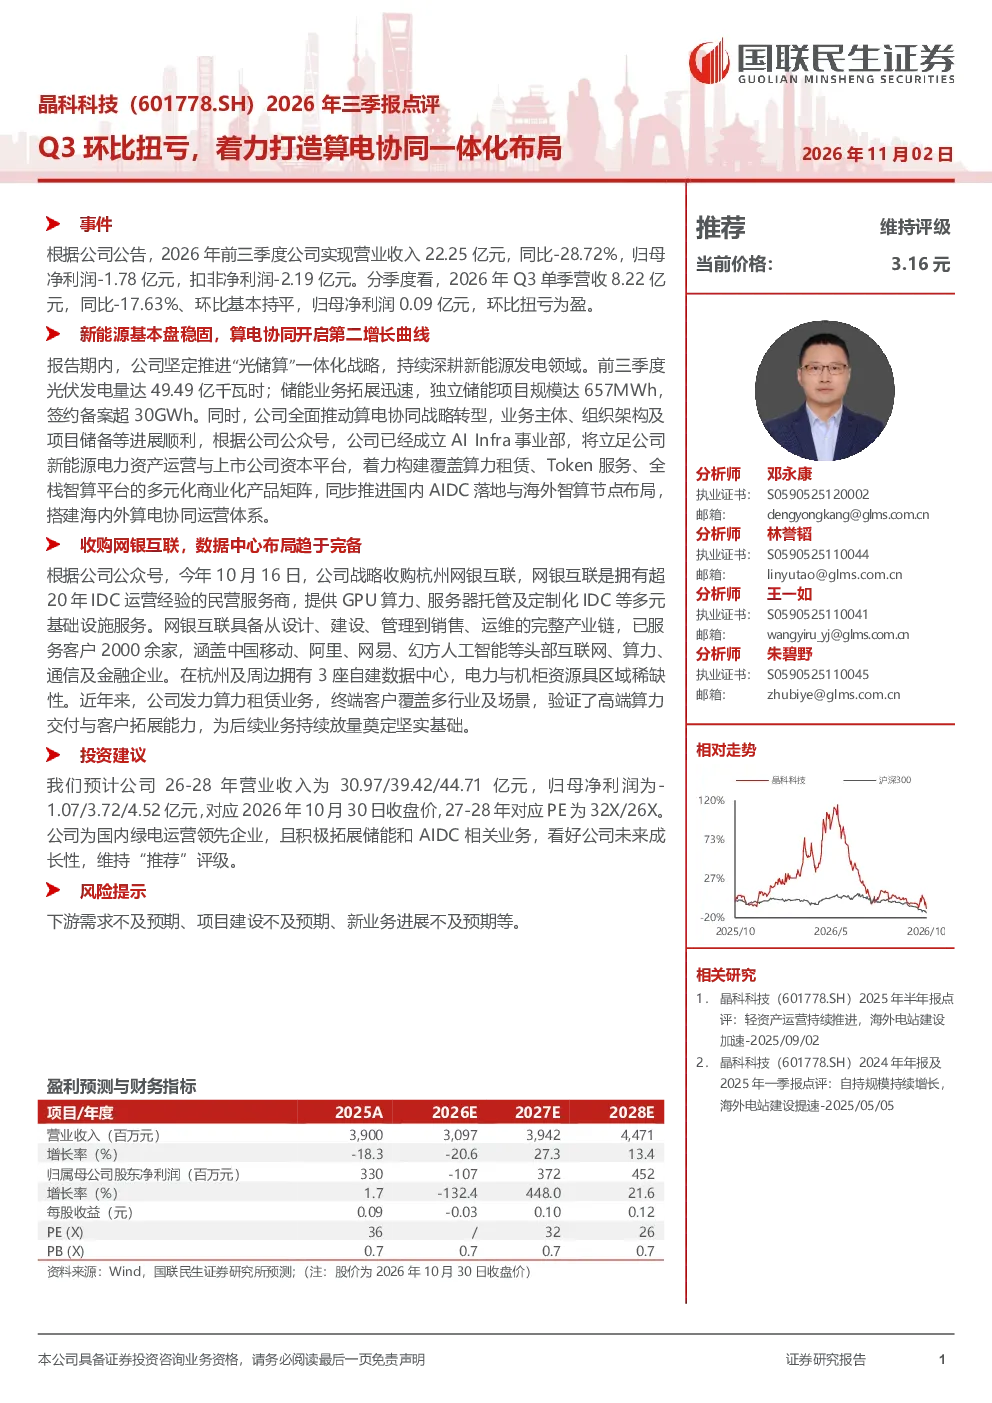
2026年前三季度,晶科科技实现营业收入22.25亿元,同比-28.72%,归母净利润-1.78亿元,扣非净利润-2.19亿元。Q3单季营收8.22亿元,同比-17.63%、环比基本持平,归母净利润0.09亿元,环比扭亏为盈。公司坚定推进“光储算”一体化战略,新能源发电业务稳固,前三季度光伏发电量达49.49亿千瓦时;储能业务拓展迅速,独立储能项目规模达657MWh,签约备案超30GWh。同时,公司全面推动算电协同战略转型,成立AI Infra事业部,构建多元化商业化产品矩阵,推进国内AIDC落地与海外智算节点布局。公司战略收购杭州网银互联,完善数据中心布局,网银互联拥有超20年IDC运营经验,服务客户涵盖中国移动、阿里等头部企业,具备区域稀缺性电力与机柜资源。公司发力算力租赁业务,验证高端算力交付与客户拓展能力。
算电协同赛道行业发展趋势如何?
算电协同赛道是当前新能源与信息技术融合发展的重点方向,旨在通过构建光储充一体化系统,实现能源与算力的高效协同。行业发展趋势表现为:1)政策层面,国家大力支持“东数西算”工程,推动数据中心合理布局和绿色化改造,为算电协同提供政策红利;2)技术层面,光伏、储能技术成本持续下降,智能化水平提升,为算电协同提供了技术基础;3)市场需求端,AI算力需求爆发式增长,数据中心用电量激增,传统电力供应难以满足,算电协同成为解决电力供需矛盾的关键路径。未来,随着“双碳”目标的推进,算电协同将向更大规模、更高效率、更广场景的方向发展。
研报重点分析了晶科科技的哪些方向?
研报重点分析了晶科科技的“光储算”一体化战略布局,包括:1)新能源发电业务,公司光伏发电量达49.49亿千瓦时,业务稳固;2)储能业务,独立储能项目规模达657MWh,签约备案超30GWh,拓展迅速;3)算电协同战略转型,成立AI Infra事业部,构建多元化商业化产品矩阵,推进国内AIDC落地与海外智算节点布局;4)战略收购杭州网银互联,完善数据中心布局,网银互联拥有超20年IDC运营经验,服务中国移动、阿里等头部企业,具备区域稀缺性电力与机柜资源;5)算力租赁业务,验证高端算力交付与客户拓展能力。通过这些布局,公司旨在打造从能源生产到算力服务的全链条业务体系。
当前算电协同市场现状如何?
当前算电协同市场呈现快速发展态势,但也面临一些挑战。一方面,市场需求旺盛,随着AI、大数据等产业的快速发展,数据中心用电量持续增长,传统电力供应难以满足需求,算电协同成为解决电力供需矛盾的重要手段。另一方面,技术瓶颈仍存,如储能成本较高、电力调度智能化水平不足、跨区域电力传输效率有待提升等。此外,政策支持力度和行业标准完善程度也影响市场发展速度。总体来看,算电协同市场处于成长期,未来随着技术进步和产业生态完善,市场空间将逐步释放。
研报提示了哪些风险?
研报提示了以下风险:1)下游需求不及预期,AI算力需求增长可能放缓,影响公司算力租赁和数据中心业务发展;2)项目建设不及预期,公司储能、数据中心等项目可能面临进度延迟或成本超支风险;3)新业务进展不及预期,算电协同战略转型涉及多个领域,新业务拓展可能面临市场接受度低或竞争加剧等风险。这些风险可能影响公司未来业绩表现,投资者需密切关注。