猜你想问
华新建材2026年前三季度核心财务表现如何?
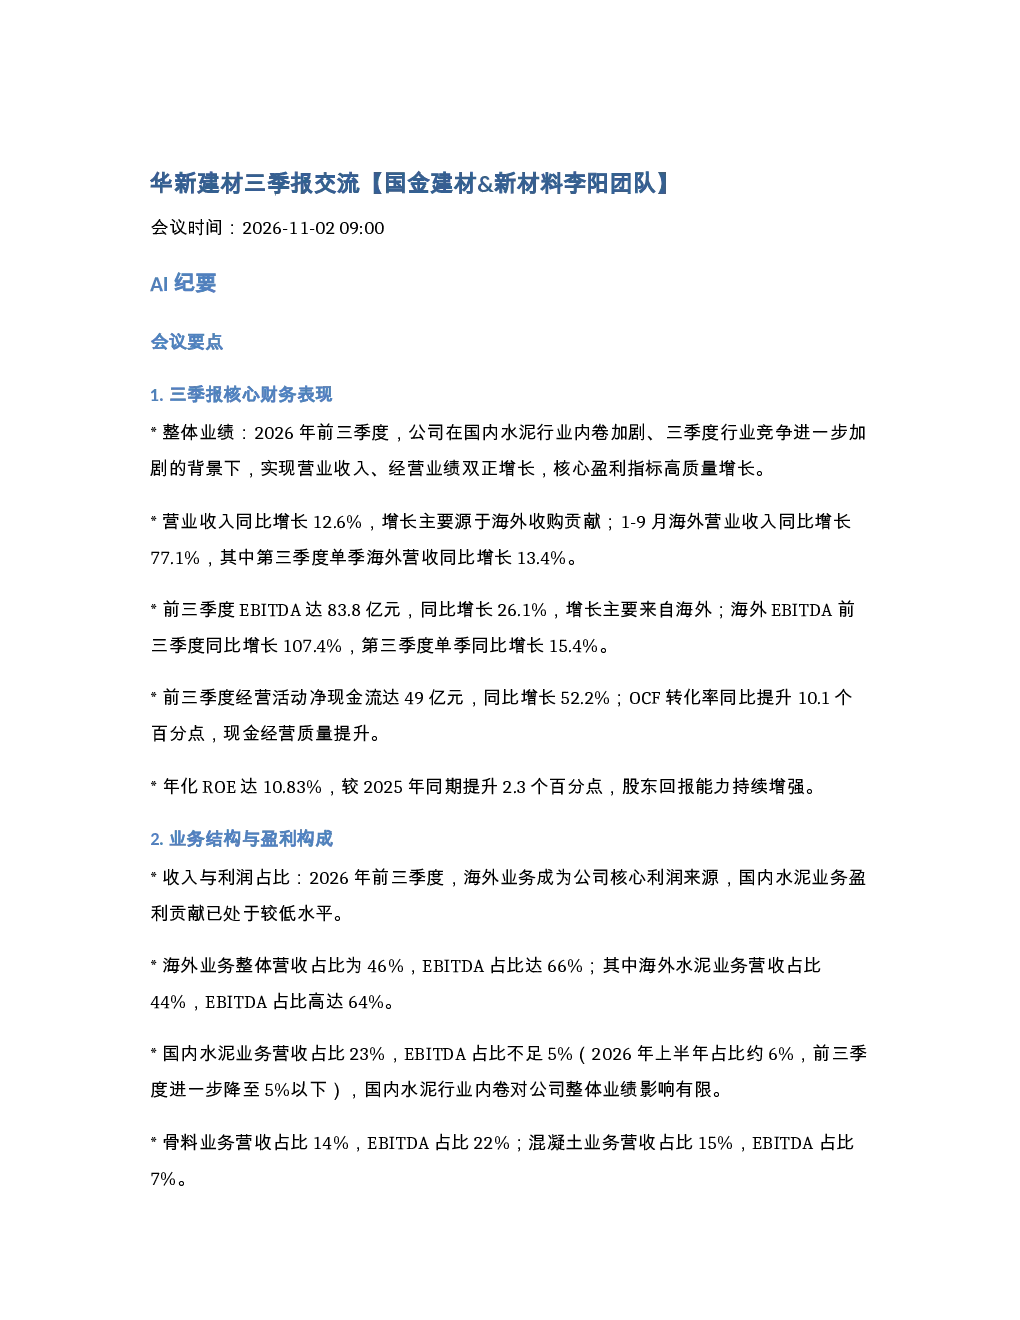
2026年前三季度,华新建材在国内水泥行业竞争加剧的背景下,实现营业收入同比增长12.6%,主要源于海外收购。EBITDA达83.8亿元,同比增长26.1%。经营活动净现金流达49亿元,同比增长52.2%。年化ROE达10.83%,较2025年提升2.3个百分点。海外业务成为公司核心利润来源,占营收和EBITDA的比重分别为46%和66%
华新建材的业务结构与盈利构成是怎样的?
华新建材的海外业务成为核心利润来源,占营收和EBITDA的比重分别为46%和66%,其中海外水泥业务占比分别为44%和64%。国内水泥业务盈利贡献较低,营收和EBITDA占比分别为23%和不足5%。骨料和混凝土业务营收占比分别为14%和15%,EBITDA占比分别为22%和7%
华新建材在成本管控方面有哪些亮点?
华新建材国内水泥业务成本同比下降、环比下降,三季度吨毛利不降反升。海外工厂成本同比、环比均下降,但并购工厂成本环比有所上升,主要因尼日利亚工厂检修。通过精细化管理,公司有效控制了成本,提升了盈利能力
华新建材在非洲市场的现状如何?
华新建材在非洲市场的尼日利亚工厂三季度利润环比下降,主要受季节性因素(雨季需求下滑)和检修因素(首次大修)影响。但预计2026年11-12月旱季旺季销量和盈利将快速恢复。莫桑比克、坦桑尼亚工厂完成技改投产,产能提升,销量环比增长突出的区域包括南非、莫桑比克、坦桑尼亚等,价格环比上涨的区域包括莫桑比克、尼日利亚、坦桑尼亚等。多数市场需求处于上行阶段,价格战多为阶段性阵痛
华新建材面临哪些风险提示?
华新建材在海外市场面临汇率波动风险,公司采取灵活的外汇管理政策,针对汇率波动较大的国家通过外汇工具锁定汇率。此外,尼日利亚工厂的检修也对短期利润造成影响。公司在非洲市场的业务扩张仍需应对当地政策环境和市场需求变化等风险
你可能感兴趣
华新建材三季报交流国金建材新材料李阳团队
未知机构2026-11-02
宏和科技三季报业绩会国金建材AI新材料李阳团队
未知机构2026-10-23
坚定看好中国巨石科达制造华新建材每次系统性调整都是良机国金建材李阳团队
未知机构2026-03-18
华新建材近况交流会国金建材出海非洲 李阳团队
未知机构2026-09-14
hvlp4铜箔的供需缺口国金建材AI 新材料 李阳团队
未知机构2026-09-16
玻璃基板 边际催化与国内外共振 国金AI新材料 建材李阳团队
未知机构2026-09-23
自主可控五石英材料国金建材AI新材料李阳团队
未知机构2026-08-18
芯碁微装 重视先进封装预期差 AI-PCB铲子股 受益双重beta 国金新材料 建材李阳团队
未知机构2026-07-21
中国巨石首推中国巨石的原因通胀同步提示载板涨价链国金建材新材料李阳团队
未知机构2026-01-29
玻璃基板再迎密集催化 坚定看好玻璃基板产业趋势 国金AI新材料 建材李阳团队
未知机构2026-07-27