猜你想问
中金公司2026年三季报核心内容有哪些?
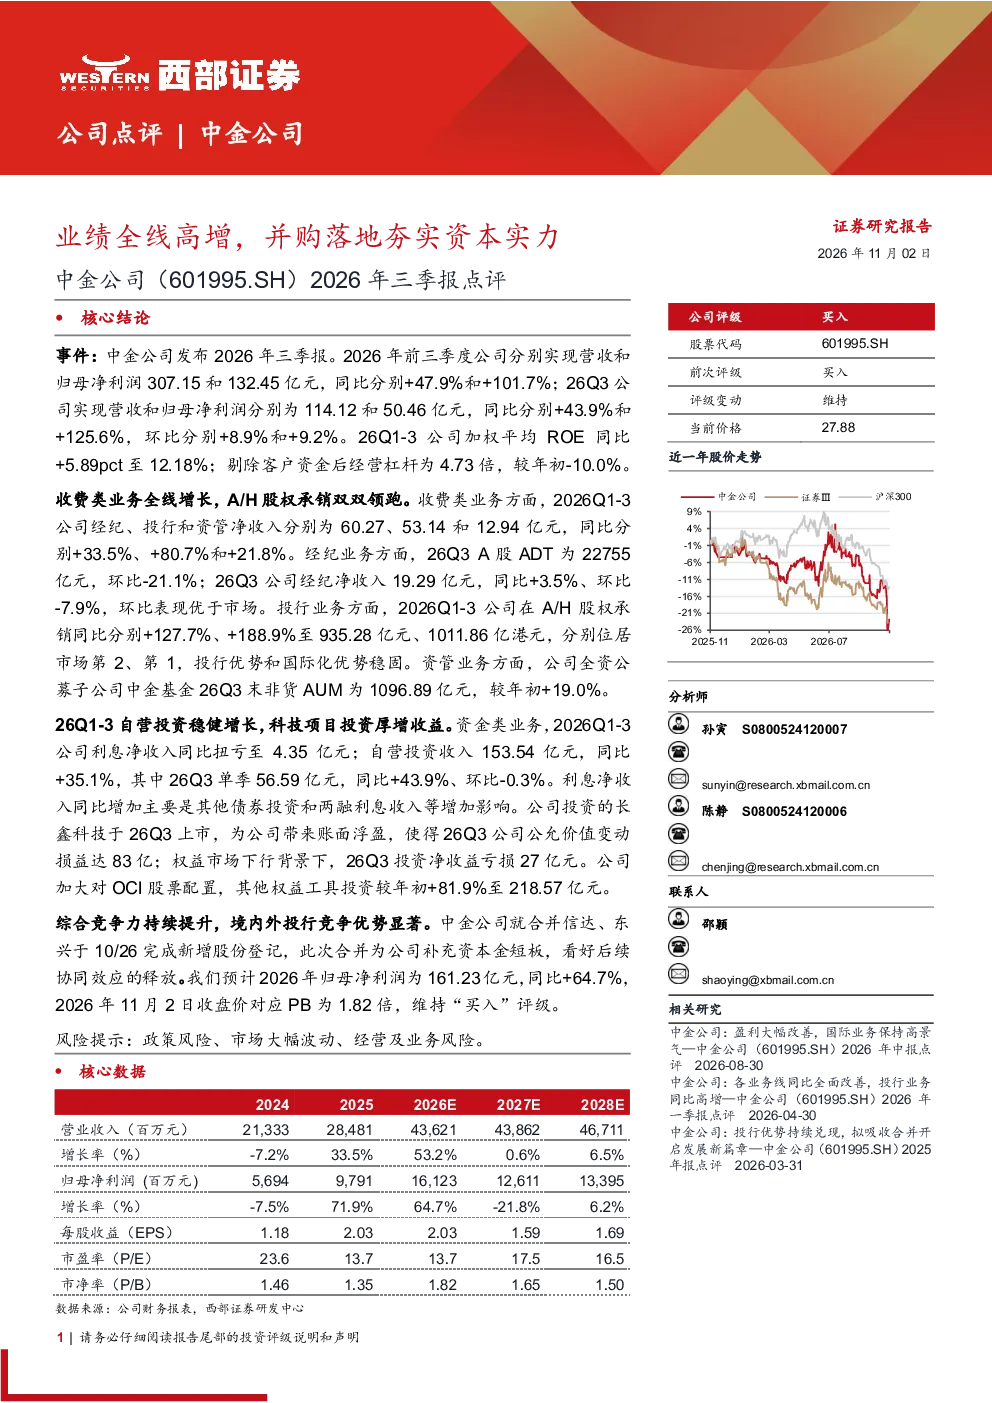
中金公司2026年三季报显示业绩全线高增,并购落地夯实资本实力。2026年前三季度公司实现营收307.15亿元,同比+47.9%;归母净利润132.45亿元,同比+101.7%。26Q3营收114.12亿元,同比+43.9%;归母净利润50.46亿元,同比+125.6%。加权平均ROE同比+5.89pct至12.18%。剔除客户资金后经营杠杆为4.73倍,较年初-10.0%。
投行业务发展趋势如何?
中金公司投行业务表现亮眼,2026年前三季度A/H股权承销分别+127.7%、+188.9%至935.28亿元、1011.86亿港元,显示境内外市场竞争力持续提升。合并信达、东兴后补充资本金,预计2026年归母净利润161.23亿元,同比+64.7%,反映行业整合加速,头部机构优势显著。
报告重点分析了哪些业务板块?
报告重点分析了收费类和资金类业务。收费类业务全线增长,经纪业务Q1-3净收入60.27亿元,同比+33.5%;投行业务A/H股权承销双双领跑。资金类业务稳健增长,自营投资收入153.54亿元,同比+35.1%,其中长鑫科技上市带来账面浮盈83亿元,权益市场波动影响投资收益。
当前市场环境下,中金公司竞争优势如何?
当前市场环境下,中金公司境内外投行竞争优势显著。合并信达、东兴补充资本金后,资本实力增强,预计2026年归母净利润大幅增长。收费类业务增长稳健,A/H股权承销领跑行业,科技项目投资厚增收益,综合竞争力持续提升。
研报提示了哪些风险?
研报提示的主要风险包括政策风险、市场大幅波动、经营及业务风险。政策风险涉及监管环境变化对投行业务的影响;市场大幅波动可能导致自营投资收益不稳定;经营及业务风险则需关注市场竞争加剧和业务转型挑战。
你可能感兴趣
代销、经纪、自营业绩高增,债转股夯实资本实力
信息技术财信证券2022-03-20
Q2业绩持续高增,布局高端分析仪夯实技术实力
安信证券2023-07-11
规模与业绩齐增长,配股夯实资本实力
金融财信证券2021-03-22
详细拆解国有大型银行(六家)2025年中报:业绩增速改善,资产质量较优,资本实力夯实
金融中泰证券2025-09-01
自营贡献业绩弹性,资本实力不断夯实
金融财富证券2019-09-03
公司事件点评报告:铜业务量价齐升,金矿并购落地铜矿增储夯实资源基础
有色金属华鑫证券2026-10-30
国泰海通2026年半年报点评:并表效能深度释放,主营高增与资本实力共振
华创证券2026-08-28
净利润保持20%+高增,资产质量优异,资本夯实
金融中泰证券2022-08-16
详解邮储银行2022年3季报:净利润平稳增14.5%;定增夯实资本、保障高成长持续性
中泰证券2022-10-26
公司点评:拟配股夯实资本实力,助力公司转型发展
金融中原证券2023-01-10