猜你想问
尿素价格上调后市场表现如何?
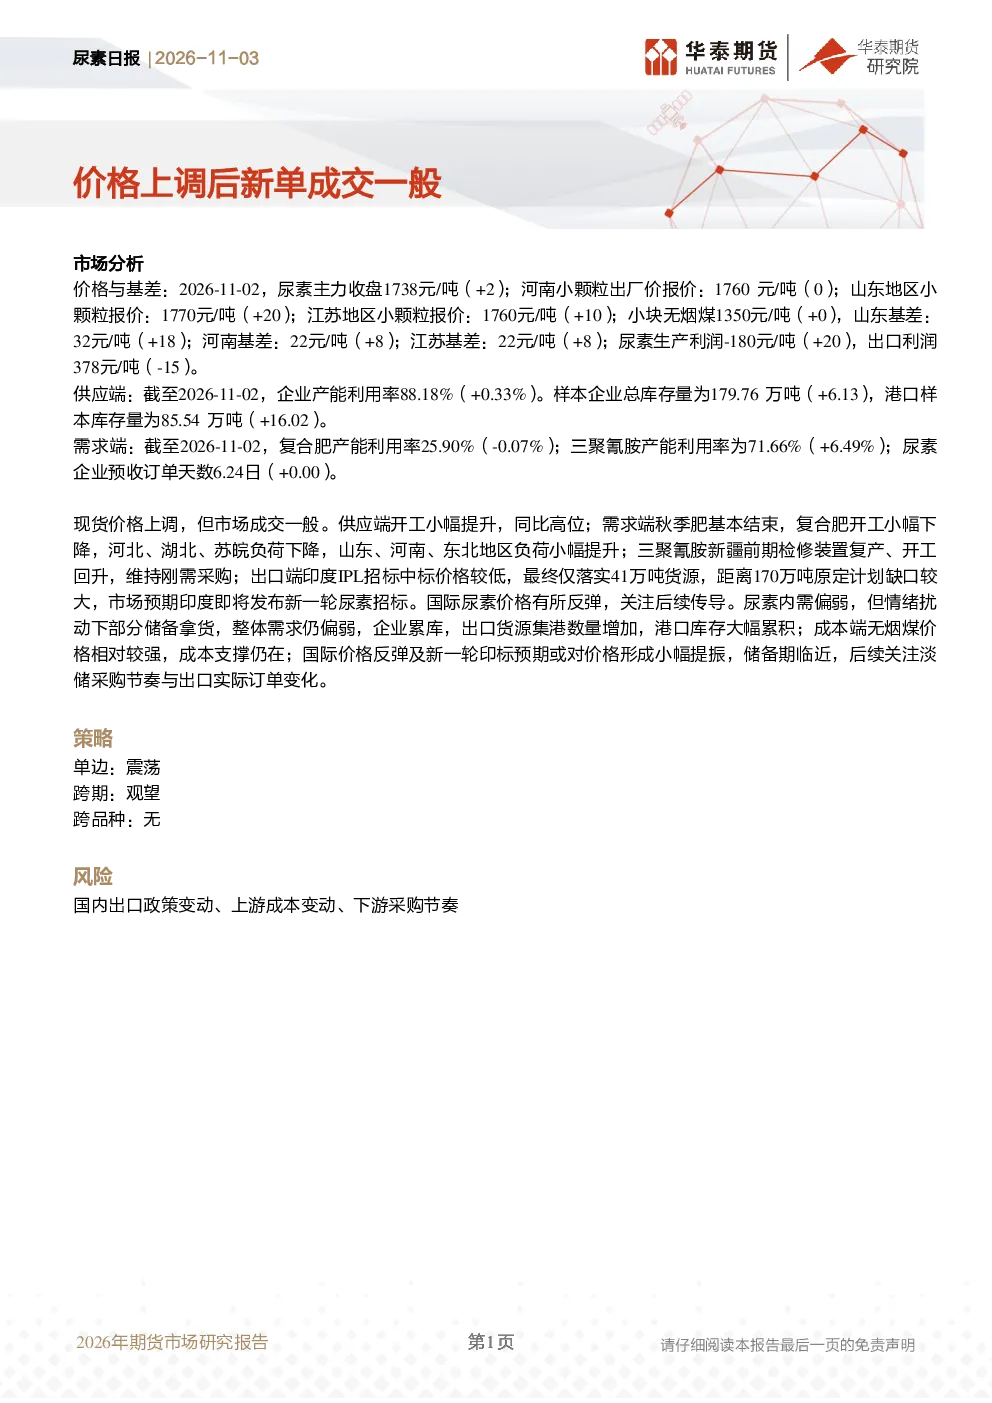
2026年11月2日,尿素主力收盘价为1738元/吨,上涨2元。河南、山东、江苏小颗粒出厂价分别为1760元/吨、1770元/吨、1760元/吨,其中山东和江苏分别上涨20元和10元。尿素生产利润为-180元/吨,上涨20元;出口利润为378元/吨,下降15元。现货价格上调,但成交一般。尿素内需偏弱,情绪扰动下部分储备拿货,整体需求仍偏弱,企业累库,出口货源集港数量增加,港口库存大幅累积。成本端无烟煤价格相对较强,支撑仍在;国际价格反弹及新一轮印标预期或对价格形成小幅提振,储备期临近,后续关注淡储采购节奏与出口实际订单变化。
尿素行业供需现状如何?
供应端,企业产能利用率88.18%,小幅提升;样本企业总库存179.76万吨,增加6.13万吨;港口样本库存85.54万吨,增加16.02万吨。需求端,复合肥产能利用率25.90%,小幅下降;三聚氰胺产能利用率71.66%,回升6.49%;尿素企业预收订单天数6.24天,持平。秋季肥需求基本结束,河北、湖北、苏皖负荷下降,山东、河南、东北地区负荷提升;三聚氰胺新疆检修装置复产,开工回升,维持刚需采购;出口端印度IPL招标仅落实41万吨,缺口较大,市场预期新一轮招标即将发布。
尿素市场未来发展趋势是什么?
尿素市场供应端开工小幅提升,库存累积,需求端内需偏弱,出口端印度招标缺口较大,市场预期新一轮招标即将发布。成本端无烟煤价格相对较强,支撑仍在。国际价格反弹及新一轮印标预期或对价格形成小幅提振,但整体需求仍偏弱,后续需关注淡储采购节奏与出口实际订单变化。尿素市场整体呈现震荡态势,需持续关注国内外供需变化及政策影响。
当前尿素市场现状如何判断?
当前尿素市场现货价格上调,但成交一般。尿素内需偏弱,情绪扰动下部分储备拿货,整体需求仍偏弱,企业累库,出口货源集港数量增加,港口库存大幅累积。成本端无烟煤价格相对较强,成本支撑仍在;国际价格反弹及新一轮印标预期或对价格形成小幅提振,储备期临近,后续关注淡储采购节奏与出口实际订单变化。市场情绪波动较大,需谨慎评估供需动态。
尿素市场存在哪些风险?
尿素市场主要风险包括国内出口政策变动、上游成本变动、下游采购节奏。出口政策调整可能影响尿素出口量及利润水平;上游无烟煤价格波动将直接影响尿素生产成本;下游采购节奏变化将影响市场供需平衡。需密切关注相关政策动向及行业变化,及时调整市场策略。