猜你想问
万通发展最新报告核心内容是什么?
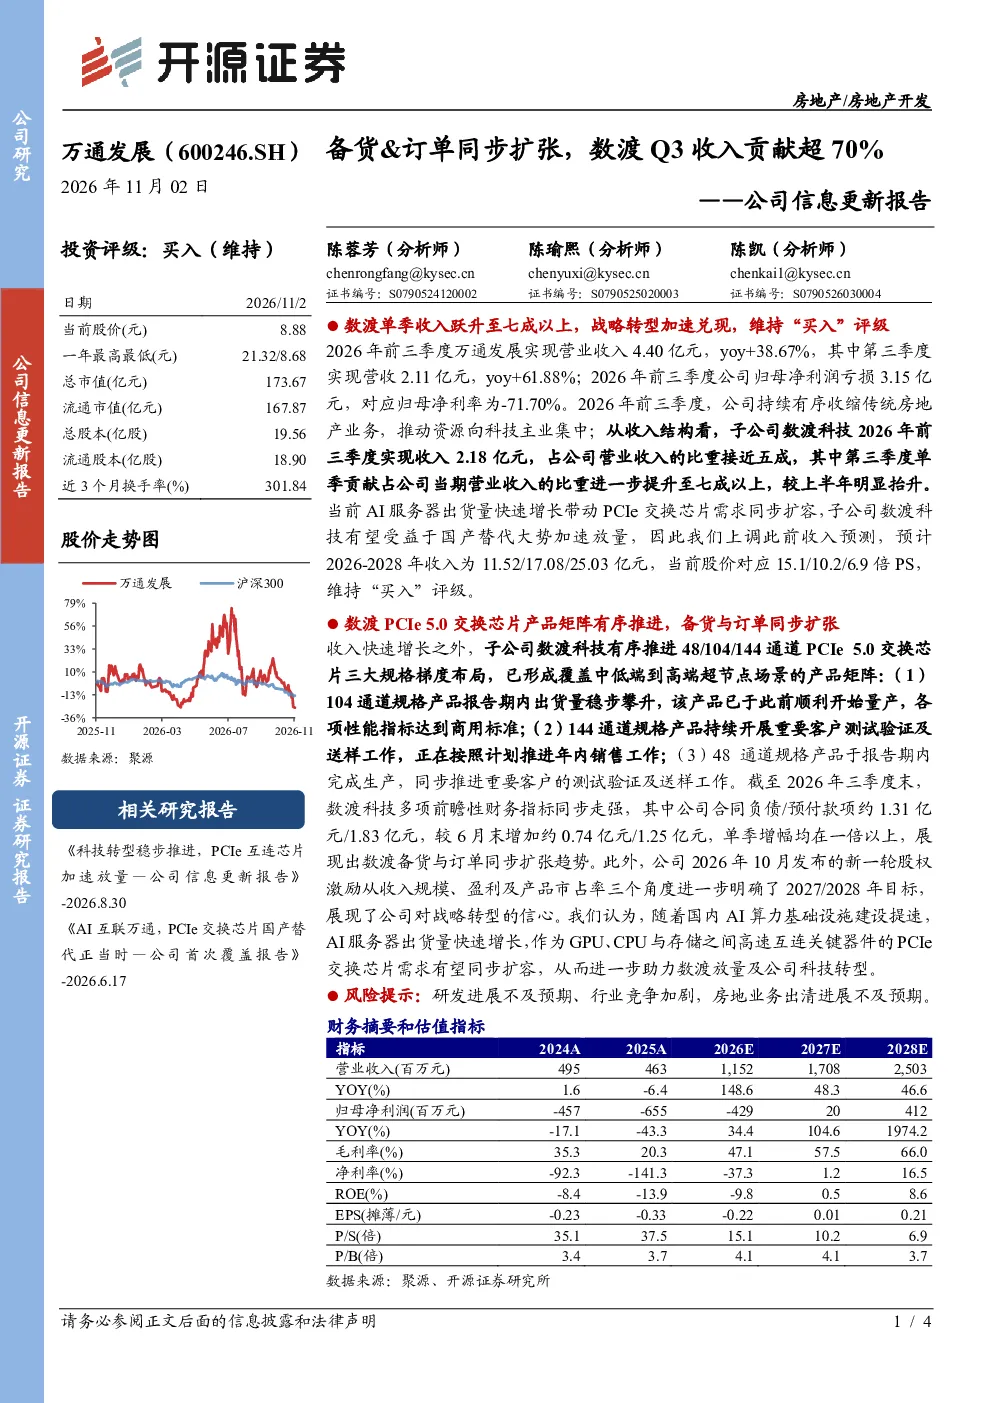
万通发展持续推进战略转型,传统房地产业务收缩,资源向科技主业集中。子公司数渡科技收入快速增长,PCIe 5.0交换芯片产品矩阵有序推进,备货与订单同步扩张。2026年前三季度公司营业收入4.40亿元,同比增长38.67%;第三季度营收2.11亿元,同比增长61.88%。数渡科技前三季度收入2.18亿元,占公司营收近五成,第三季度单季贡献占比超七成。
PCIe 5.0交换芯片赛道发展趋势如何?
AI服务器出货量快速增长带动PCIe交换芯片需求,国产替代加速放量。数渡科技产品矩阵有序推进,104通道规格产品已量产,144通道规格产品持续测试验证,48通道规格产品完成生产。行业竞争加剧,但国产厂商有望受益于政策支持和市场需求增长。
报告重点分析了哪些方面?
报告重点分析了万通发展战略转型进展,特别是数渡科技业务贡献和产品进展。数渡科技前三季度收入2.18亿元,第三季度单季贡献超七成,合同负债和预付款项显著增加。PCIe 5.0交换芯片产品矩阵有序推进,公司上调2026-2028年收入预测至11.52/17.08/25.03亿元。
当前市场现状如何判断?
数渡科技收入快速增长,PCIe 5.0交换芯片市场需求旺盛,国产替代加速。公司产品性能达标,市场竞争力逐步提升。但归母净利润仍亏损,需关注盈利能力改善。行业竞争激烈,需关注技术迭代和客户拓展进展。
研报提示了哪些风险?
研报提示主要风险包括研发进展不及预期、行业竞争加剧、房地业务出清进展不及预期。数渡科技合同负债和预付款项增加,需关注资金链安全。PCIe 5.0技术迭代快,需关注产品更新换代的压力。
你可能感兴趣
公司信息更新报告订单持续高增,CDMO收入及盈利能力同步改善
开源证券2026-10-29
公司信息更新报告:2024Q1收入承压盈利上行,光伏新签订单贡献增量
家用电器开源证券2024-04-25
公司信息更新报告:Q3收入增速环比扩张,减值影响当期利润
电子设备开源证券2024-10-25
公司信息更新报告:Q3收入稳健增长,扩张加速,新零售高速发展
医药生物开源证券2021-11-01
港股公司信息更新报告:收入利润稳增,经常性业务利润贡献超六成
房地产开源证券2025-08-28
港股公司信息更新报告:2025Q3利润超预期,AI贡献收入显著提升
开源证券2025-11-20
公司信息更新报告:Q3业绩超预期,唐人顺利并表深化省外扩张
医药生物开源证券2022-11-01
公司信息更新报告:可转债募集资金支持产线扩张,订单增速超预期
机械设备开源证券2020-11-29
公司信息更新报告:Q3业绩略超预期,新冠抗原检测试剂盒收入高增
基础化工开源证券2021-10-26
公司信息更新报告:Q3内外销收入均超市场预期,新品放量趋势显现
家用电器开源证券2021-10-30