你可能感兴趣
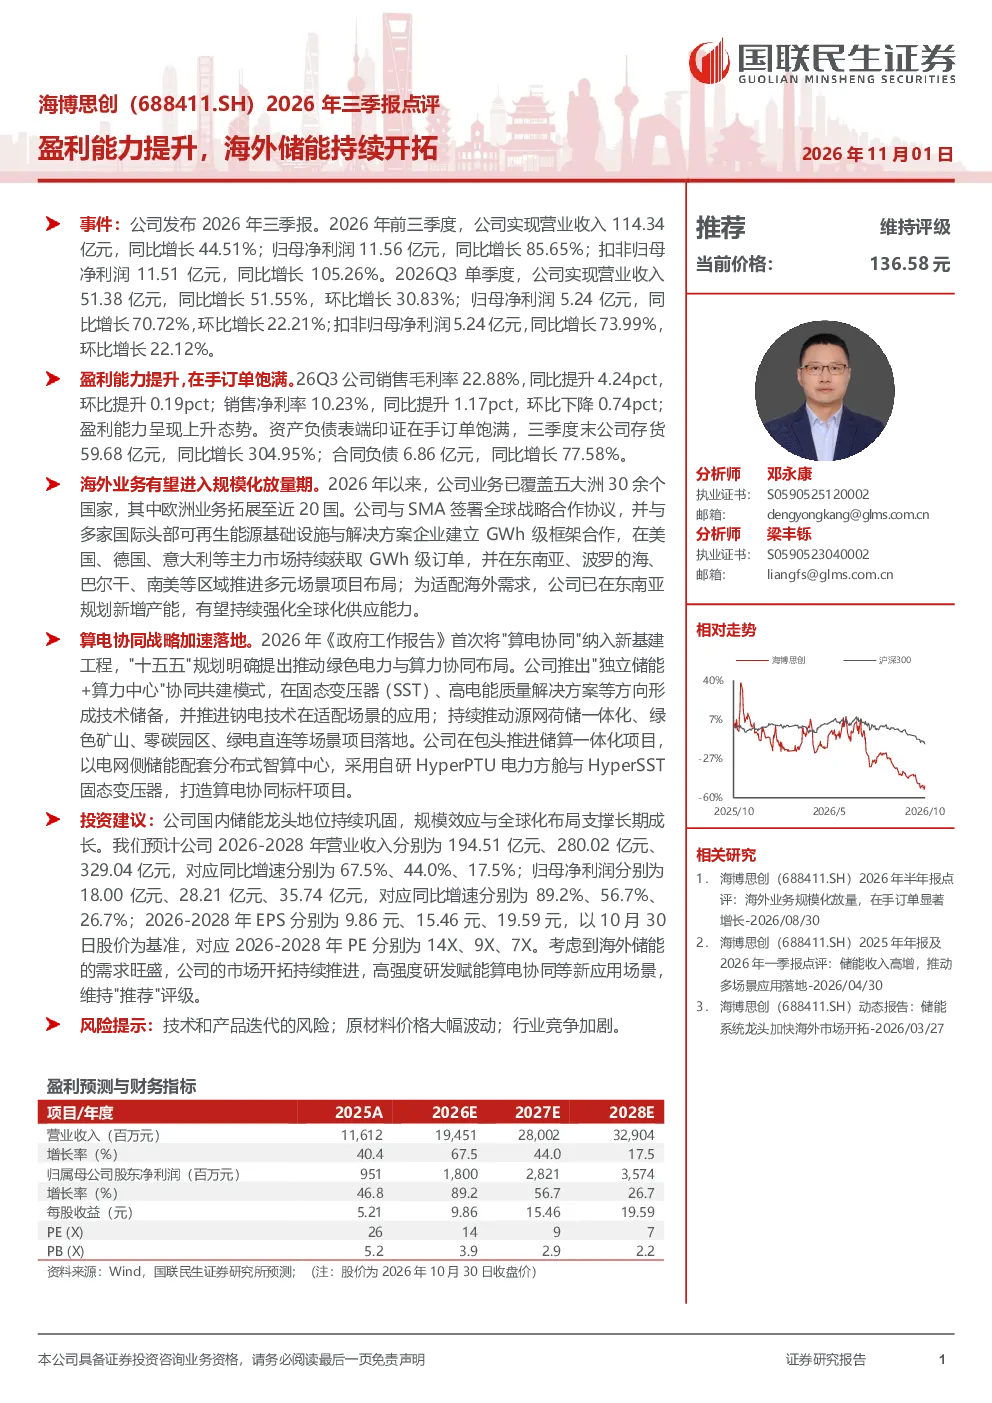
海博思创(688411.SH):储能系统龙头加快海外市场开拓
国联民生证券2026-03-27
上能电气2026年三季报点评:盈利能力提升,海外光储持续开拓
国联民生证券2026-10-28
2023年三季报点评:盈利能力提升明显,重力储能项目持续开拓
东方财富2023-11-08
2026年三季报业绩点评:海外游戏矩阵持续拓展,核心业务盈利能力稳步提升
东吴证券2026-10-29
2022年年报点评:盈利能力持续提升,集成化发展和储能业务开拓新增长点
国信证券2023-03-09
海博思创2026年中报点评 盈利能力提升 确收加速
未知机构2026-08-28
盈利能力稳步提升,泰国二期加码海外储能-2025三季报点评
西部证券2025-11-04
2022年三季报点评:储能+微逆双轮高速增长,盈利能力持续提升
家用电器东吴证券2022-10-30
2022年三季报点评:储能+微逆双轮高速增长,盈利能力持续提升
家用电器东吴证券2022-11-29
联德股份2026年三季报点评:北美备货影响短期验收,盈利能力持续提升
国联民生证券2026-10-27