猜你想问
隆平高科26年三季报核心内容有哪些?
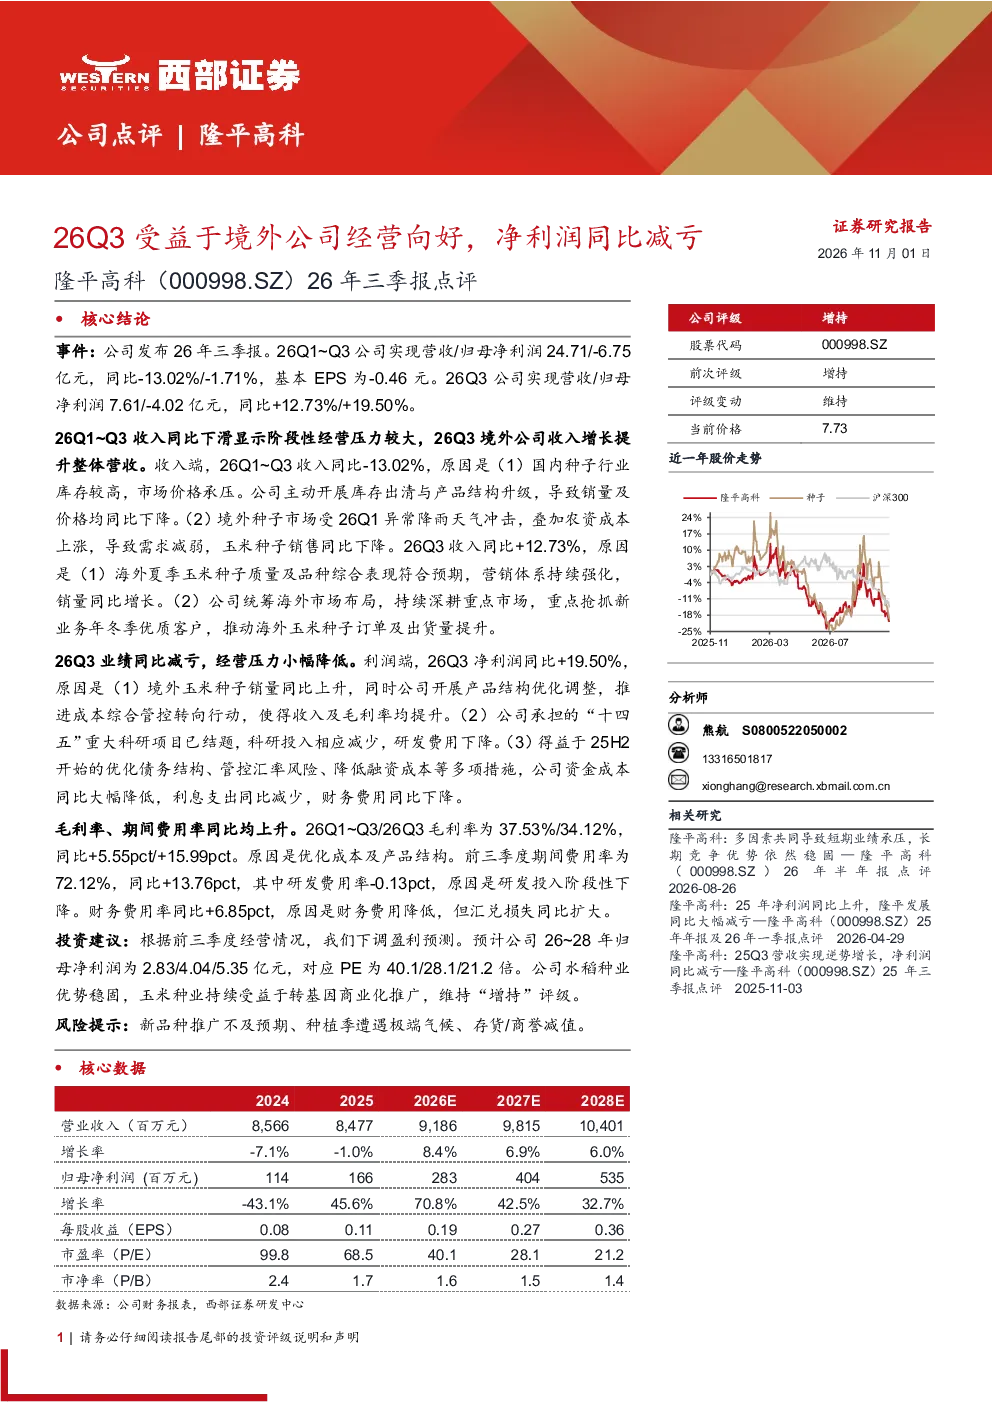
隆平高科2026年三季报显示,公司整体营收24.71亿元,同比下滑13.02%;归母净利润-6.75亿元,同比下滑1.71%。主要受国内种子行业库存高企、市场价格承压,以及境外市场异常降雨和农资成本上涨影响。但第三季度业绩改善,营收7.61亿元,同比增长12.73%;归母净利润-4.02亿元,同比增长19.50%。主要得益于海外夏季玉米种子销量增长、产品结构优化、成本管控,以及科研投入减少和财务费用降低。公司毛利率和期间费用率有所提升,财务费用率同比增加。
种子行业发展趋势如何?
种子行业受制于库存周期和市场竞争,2026年前三季度国内种子行业库存高企,市场价格承压,影响企业营收。同时,境外市场环境变化,如异常降雨和农资成本上涨,导致需求减弱。但行业长期看,种子行业集中度提升,龙头企业如隆平高科凭借技术优势仍具竞争力。转基因商业化推广为玉米种业带来新机遇,水稻种业优势稳固,行业整体仍处于转型升级阶段。
隆平高科报告重点分析了哪些方向?
报告重点分析了公司国内外市场经营情况及业绩变化。国内市场受库存和价格影响,境外市场受气候和成本影响,但第三季度海外市场表现亮眼,玉米种子销量增长显著。报告还关注了公司成本管控成效,如财务费用降低,以及科研投入调整。此外,报告强调公司水稻种业优势,玉米种业受益于转基因商业化,并维持“增持”评级,给出未来三年盈利预测。
当前种子市场现状如何判断?
当前种子市场呈现阶段性压力,国内市场库存高企导致价格承压,企业营收下滑。境外市场环境变化,需求减弱,但部分细分领域如转基因玉米表现较好。行业集中度提升趋势明显,龙头企业凭借技术壁垒和渠道优势,在市场波动中仍能保持相对稳健。但整体看,种子企业需加强成本控制和新品推广,以应对市场变化。
隆平高科报告提示哪些风险?
报告提示的主要风险包括新品种推广不及预期,可能导致业绩增长乏力;种植季遭遇极端气候,可能影响作物收成和种子需求;存货和商誉减值风险,尤其在市场下行时,企业需关注库存跌价和商誉减值准备。此外,国内外市场环境变化,如政策调整或农资成本波动,也可能对公司经营带来不确定性。